
Cuáles son los requisitos para solicitar tarjeta de crédito HSBC en línea
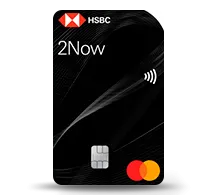
La tarjeta de crédito HSBC Zero ofrece diferentes atractivos para sus usuarios, destacándose por su característica principal de no cobrar comisión anual si se cumplen ciertos requisitos. Este producto financiero, tiene la intención de facilitar un estilo de vida más accesible y conveniente para quienes sepan manejar sus gastos.
- Beneficios de la tarjeta de crédito HSBC Zero
- Requisitos generales para solicitar la tarjeta
- Ingresos mínimos necesarios
- Historial crediticio
- Proceso de solicitud en línea
- Documentación requerida
- ¿Cómo funciona la exención de la comisión anual?
- Ventajas de las tarjetas adicionales
- Consejos para aumentar tus posibilidades de aprobación
- Preguntas frecuentes sobre la tarjeta de crédito HSBC Zero
Beneficios de la tarjeta de crédito HSBC Zero
La tarjeta de crédito HSBC Zero no solo destaca por la eliminación de la comisión anual, sino que también ofrece una serie de beneficios que la convierten en una opción competitiva en el mercado. Entre los principales beneficios, encontramos la posibilidad de realizar transferencias de saldo con una tasa de interés fija preferencial, lo cual resulta muy atractivo para aquellos que podrían estar lidiando con deudas acumuladas de otras instituciones. Además, esta funcionalidad permite aliviar la carga económica al poder concentrar diversas deudas en un mismo lugar y con condiciones más favorables.
Otra ventaja significativa es la opción de diferir compras hasta en 24 meses. Esta característica facilita la gestión de gastos, permitiendo planificar compras importantes sin aumentar la presión sobre las finanzas personales. Esto es especialmente útil para la adquisición de productos de alto costo, donde el pago a plazos puede reducir el impacto financiero en el mes en que se realiza la compra.
Por si fuera poco, la tarjeta también ofrece la posibilidad de obtener hasta cinco tarjetas adicionales sin costo. Esto significa que los usuarios pueden expandir los beneficios de su tarjeta a familiares o amigos, prolongando la utilidad de la tarjeta sin incrementar los costos. Por último, la posibilidad de acceder a preventas de boletos de eventos a través de Ocesa y Ticketmaster, añade un valor extra para quienes son aficionados a la música y el espectáculo.
Requisitos generales para solicitar la tarjeta
Antes de solicitar la tarjeta HSBC, es esencial conocer los requisitos generales establecidos por la institución para asegurar una experiencia de solicitud sin dificultades. En primer lugar, se requiere que el solicitante sea mayor de edad y cuente con una identificación oficial válida. Esto puede incluir documentos como el INE o pasaporte. Además, es necesario el comprobante de ingresos, que verifique que el usuario tiene la capacidad de pagar las deudas que se generen por el uso de la tarjeta de crédito.
Otro de los requisitos importantes es contar con un buen historial crediticio. Las instituciones bancarias utilizan esta información para evaluar la solidez financiera del solicitante y su responsabilidad en el pago de deudas anteriores. Un buen historial crediticio no solo facilita la aprobación de la tarjeta, sino que también puede garantizar mejores tasas de interés y condiciones favorables en el futuro.
Finalmente, los solicitantes también deben tener en cuenta que HSBC realiza un análisis detallado de la estabilidad laboral y los ingresos. Los integradores de crédito se fijarán en los ingresos fijos y variables, además de la duración y la solidez del empleo actual. Estos criterios pueden ser determinantes para el proceso de solicitud de tarjeta de crédito HSBC, por lo que es recomendable revisar y preparar toda la documentación necesaria antes de iniciar el trámite.
Ingresos mínimos necesarios
El monto de ingresos mínimos necesarios para poder acceder a la tarjeta de crédito HSBC Zero es de $5,000 pesos mensuales. Este requisito es bastante razonable y flexible en comparación con otras tarjetas de crédito en el mercado. Sin embargo, es fundamental demostrar que se poseen los ingresos suficientes para cumplir no solo con el pago de la tarjeta de crédito, sino también otros gastos cotidianos.
Los solicitantes deberán poder presentar comprobantes de ingresos, que pueden incluir recibos de nómina, estados de cuentas bancarias o incluso documentos fiscales que avalen el total de ingresos generados mensualmente. Es importante que estos documentos reflejen de forma clara y precisa la fuente de ingresos, así como la regularidad de los mismos. Esto no solo facilitará la aprobación de la tarjeta, sino que también permitirá a los titulares manejar sus deudas de forma más adecuada.
Además, con un ingreso mínimo de $5,000, HSBC busca asegurar que los solicitantes tengan suficiente capacidad financiera para manejar los posibles límites de crédito que se asignen. Por lo tanto, los usuarios son alentados a mantener un registro claro de sus finanzas y preparar también su carta de presentación para mitigar posibles inconvenientes en el proceso de evaluación de créditos.
Historial crediticio
El historial crediticio es un elemento crucial en el proceso de solicitud de cualquier tarjeta de crédito, y la tarjeta de crédito HSBC no es la excepción. Este historial refleja la trayectoria financiera del solicitante, que podrá haber tenido interacciones anteriores con otras instituciones financieras. Este aspecto se evalúa a través de diferentes reportes de buró de crédito y permite a los bancos valorar la conducta de pago, las deudas actuales y la capacidad de gestión de las mismas.
Contar con un buen historial significa que el solicitante ha cumplido con sus obligaciones financieras de manera oportuna y responsable. Esto incluye el pago puntal de otros créditos, la ausencia de deudas vencidas y un uso responsable de las tarjetas de crédito anteriores. Un historial crediticio sólido puede abrir puertas a mejores condiciones y tasas en la tarjeta de crédito. Por el contrario, un historial negativo o con incidencias puede resultar en objeciones o incluso denegaciones de solicitudes.
Por lo tanto, es de gran importancia que los usuarios mantengan un control regular sobre su trayectoria crediticia. Existen recursos en línea que permiten verificar el estado del historial crediticio, así como acciones que se pueden tomar para mejorar la puntuación, como reducir deudas activas y asegurarse de pagar las cuentas a tiempo. Para aquellos que están trabajando para mejorar su historial crediticio, los bancos también ofrecen programas y asesoramiento que pueden ayudar en el proceso.
Proceso de solicitud en línea
El proceso de solicitud en línea de la tarjeta de crédito HSBC es sencillo y directo, permitiendo a los solicitantes completar los trámites desde la comodidad de su hogar. Para iniciar este proceso, los interesados deben visitar la página oficial de HSBC y buscar la opción correspondiente a la tarjeta de crédito HSBC Zero. Desde ahí, se les guiará a través de una serie de pasos para completar la solicitud.
Una vez en el portal, el solicitante deberá llenar un formulario con información personal básica, que incluye nombre completo, dirección, teléfono y número de identificación. Después de completar esta información, se requerirá cargue la documentación mencionada anteriormente, como el comprobante de ingresos y una identificación oficial. Este procedimiento es completamente seguro, ya que HSBC emplea protocolos de protección de datos para resguardar la información personal de todos los usuarios.
Después de enviar la solicitud, el banco procederá a realizar una verificación de los datos y la información proporcionada. Este proceso puede tomar desde unas pocas horas hasta varios días, dependiendo de la carga de solicitudes y otros factores. Una vez que la solicitud sea aprobada, el usuario recibirá un correo electrónico de confirmación y posteriormente se le enviará la tarjeta a su domicilio. Esta opción de solicitar tarjeta HSBC en línea brinda una experiencia mucho más dinámica y eficiente, acorde con las necesidades del consumidor actual.
Documentación requerida
Para garantizar el proceso de solicitud de la tarjeta de crédito HSBC de manera efectiva, es esencial contar con toda la documentación requerida al momento de llenar el formulario. Esta documentación ayuda a validar la identidad del solicitante y su capacidad de pago.
Los documentos más necesarios incluyen una identificación oficial que certifique la edad del solicitante, normalmente se acepta el INE o un pasaporte. Además, es crucial presentar un comprobante de ingresos, que puede ser una nómina o un estado de cuenta que evidencie que el solicitante recibe como mínimo $5,000 al mes. También puede que se requiera un comprobante de domicilio, que debe ser reciente y mostrar la dirección actual del solicitante, como recibos de servicios o contratos de arrendamiento.
Por último, es recomendable tener disponible también una referencia personal o laboral. Este tipo de referencia, aunque no es obligatoria, puede ayudar a corroborar datos adicionales y a fortalecer la solicitud ante el banco. Al tener toda la documentación necesaria en orden, se agiliza el proceso de evaluación y aprobación, lo que reduce el tiempo de espera y aumenta las posibilidades de éxito al solicitar tarjeta de crédito HSBC.
¿Cómo funciona la exención de la comisión anual?
Uno de los puntos más atractivos de la tarjeta de crédito HSBC Zero es su programa de exención de la comisión anual, el cual se activa con un gasto mínimo muy accesible de solo $1 al mes. Esta modalidad ha sido diseñada para incentivar el uso de la tarjeta sin que los usuarios se vean obligados a realizar grandes gastos que pueden resultar perjudiciales para su salud financiera. Sin embargo, es importante subrayar que si no se cumple con este requisito, el usuario deberá hacer frente a una cuota de mantenimiento de $186 MXN.
La lógica detrás de este sistema es premiar a los clientes leales y motivarlos a utilizar la tarjeta, asegurando que al menos se realice una transacción, sin importar cuán mínima sea. Esto puede resultar particularmente beneficioso para quienes solo necesitan una tarjeta de crédito ocasionalmente, ya que previene la acumulación de costos innecesarios por falta de uso.
Además, los usuarios deben tener en cuenta que la exención de la comisión anual no solo se limita al uso recurrente de la tarjeta. La forma de pago, así como las transacciones permitidas son diversas, y la clave es que haya al menos un movimiento al mes. Por lo tanto, incluso si el usuario desea usar la tarjeta de manera limitada, siempre y cuando cumpla con este mínimo, no tendrá que preocuparse por este costo adicional.
Ventajas de las tarjetas adicionales
Otra característica que resalta en la oferta de HSBC para la tarjeta de crédito Zero es la posibilidad de emitir hasta cinco tarjetas adicionales sin costo. Esto es particularmente ventajoso, ya que permite a los titulares otorgar acceso a familiares o amigos a una línea de crédito sin la necesidad de que ellos tengan que pasar por el proceso de solicitud y evaluación crediticia.
Las tarjetas adicionales mantienen todas las funcionalidades de la tarjeta principal, permitiendo que los usuarios realicen compras y ganen puntos por cada gasto. Esto no solo ayuda a fomentar el uso de la tarjeta dentro de la familia, sino que también puede ser una excelente manera de acumular puntos en el programa de recompensas que ofrece HSBC. Una vez más, esto demuestra el enfoque inclusivo que tiene el banco al diseñar sus productos financieros.
Además, estos titulares adicionales pueden ser incluidos dentro del uso común de la tarjeta, generando así una mayor flexibilidad financiera y promoviendo el control del gasto familiar. Es esencial mencionar que, aunque la tarjeta adicional no tiene costo, el titular principal de la tarjeta seguirá siendo responsable por cualquier cargo que se realice, lo que se convierte en un punto importante de discusión entre los usuarios. Esta responsabilidad financiera asegura que todos los involucrados sean conscientes de su uso y administración, evitando posibles malentendidos en el futuro.
En este sentido, te invitamos a ver el siguiente video que detalla los requisitos necesarios para solicitar una tarjeta de crédito HSBC en línea.
Consejos para aumentar tus posibilidades de aprobación
Para quienes desean mejorar sus posibilidades de acceder a la tarjeta de crédito HSBC Zero, existen algunos consejos prácticos que pueden marcar la diferencia en el proceso de solicitud. En primer lugar, es fundamental mantener un buen historial crediticio. Asegúrate de cumplir con tus pagos a tiempo y evitar deudas por incumplimiento. Revisa tu historial de crédito regularmente para identificar y resolver cualquier error o discrepancia que pueda afectar tu puntuación.
Otro consejo es tener todos los documentos requeridos en orden y actualizados. Esto incluye comprobantes de ingresos, identificaciones y comprobantes de domicilio. Al tener toda la documentación lista y clara, no solo facilitarás el proceso de evaluación, sino que también generarás confianza en la institución. También sería útil incluir la información de tu estabilidad laboral y referencias personales, que pueden servir para respaldar tu solicitud.
Además, es recomendable que tu solicitación se realice en un momento en que tu situación financiera sea óptima, con ingresos estables y ninguna deuda acumulada que pudiera perjudicar tu perfil. Cualquier cambio significativo en tu situación financiera o cuenta pasada puede ser crucial y podría ralentizar el proceso. Por último, no dudes en hacer preguntas. La atención al cliente de HSBC está ahí para ayudarte, y aclarar cualquier duda que puedas tener sobre el proceso también puede mejorar tus posibilidades de éxito.
Preguntas frecuentes sobre la tarjeta de crédito HSBC Zero
Al analizar la tarjeta de crédito HSBC Zero, muchos usuarios suelen tener dudas y preocupaciones recurrentes. A continuación, abordaremos algunas de las preguntas frecuentes relacionadas con este producto financiero.
- ¿Puedo solicitar la tarjeta si tengo deudas en otros bancos? Sí, se puede solicitar. Sin embargo, un historial crediticio limpio y una buena capacidad de pago resultarán en mayores posibilidades de aprobación.
- ¿Qué pasa si no gasto $1 al mes? En caso de no cumplir con este gasto mínimo, se incurrirá en una tarifa de $186 MXN de comisión anual.
- ¿Cómo puedo mantener mi historial crediticio saludable? Paga tus cuentas a tiempo, reduce tus deudas y revisa tu historial de crédito regularmente por errores.
- ¿Es seguro solicitar la tarjeta en línea? Absolutamente. HSBC emplea protocolos de seguridad avanzada para proteger tus datos personales durante el proceso de solicitud.
La tarjeta de crédito HSBC Zero es una opción excepcional para quienes buscan una tarjeta sin comisiones anuales y con múltiples beneficios. Siguiendo estos sencillos consejos y requisitos mencionados, puedes facilitar tu proceso de solicitar tarjeta HSBC en línea y maximizar tus posibilidades de éxito. Es esencial manejar de forma responsable cualquier producto financiero, manteniendo al mismo tiempo un control sobre tus gastos y asegurando que tu historial crediticio se mantenga en buen estado.
Vale la pena explorar todas las facilidades que HSBC aporta para sus tarjetas de crédito. Mantente informado y asegúrate de utilizar la herramienta financiera de manera óptima, ya sea mediante recompensas, compras a plazo o simplemente disfrutando de la comodidad que aporta una tarjeta bien gestionada.
Deja una respuesta