
Cuáles son las comisiones y cargos de HSBC por cuenta nómina

Antes de contratar productos o servicios de un banco, es fundamental considerar los costos y comisiones asociados, ya que pueden evitar sorpresas desagradables. HSBC, uno de los bancos más grandes y estables tanto en México como a nivel global, ofrece una variedad de cuentas y tarjetas de crédito con diferentes tarifas y comisiones. Por ejemplo, la Cuenta HSBC Stilo Connect tiene un costo mensual que puede evitarse al realizar una compra al mes, mientras que las tarjetas de crédito varían en anualidades desde 879 hasta 6,499 pesos. Las retiradas en cajeros automáticos también generan comisiones, y los costos por disposición de efectivo con tarjeta de crédito pueden llegar a un 6.5%. Es recomendable comparar estos costos con los de otros bancos para hacer una elección informada. Además, es importante tener en cuenta que el incumplimiento en pagos puede acarrear comisiones e intereses moratorios.
- Comisiones mensuales y su exención
- Cargos por disposiciones en cajeros automáticos
- Tarifas por disposición de efectivo con tarjeta de crédito
- Costos asociados a la tarjeta de crédito
- Cargos por incumplimiento de pagos
- Comparativa con otras instituciones bancarias
- Preguntas frecuentes sobre las comisiones de HSBC
Comisiones mensuales y su exención

Una de las inquietudes más comunes de los usuarios es saber cuánto cobra HSBC por manejo de cuenta de nómina. En el caso de esta cuenta, la buena noticia es que HSBC ha diseñado una serie de exenciones para evitar cargos mensuales. Por lo general, la institución cobra una comisión mensual por la cuenta, que suele rondar entre 0 y 150 pesos, dependiendo del tipo de cuenta y de las acciones realizadas. Sin embargo, existe una forma sencilla de evitar este cargo: al domiciliar un ingreso mensual, como el salario, o al realizar al menos una compra con la tarjeta de débito a través de puntos de venta, el cliente está exento de este cargo.
Esta política de exención de comisiones es bastante ventajosa para aquellos que utilizan la cuenta nómina de forma activa, ya que puede evitar costos innecesarios. Para aquellos que opten por no cumplir con los criterios de exención, es importante tener en cuenta que la comisión se aplica automáticamente cada mes según lo estipulado en el contrato. Por lo tanto, es recomendable revisar regularmente los movimientos y estar al tanto de las características de la cuenta para maximizar los beneficios.
Cargos por disposiciones en cajeros automáticos
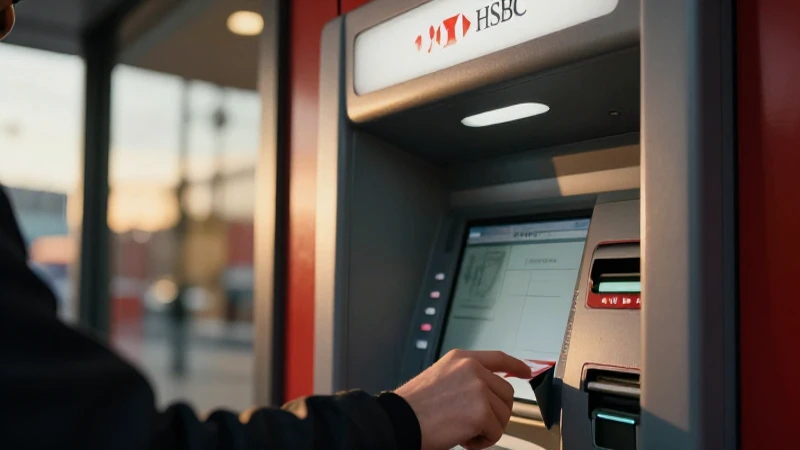
El uso de cajeros automáticos es común entre los usuarios de cuentas bancarias, y HSBC no es la excepción. Aunque los clientes de HSBC pueden acceder a una red extensa de cajeros automáticos sin costo adicional, es importante tomar nota de las comisiones que se pueden generar al utilizar cajeros que no pertenecen a su red. Al retirar efectivo en un cajero de otra institución, HSBC cobra un costo adicional por chaque disposición, que generalmente representa un porcentaje del monto retirado, o un monto fijo, según corresponda.
Por lo tanto, si un cliente necesita dispón de efectivo y se encuentra en la situación de utilizar un cajero automático ajeno a HSBC, las comisiones pueden acumularse rápidamente. Este costo puede variar dependiendo del tipo de transacción y el banco propietario del cajero en particular. Una manera de evitar precios altos es utilizar los cajeros automáticos de HSBC, donde se realizarán estas operaciones sin ningún cargo. En ciudades más grandes o en áreas comerciales, la red de HSBC suele ser accesible, por lo que es recomendable planificar las disposiciones de efectivo para maximizar sus recursos.
Tarifas por disposición de efectivo con tarjeta de crédito

Una vez que entendemos las comisiones asociadas a la cuenta nómina de HSBC, es esencial revisar también las tarifas correspondientes a la disposición de efectivo con tarjeta de crédito. En este sentido, HSBC prefiere que sus clientes utilicen su tarjeta de débito para acceder a su dinero. Sin embargo, si un cliente decide retirar efectivo usando su tarjeta de crédito, puede incurrir en comisiones adicionales que pueden resultar bastante elevadas. Generalmente, estas comisiones rondan entre el 4% y el 6.5% del monto retirado, dependiendo de las condiciones específicas de la tarjeta.
Además del porcentaje aplicado sobre el monto retirado, es importante tener en cuenta que las operaciones de disposición de efectivo de este tipo también están sujetas a intereses que se comienzan a acumular desde el momento en que se realiza la transacción. Esto significa que si un cliente retira dinero utilizando su tarjeta de crédito, no solo tendrá que enfrentar la comisión correspondiente, sino que también empezará a pagar intereses desde ese momento, lo que podría conducir a una carga financiera considerable si no se paga rápidamente.
Consejos para minimizar los costos
- Evitar retirar efectivo con tarjeta de crédito: Limitar al máximo el uso de la tarjeta de crédito para disposiciones de efectivo puede ayudar a evitar cargos altos e intereses acumulados.
- Usar tarjeta de débito: Utilizar la tarjeta de débito para retirar efectivo en cajeros automáticos de HSBC siempre será la opción más económica.
- Planificar las disposiciones de efectivo: Revisar los cajeros automáticos disponibles antes de realizar una disposición ayudará a minimizar los costos.
Costos asociados a la tarjeta de crédito
Las tarjetas de crédito que ofrece HSBC tienen sus propias estructuras tarifarias que los clientes deben considerar. Dependiendo del tipo de tarjeta que se seleccione, la anualidad varía entre 879 pesos y 6,499 pesos. Esto se traduce en un costo significativo si la tarjeta no se utiliza de manera adecuada. En este sentido, es conveniente elegir una tarjeta que se ajuste a las necesidades personales, así como a la capacidad de pago del usuario.
Además de la anualidad, HSBC también establece comisiones por operaciones de financiamiento, compras en moneda extranjera, y por tardar en realizar los pagos mínimos mensuales. Las comisiones por incumplimiento también pueden ser bastante severas, acumulando cargos que pueden ser de hasta un 5% del saldo total, lo cual representa un costo que podría evitarse manteniendo un estricto control financiero.
Consideraciones antes de elegir una tarjeta de crédito
Antes de seleccionar una tarjeta de crédito en HSBC, los usuarios deben analizar varios factores. Por ejemplo, es recomendable considerar el porcentaje de intereses, la avalancha de beneficios que pueda ofrecer la tarjeta, así como el costo de las comisiones por disposición en efectivo. Además, la elección de una tarjeta que brinde recompensas puede proporcionar ventajas a largo plazo, aunque esto también dependerá del uso frecuente y adecuado de la tarjeta.
Cargos por incumplimiento de pagos

Cuando se trata de productos financieros, uno de los aspectos más críticos son los cargos por incumplimiento de pagos. HSBC impone tarifas relativamente estrictas para aquellos clientes que no logran cumplir con los pagos mínimos establecidos. Por lo general, si un cliente no efectúa el pago mínimo requerido en su tarjeta de crédito, se le cobrará un cargo que podría ser de hasta el 5% del saldo total, o una cantidad fija, dependiendo de cuál de estas cifras sea mayor. Esto no solo representa un costo inmediato, sino que también puede tener un impacto negativo en la calificación crediticia del cliente.
También hay que mencionar que, además de los cargos por pago tardío, HSBC puede asignar intereses moratorios a las cuentas que se encuentren en situación de morosidad. Esto significa que, por cada día de retraso, el cliente verá incrementados los cargos asociados a su deuda, desembocando en un total que puede ser difícil de gestionar. Por todos estos motivos, es esencial establecer mecanismos de control financiero que permitan mantener un seguimiento detallado de los pagos.
Consejos para evitar cargos por incumplimiento
- Establecer recordatorios de pagos: Utilizar aplicaciones o alarmas en el teléfono puede ayudar a recordar las fechas de vencimiento.
- Automatizar los pagos: Configurar cargos automáticos para la tarjeta o la cuenta nómina puede facilitar el proceso.
- Revisar el estado de cuenta regularmente: Mantener un control sobre los gastos ayudará a visualizar de mejor manera los montos a pagar.
Comparativa con otras instituciones bancarias

Analizar las comisiones de HSBC es importante, pero también es fundamental compararlas con otras instituciones bancarias del país. En México, existen múltiples bancos que ofrecen cuentas nómina y tarjetas de crédito, cada uno con su estructura tarifaria particular. Algunos de los bancos más mencionados en este contexto son Citibanamex, Banorte y BBVA, todos ofreciendo características y tarifas que pueden variar considerablemente.
Por ejemplo, en comparación con HSBC, algunos bancos ofrecen cuentas nómina con cero comisiones por manejo, especialmente para jóvenes o universitarios. A su vez, otros pueden ofrecer tasas de interés de saldo menor o promociones temporales con condiciones atractivas. Sin embargo, estas ofertas pueden tener un costo oculto, y a menudo el usuario debe revisar minuciosamente las condiciones para no llevarse sorpresas. La clave para el cliente es llevar a cabo un análisis exhaustivo y comparativo de costos y beneficios.
Factores a considerar en la comparación
- Estructura de comisiones: Comparar no solo los costos, sino también los criterios de exención.
- Características de la cuenta: Evaluar qué tan accesibles resultan las transacciones y el uso de servicios en línea.
- Beneficios adicionales: Considerar los programas de recompensas y descuentos que brindan otras instituciones.
Después de revisar las diversas comisiones y cargos aplicables a la cuenta nómina y los productos asociados de HSBC, es claro que los clientes deben estar informados y preparados. Es fundamental entender la estructura de costos, ya que esto permitirá optimizar el uso de la cuenta y evitar cargos innecesarios. Por otro lado, quienes ya tienen una cuenta nómina en HSBC deben mantenerse en contacto con los términos de uso y las actualizaciones sobre la política de comisiones, ya que estos aspectos son susceptibles a cambios significativos.
Recomendamos que los clientes evalúen sus hábitos financieros y el uso que harán de la cuenta y la tarjeta de crédito. Realizar un uso activo para mantenerse dentro de los límites establecidos ayudará a no incurrir en comisiones adicionales. Asimismo, la comparación con otras instituciones puede ofrecer alternativas más adecuadas según las necesidades individuales. Es importante que los usuarios tomen decisiones bien fundamentadas.
Para entender mejor este tema, te presentamos un video que detalla las comisiones y cargos que aplica HSBC por cuenta nómina.
Preguntas frecuentes sobre las comisiones de HSBC

Debido a Conocer las comisiones y cargos asociados a las cuentas bancarias, es común que surjan varias preguntas de los usuarios. A continuación, abordaremos algunas de las preguntas más frecuentes en torno a las comisiones de HSBC:
- ¿Cuánto cobra HSBC por manejo de cuenta de nómina?
- ¿Hay cargos por usar cajeros automáticos de otros bancos?
- ¿Qué ocurre si no pago el mínimo de mi tarjeta de crédito?
- ¿Es recomendable tener la cuenta nómina de HSBC?
HSBC cobra una comisión que puede variar dependiendo del uso activo de la cuenta, pero se puede evitar si se cumplen con las condiciones de exención, como recibir la nómina o realizar compras.
Sí, si utilizas un cajero automático que no pertenece a la red de HSBC, se incurre en costos adicionales por cada retiro realizado.
No realizar el pago mínimo puede llevar a un cargo por incumplimiento y la acumulación de intereses moratorios.
Esto depende de los hábitos financieros de cada individuo. La cuenta puede resultar beneficiosa si se utilizan sus diferentes servicios de manera adecuada.
Al tomar decisiones bancarias informadas, los usuarios pueden optimizar su experiencia financiera y maximizar los beneficios, garantizando la seguridad y el control de sus recursos.
Deja una respuesta