
Libro diario y Libro mayor: Ejemplo de rayado de diario

La documentación contable es fundamental para la gestión empresarial y el control financiero. Es vital entender las bases sobre las que se construyen las prácticas contables en cualquier negocio.
- Libro Diario en la contabilidad
- Estructura del Libro Diario
- Tipos de asientos en el Libro Diario
- Proceso de rayado del Libro Diario
- Ejemplo práctico de rayado de diario
- Concepto del Libro Mayor
- Relación entre el Libro Diario y el Libro Mayor
- Proceso de traslado de asientos al Libro Mayor
- Cierre y reapertura del Libro Diario
- Conclusiones sobre el uso del Libro Diario y Libro Mayor
- Recursos adicionales para profundizar en contabilidad
- Preguntas frecuentes sobre el Libro Diario y Libro Mayor
Libro Diario en la contabilidad
El Libro Diario juega un papel crucial en el ámbito contable. Su importancia va mucho más allá de ser un simple registro de transacciones. En primer lugar, funciona como la base sobre la cual se construyen otros documentos contables. Es a partir de este registro que se generan los estados financieros que permiten evaluar la salud financiera de la empresa.
Además, el Libro Diario facilita el seguimiento de la actividad económica diaria, proporcionando un marco de referencia que ayuda a los contables a identificar tendencias y patrones en las transacciones. La revisión periódica del Libro Diario puede revelar anomalías o inconsistencias en los registros, lo que permite a la empresa tomar medidas correctivas antes de que se conviertan en problemas mayores.
Otra razón por la que el Libro Diario es de suma importancia es su función en la auditoría. En caso de que se realice una auditoría interna o externa, los auditores examinarán el Libro Diario para verificar la exactitud de los registros contables. La capacidad para demostrar un registro preciso y detallado puede ser crucial para cumplir con las regulaciones y evitar sanciones legales o fiscales.
Estructura del Libro Diario
La estructura del Libro Diario se organiza de manera que facilite el registro claro y ordenado de cada transacción. Generalmente, cada entrada en el Libro Diario consta de varias columnas que son necesarias para capturar toda la información relevante. Entre las columnas más comunes se incluyen:
- Fecha: Indica el día en que se realizó la transacción.
- Folio: Es el número asignado a cada entrada que permite un fácil seguimiento.
- Cuenta: Especifica las cuentas contables que están involucradas en la transacción.
- Descripción: Breve explicación de la razón de la transacción.
- Cargos: Montos que se añaden a las cuentas involucradas.
- Abonos: Montos que se restan de las cuentas involucradas.
La correcta organización del Libro Diario es fundamental, no solo para asegurar la claridad de los registros, sino también para agilizar el proceso de auditoría y revisión. A menudo, se recomienda utilizar software contable que facilite la captura y gestión de esta información, permitiendo exportar los datos requeridos para análisis más avanzados.
Tipos de asientos en el Libro Diario

Existen diversos tipos de asientos que se pueden registrar en el Libro Diario, y cada uno tiene su propósito específico. Los dos principales tipos son:
- Asientos Simples: Estos son aquellos que registran una única transacción afectando a solo dos cuentas: una que será debitada (cargada) y otra que será acreditada (abonada). Un ejemplo típico sería el registro de una venta en efectivo.
- Asientos Compuestos: Estos asientos involucran múltiples cuentas y se utilizan en situaciones donde una sola transacción afecta a más de dos cuentas. Por ejemplo, si una empresa compra inventario y paga una parte al contado y financia el resto, se verán involucradas múltiples cuentas, incluyendo inventario, efectivo y cuentas por pagar.
La correcta clasificación de los asientos es esencial para el adecuado funcionamiento de la contabilidad, pues permite un seguimiento claro y detallado de las operaciones financieras que afectan a la empresa. Sin una categorización precisa, podrían ocurrir errores que afectarían el balance final y el análisis financiero general.
Proceso de rayado del Libro Diario
El rayado de diario es el proceso mediante el cual se estructura el Libro Diario antes de realizar su registro. Este proceso incluye varias etapas que son cruciales para garantizar que el libro cumple con las normativas contables y proporciona un formato adecuado para el ingreso de información. A continuación, se describen las etapas del rayado de diario ejemplo:
- Preparación del papel o plantilla: Se debe preparar el papel donde se registrará cada transacción. Esto puede ser en formato manual o electrónico, pero debe ser diseñado para incluir todas las columnas necesarias.
- Numeración y foliado: Cada página debe numerarse y foliase de manera consecutiva para llevar un control claro de las hojas del Libro Diario. Esto es vital para auditorias y revisiones posteriores.
- Trazado de líneas: Dibujar líneas para separar las columnas y las filas. Esto mejora la legibilidad y evita que la información se confunda entre diferentes registros.
- Revisión de fechas y periodos: Es importante establecer claramente el periodo contable a que corresponden los registros, asegurando que cada transacción se documenta en el tiempo adecuado.
Al final, el rayado de diario asegura que el documento cumpla con los requisitos de claridad, certeza y trazabilidad, que son esenciales en cualquier práctica contable.
Ejemplo práctico de rayado de diario
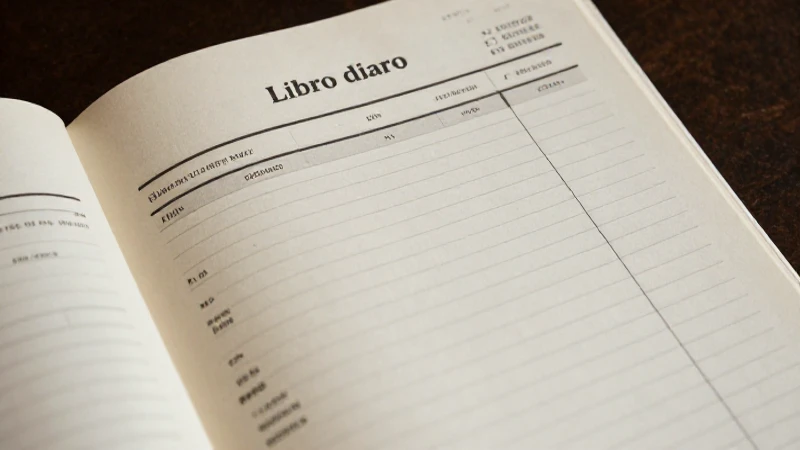
Para ilustrar el proceso de rayado del Libro Diario, consideraremos un escenario práctico en el que una empresa realiza varias transacciones durante el mes de enero. Vamos a utilizar un formato simple para explicar cómo se vería el registro:
| Fecha | Folio | Cuenta | Descripción | Cargos | Abonos |
|---|---|---|---|---|---|
| 01/01/2026 | 1 | Efectivo | Capital Inicial | 10,000 | - |
| 02/01/2026 | 2 | Banco | Venta de productos | 5,000 | - |
| 03/01/2026 | 3 | Efectivo | Compras de insumos | - | 2,000 |
En este ejemplo, se registran tres transacciones simples que afectan las cuentas de “Efectivo”, “Banco” y “Compras de insumos”. Cada entrada incluye la fecha de la transacción, el número de folio correspondiente, las cuentas afectadas, una breve descripción y el monto relacionado, ya sea en cargos o en abonos. Este formato ayuda a mantener la información bien estructurada y fácil de auditar.
Concepto del Libro Mayor
El Libro Mayor es un documento contable donde se agrupan todas las cuentas de la empresa, separando y organizando la información proveniente del Libro Diario. Cada cuenta del Libro Mayor representa un componente de la posición financiera de la empresa. Por lo general, el Libro Mayor se divide en secciones que corresponden a activos, pasivos, patrimonio, ingresos y gastos.
El Libro Mayor permite a los contadores y gerentes tener una visión clara de cómo se comportan cada una de las cuentas en el tiempo, facilitando la elaboración de informes financieros como el balance general y el estado de resultados. Cada cuenta en el Libro Mayor debe reflejar los totales de los cargos y abonos realizados a través de los asientos en el Libro Diario, manteniendo así un sistema contable equilibrado.
La información en el Libro Mayor es crucial no solo para la gestión interna de la empresa, sino también para el cumplimiento de obligaciones fiscales y auditorías externas. Por esta razón, se recomienda llevar un Libro Mayor actualizado y en concordancia con lo registrado en el Libro Diario.
Relación entre el Libro Diario y el Libro Mayor

La relación entre el Libro Diario y el Libro Mayor es fundamental para el correcto funcionamiento del sistema contable. El Libro Diario es donde se registran todas las transacciones a medida que ocurren, mientras que el Libro Mayor es donde se consolidan y agrupan esas transacciones por cuenta. Esta interacción es lo que permite llevar un control de cada cuenta de forma individual y proporciona información financiera precisa y relevante.
Cada vez que se realiza un asiento en el Libro Diario, se deberá transferir esa información al Libro Mayor, asegurando que los cargos y abonos sean reflejados en las cuentas correspondientes. Este proceso de traslado garantiza que la información que se genera es coherente y precisa, eliminando errores y permitiendo una evaluación adecuada del estado financiero de la empresa.
Por lo tanto, mantener ambos libros de manera actualizada y en concordancia es fundamental para la integridad de los registros contables. Un error en el Libro Diario puede propagarse al Libro Mayor, afectando así la precisión de los informes financieros y la gestión global de la organización.
Proceso de traslado de asientos al Libro Mayor

El proceso de traslado de asientos del Libro Diario al Libro Mayor implica trasladar cada transacción registrada a las cuentas específicas en el Libro Mayor. Este proceso suele seguir estos pasos:
- Identificación de la transacción: Revisar el Libro Diario para identificar los asientos que se van a trasladar.
- Selección de la cuenta correspondiente: Determinar qué cuenta del Libro Mayor se verá afectada por cada asiento. Esto es vital para asegurar que los datos se registren correctamente.
- Registro en el Libro Mayor: Registrar la información de la transacción en la cuenta correspondiente del Libro Mayor, incluyendo el monto a cargar o abonar.
- Suma de saldos: Al finalizar el proceso de traslado, se deben sumar los cargos y abonos para calcular el saldo actual de la cuenta.
Este proceso debe realizarse de forma regular, preferiblemente de manera diaria o semanal, de acuerdo con el volumen de transacciones de la empresa. Una práctica recomendada es realizar este traslado al final del día, asegurando que la información fluya continuamente y permanezca al día, lo que permite una visión clara y actualizada sobre el estado financiero.
Cierre y reapertura del Libro Diario
El cierre del Libro Diario se refiere al proceso que se lleva a cabo al final de un período contable, generalmente al cierre del ejercicio fiscal. Este proceso implica revisar todas las transacciones registradas para asegurar que no haya omisiones o errores, sumando los totales de los cargos y abonos para asegurarse de que se balanceen. Este cierre puede involucrar la preparación de un asiento de cierre, el cual es idénticamente inverso al asiento inicial de la cuenta de resultados, que permite llevar los saldos hacia el nuevo período contable.
Una vez que se realiza el cierre, el Libro Diario puede ser nuevamente abierto para comenzar a registrar las transacciones del nuevo período. Este procedimiento asegura que los nuevos registros no se mezclen con los anteriores, garantizando que cada ejercicio contable sea manejado de manera independiente y clara.
La reapertura del Libro Diario es crucial para mantener la integridad de los registros. Al reiniciar el Libro Diario, se debe tener en cuenta que todas las transacciones nuevas se registrarán de manera cronológica, lo que es fundamental para reflejar con precisión las operaciones económicas desde el inicio del nuevo ejercicio.
Conclusiones sobre el uso del Libro Diario y Libro Mayor
El uso del Libro Diario y del Libro Mayor es fundamental para la correcta administración contable de cualquier empresa. Estos libros permiten realizar un seguimiento minucioso y preciso de todas las transacciones financieras, cumpliendo con las normativas legales y fiscales que regulan la actividad económica de las organizaciones.
Además, el mantenimiento adecuado de ambos registros asegura que la información financiera sea clara, comprensible y útil para la toma de decisiones estratégicas. Sin duda, la interacción entre el Libro Diario y el Libro Mayor es base de la contabilidad moderna, y el correcto rayado y registro puede marcar la diferencia en la gestión de una empresa.
Recursos adicionales para profundizar en contabilidad

Para aquellos interesados en profundizar en el tema de la contabilidad, existen numerosos recursos disponibles tanto en formato digital como físico. Algunos libros recomendados incluyen:
- Principios de Contabilidad Financiera de Jerry Weygandt.
- Contabilidad Intermedia de Donald E. Kieso.
- Normas Internacionales de Información Financiera (NIIF) para aquellos que deseen entender principios contables a nivel global.
Además, los cursos en línea ofrecidos por plataformas educativas como Coursera, edX y Udemy son una gran oportunidad para adquirir conocimientos en contabilidad. También se recomienda unir grupos o foros en línea donde se discuten las mejores prácticas contables.
Preguntas frecuentes sobre el Libro Diario y Libro Mayor
1. ¿Qué diferencia hay entre el Libro Diario y el Libro Mayor?
El Libro Diario es donde se registran las transacciones de forma cronológica, mientras que el Libro Mayor agrupa estas transacciones por cuenta. Ambos son esenciales para una contabilidad precisa y estructurada.
2. ¿Cuándo se debe hacer el cierre del Libro Diario?
El cierre del Libro Diario se debe realizar al final de cada período contable, asegurando que todas las transacciones han sido registradas correctamente antes de iniciar un nuevo ejercicio.
3. ¿Es necesario tener un Libro Mayor?
Sí, el Libro Mayor es fundamental para llevar un control detallado de cada cuenta, facilitando la elaboración de informes financieros y el análisis de la situación económica de la empresa.
4. ¿Qué software se recomienda para manejar el Libro Diario y Libro Mayor?
Existen muchas opciones de software en el mercado, tales como QuickBooks, Xero y Sage, que facilitan el manejo de registros contables de forma efectiva y en tiempo real.
Finalmente, el adecuado uso y comprensión del Libro Diario y el Libro Mayor es esencial para cualquier profesionistas en contabilidad y una herramienta clave para la labor empresarial.
Con el conocimiento adecuado y las herramientas correctas, las empresas pueden llevar a cabo una gestión financiera efectiva y cumplir con sus obligaciones contables de manera eficaz.
Deja una respuesta