
Cómo obtener préstamos con mal historial crediticio si no aprueban
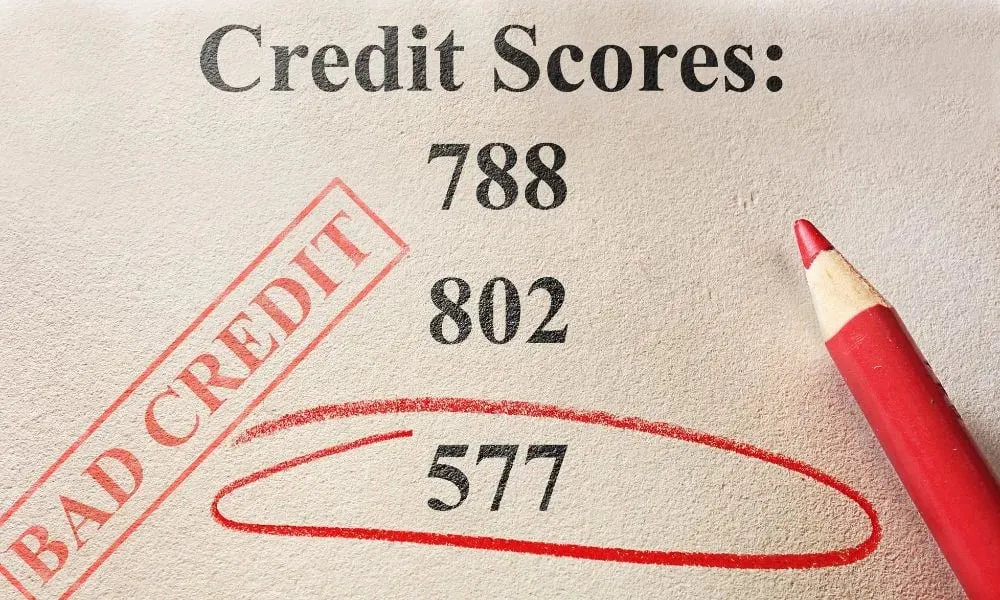
El acceso a préstamos con mal historial crediticio puede ser un desafío considerable para muchas personas. La incertidumbre generada por la búsqueda de una solución financiera puede resultar abrumadora, especialmente cuando una solicitud ha sido rechazada. A pesar de las dificultades, existen estrategias y recursos que pueden facilitar el acceso al crédito, incluso en condiciones adversas.
- Comprender tu historial crediticio
- Factores que influyen en la aprobación de préstamos
- Pasos a seguir tras un rechazo de crédito
- Mejora tu perfil crediticio antes de volver a solicitar
- Opciones de préstamos para personas con mal historial crediticio
- Préstamos garantizados o con aval: una alternativa viable
- Cómo presentar una solicitud de crédito efectiva
- Recursos adicionales para mejorar tu situación financiera
- Consejos para evitar futuros rechazos de crédito
- la perseverancia y la educación financiera son clave
- Preguntas frecuentes sobre cómo obtener préstamos con mal historial crediticio si no aprueban
Comprender tu historial crediticio
Antes de intentar obtener un préstamo, es crucial que comprendas a fondo tu historial crediticio. Este documento reúne toda la información sobre tus transacciones de crédito, incluidas las cuentas que has tenido, los importes adeudados, los pagos realizados y los atrasos. Normalmente, las agencias de informes crediticios suelen ser las encargadas de compilar esta información, y están disponibles para que puedas revisarlas. Conocer este reporte puede darte una idea clara de tu puntuación de crédito y las razones específicas que podrían estar afectándola negativamente.
Es recomendable que realices un chequeo de tu historial crediticio al menos una vez al año. Esto te permitirá identificar posibles errores que pueden perjudicar tu situación crediticia. Si encuentras inexactitudes, tienes derecho a disputar esos errores con la agencia de informes, lo que podría resultar en mejoras en tu puntuación, aumentando así tus posibilidades de obtener préstamos con mal historial crediticio.
Además, es importante saber cómo funciona el sistema de puntuación crediticia. La mayoría de las agencias de crédito utilizan un sistema de puntuación que va de 300 a 850, donde un mayor número normalmente indica un menor riesgo de incumplimiento. Los elementos que influencian tu puntuación incluyen la duración de tu historial crediticio, el nivel de endeudamiento, y tu comportamiento de pago. Así, conocer estos factores te permitirá dirigir esfuerzos específicos hacia la mejora de tu perfil crediticio.
Factores que influyen en la aprobación de préstamos

La aprobación de un préstamo depende de varios factores, que son Interdependientes y que a menudo son evaluados en conjunto por los prestamistas. Uno de los elementos más determinantes es el historial crediticio. Si este presenta fallas considerables, es probable que enfrentes serias dificultades para obtener financiamiento. Sin embargo, no es el único factor a considerar.
La capacidad de pago es otro componente fundamental en la evaluación de las solicitudes de crédito. Los prestamistas analizan los ingresos del solicitante, sus gastos mensuales y su relación deuda-ingreso. Si la relación es muy alta, el prestamista podría considerar que el solicitante tiene un riesgo financiero elevado, también podría cuestionar su capacidad para enfrentar nuevos pagos. Por lo tanto, demostrar que tienes ingresos estables y suficientes podría mejorar tus posibilidades de éxito en una nueva solicitud.
Por último, la presentación de documentos y la claridad en la información proporcionada son cruciales. Los prestamistas aprecian la honestidad y la transparencia. Si en tu solicitud no proporcionaste información completa o diste datos inconsistentes, tendrás muchas más probabilidades de ser rechazado, especialmente cuando tu historial crediticio ya es desfavorable. Asegúrate de revisar todos tus documentos antes de presentar nuevas solicitudes.
Pasos a seguir tras un rechazo de crédito

Recibir un rechazo de crédito puede resultar desalentador, pero es vital poner en marcha un plan de acción. El primer paso suele ser obtener claridad sobre las razones del rechazo. Típicamente, los prestamistas están obligados a informar sobre por qué has sido rechazado, una práctica que debes aprovechar para realizar ajustes necesarios en tu situación.
Una vez que comprendas los motivos de la negativa, es recomendable que elabores un plan para abordar esos problemas. Si se debe a un mal historial crediticio, considera tomar medidas para mejorar tu puntuación antes de volver a solicitar. Esto podría incluir el pago de deudas más pequeñas, el almacenamiento de saldos bajos en tus tarjetas de crédito y mantener todos los pagos a tiempo.
En caso de que el problema sea la falta de ingresos suficientes, podrías explorar opciones de ingresos adicionales. Esto puede incluir trabajos a tiempo parcial o freelance, que, además de aumentar tu capacidad de pago, te brindarán un colchón financiero más sólido ante futuras obligaciones crediticias. Como última recomendación, no dudes en buscar asistencia profesional de un asesor financiero, quien podrá orientarte sobre las estrategias más adecuadas para tu situación.
Mejora tu perfil crediticio antes de volver a solicitar
Si tu solicitud de creditó fue rechazada, es crucial que trabajes en mejorar tu perfil crediticio antes de considerar una nueva solicitud. Los prestamistas quieren ver un cambio en tu comportamiento crediticio al momento de solicitar un préstamo nuevamente. Algunas acciones que puedes tomar incluyen la reducción de deudas existentes, cumpliendo siempre con los plazos establecidos para tus pagos, y evitando caer en la trampa de realizar nuevas solicitudes de créditos de forma continua.
Además, generar un fondo de ahorro puede ayudar a fortalecer tu perfil financiero. Un ahorro sustancial puede mostrarse como un activo positivo ante los ojos de los prestamistas, reflejando que, a pesar de los reveses crediticios, tienes la capacidad de gestionar tus finanzas. Este tipo de medidas son clave para solidificar la confianza que puedes generar en los futuros prestamistas.
Por otro lado, utiliza el tiempo que te tomes para mejorar tu perfil crediticio para educarte sobre productos financieros. Familiarízate con las distintas opciones de préstamos disponibles y los requisitos que demandan, así como estudiar tu perfil para identificar qué tipo de préstamos están a tu alcance. Aprovechar esta oportunidad para formarte puede ayudarte a dar pasos más confiables y seguros en el ámbito crediticio.
Opciones de préstamos para personas con mal historial crediticio

A pesar de que obtener préstamos con mal historial crediticio puede ser complejo, existen opciones disponibles. Algunos prestamistas especializados se enfocan en ofrecer préstamos a individuos con antecedentes crediticios desfavorables, que a menudo son reconocidos como prestamistas de "alto riesgo". Estos prestamistas suelen otorgar préstamos a cambio de intereses más elevados y, en ocasiones, requieren garantías adicionales.
Además, los préstamos de día de pago son otra opción, aunque deben considerarse con precaución. Estos préstamos suelen tener plazos de reembolso muy cortos y tasas de interés muy altas, lo que puede conducir a un ciclo de deuda si no se manejan adecuadamente. También están disponibles opciones como préstamos personales sin verificación de crédito, que pueden ayudarte a conseguir el financiamiento que necesitas rápidamente, pero también suelen conllevar riesgos significativos.
Otra alternativa viable son las cooperativas de crédito, que pueden ofrecer términos más suaves y tasas de interés más competitivas que los bancos. Mientras que algunas cooperativas requieren que seas miembro, muchas veces es posible obtener una membresía fácilmente. Además, al estar más orientadas a la comunidad, tienden a considerar aspectos más personales en la evaluación de sus miembros, lo que podría aumentar tus posibilidades de aprobación.
Préstamos garantizados o con aval: una alternativa viable

Los préstamos garantizados son otra vía que puedes explorar si tienes un mal historial crediticio. Estos préstamos requieren que el solicitante aporte un activo como garantía, lo que puede incluir propiedades, vehículos o ahorros. La ventaja de esta modalidad es que al ofrecer un colateral, disminuyes el riesgo para el prestamista, aumentando así tus posibilidades de obtener la aprobación del crédito.
Además, los préstamos con aval son otra opción considerable. En este caso, una tercera persona, que puede ser un familiar o un amigo, se compromete a cubrir el pago del préstamo en caso de que el prestatario original no cumpla con las responsabilidades. La inclusión de un aval puede hacer que un prestamista esté más dispuesto a aprobar el préstamo, ya que tendrá un respaldo adicional por el cual puede recurrir en caso de incumplimiento.
Sin embargo, es crucial que consideres todas las implicaciones de poner en riesgo tus activos o el crédito de alguien más. Es importante discutir todos los términos y condiciones con tu aval y asegurarte de que comprenden los riesgos relacionados con esta alternativa. Esto ayudará a mantener relaciones sanas y evitar malentendidos en el futuro.
Cómo presentar una solicitud de crédito efectiva
Una presentación eficaz de la solicitud de crédito es esencial, especialmente cuando se tiene un mal historial crediticio. El primer paso es reunir toda la documentación necesaria. Asegúrate de proporcionar todos los documentos solicitados y con claridad para minimizar cualquier posible inconveniente. Un expediente completo y bien organizado puede facilitar el proceso de aprobación, pues otorga a los prestamistas confianza en tu compromiso.
Además, es recomendable preparar un resumen solicitando el préstamo donde especifiques la cantidad requerida y el propósito del mismo. No subestimes Ser honesto sobre tu situación financiera. Muchas veces, mostrar una comprensión clara de tu historia financiera y tus esfuerzos por mejorar puede influir positivamente en la decisión de los prestamistas. Esto se traduce en un enfoque más personalizado y humano, lo que podría facilitar la posibilidad de que accedan a tu solicitud.
Finalmente, es clave seguir todas las instrucciones del prestamista al presentar la solicitud. Si hay algún proceso que deba completarse o alguna documentación adicional que deba proporcionarse, asegúrate de seguir todos los pasos al pie de la letra. Este nivel de atención al detalle no solo demuestra tu seriedad y compromiso, sino que también minimiza las posibilidades de errores que puedan costarte la aprobación del préstamo.
Recursos adicionales para mejorar tu situación financiera
Existen numerosos recursos que pueden ayudarte a mejorar tu situación financiera y, por lo tanto, tus posibilidades de obtener préstamos en el futuro. Una de las herramientas más valiosas es la educación financiera. Hay libros, blogs, cursos online y seminarios que abordan temas como la gestión del dinero, la creación de un presupuesto y la planificación para el ahorro. Utilizar estos recursos puede brindarte un entendimiento más profundo para tomar decisiones financieras informadas.
Otro recurso clave son las organizaciones sin fines de lucro que ofrecen asesoría financiera gratuita. Muchos de estos grupos se dedican a ayudar a personas a mejorar sus situaciones financieras, proporcionando educación, asistencia en la elaboración de presupuestos y estrategias para salir de deudas. No dudes en contactar a organizaciones en tu área que puedan ofrecerte este servicio.
Asimismo, las apps de finanzas y presupuestos pueden ser herramientas muy útiles en tu camino hacia el control financiero. Estas aplicaciones te permiten llevar un seguimiento de tus gastos, gestionar tus deudas y establecer metas de ahorro. Con una adecuada planificación, puedes crear un camino hacia una situación financiera más saludable, lo que será beneficioso para futuras solicitudes de crédito.
Consejos para evitar futuros rechazos de crédito
Finalmente, aquí hay algunos consejos que pueden ayudarte a evitar futuros rechazos de crédito. En primer lugar, mantén un buen comportamiento crediticio. Paga todas tus cuentas a tiempo y trata de no utilizar más del 30% de tu límite de crédito. Esto ayudará a mejorar tu historial y, en consecuencia, tu puntuación crediticia.
Además, evita hacer múltiples solicitudes de crédito en un corto período. Cada vez que solicitas crédito, esto genera una consulta en tu archivo de crédito, lo que puede afectar tu puntuación. Realiza tus solicitudes de forma consciente y planificada, y siempre revisa tu situación antes de volver a solicitar.
Finalmente, mantente informado sobre tu historial crediticio. Verifica periódicamente tu reporte y trabaja activamente para corregir cualquier error. La transparencia y la responsabilidad son claves en este proceso y no solo te ayudarán en la obtención de préstamos, sino que también te permitirán alcanzar una salud financiera más sostenible.
Para entender mejor las opciones disponibles, a continuación, te presentamos un video que te guiará sobre cómo obtener préstamos con mal historial crediticio si no aprueban.
la perseverancia y la educación financiera son clave

Obtener préstamos con mal historial crediticio es un proceso que requiere dedicación, planificación y un enfoque práctico hacia la mejora continua. A pesar de los obstáculos que puedas enfrentar, la perseverancia, junto con la educación financiera adecuada, puede marcar la diferencia en tu habilidad para acceder al crédito que necesitas con éxito.
Con los pasos adecuados y un compromiso genuino para mejorar tu situación financiera, es posible revertir un mal historial crediticio y avanzar hacia un futuro más sólido y prometedor.
Preguntas frecuentes sobre cómo obtener préstamos con mal historial crediticio si no aprueban
¿Dónde me pueden prestar dinero si tengo mal historial crediticio?
Si tienes un mal historial crediticio, existen varias opciones donde puedes solicitar un préstamo. Es importante que examines diferentes alternativas que podrían adaptarse a tu situación financiera. Algunas de las opciones incluyen:
- Prestamistas privados: Pueden ofrecer condiciones más flexibles que los bancos tradicionales.
- Cooperativas de crédito: A menudo tienen requisitos menos estrictos y pueden ser más comprensivas.
- Préstamos entre particulares: Plataformas que conectan a prestamistas y prestatarios, donde las condiciones son negociables.
También puedes considerar buscar préstamos garantizados, donde ofreces un activo como respaldo. Sin embargo, es fundamental que evalúes los riesgos y condiciones antes de tomar una decisión.
¿Qué préstamo es más fácil de obtener en línea con un historial crediticio negativo?
Si tienes un historial crediticio negativo, los préstamos en línea que son más fáciles de obtener suelen ser los préstamos personales de bajo monto. Estas opciones son ofrecidas por prestamistas alternativos que no siempre requieren un chequeo exhaustivo de crédito. Generalmente, estos préstamos se caracterizan por:
- Requisitos mínimos: Suelen pedir menos documentación y condiciones más flexibles.
- Procesos rápidos: La aprobación y el desembolso se realizan en poco tiempo.
- Menores montos: Generalmente, se ofrecen cantidades reducidas, lo que aumenta las posibilidades de aprobación.
Otra alternativa son los préstamos con garantía, que requieren que ofrezcas un bien como respaldo. Esto reduce el riesgo para el prestamista y puede facilitar la obtención del crédito, incluso con un historial crediticio negativo. Sin embargo, es fundamental considerar los riesgos asociados, ya que podrías perder el bien en caso de impago.
¿Adónde acudir cuando nadie te concede un préstamo?
Cuando te encuentras en la situación de que nadie te concede un préstamo, hay varias alternativas que puedes explorar. Es fundamental no perder la esperanza y considerar opciones que puedan adaptarse a tu situación financiera. Algunas alternativas incluyen:
- Cooperativas de crédito: Estas instituciones a menudo tienen requisitos menos estrictos que los bancos tradicionales.
- Préstamos entre particulares: Puedes buscar plataformas que conecten a prestatarios con inversores dispuestos a ofrecer financiamiento.
- Préstamos con garantía: Ofrecer un bien como garantía puede facilitar la obtención de un préstamo.
Además de estas opciones, es recomendable revisar organizaciones no lucrativas que ofrezcan asesoría financiera. Estas entidades pueden ayudarte a encontrar soluciones a tu situación, así como a mejorar tu historial crediticio. Considera:
- Asesoría financiera gratuita: Busca organizaciones que ofrezcan consultas sin costo.
- Programas de educación financiera: Participar en estos programas puede ayudarte a manejar mejor tus finanzas.
- Negociaciones con acreedores: A veces, hablar directamente con tus acreedores puede abrir nuevas posibilidades.
¿Cómo puedo obtener un préstamo cuando nadie me lo aprueba?
Si te encuentras en la situación de que nadie te aprueba un préstamo debido a un mal historial crediticio, una opción es considerar prestamistas alternativos. Estos pueden incluir prestamistas en línea o entidades de microfinanzas que suelen tener requisitos más flexibles. Sin embargo, es crucial investigar a fondo para evitar caer en trampas de usura.
Otra estrategia es mejorar tu perfil crediticio antes de solicitar un préstamo. Esto puede implicar pagar deudas pendientes, reducir el uso de crédito disponible y asegurarte de que no haya errores en tu informe crediticio. Además, puedes intentar obtener un co-firmante con buen crédito, lo que puede aumentar tus posibilidades de aprobación.
Finalmente, si necesitas urgentemente un préstamo, podrías considerar préstamos entre particulares o plataformas de crowdfunding. Estas opciones a menudo son menos estrictas en términos de requisitos crediticios, pero asegúrate de comprender las condiciones y tasas de interés. También es recomendable tener en cuenta:
- La transparencia en las condiciones del préstamo.
- Las tasas de interés y comisiones asociadas.
- La posibilidad de negociar plazos y pagos.
Deja una respuesta