
Interés tarjeta de crédito BBVA: Cuánto realmente se cobra
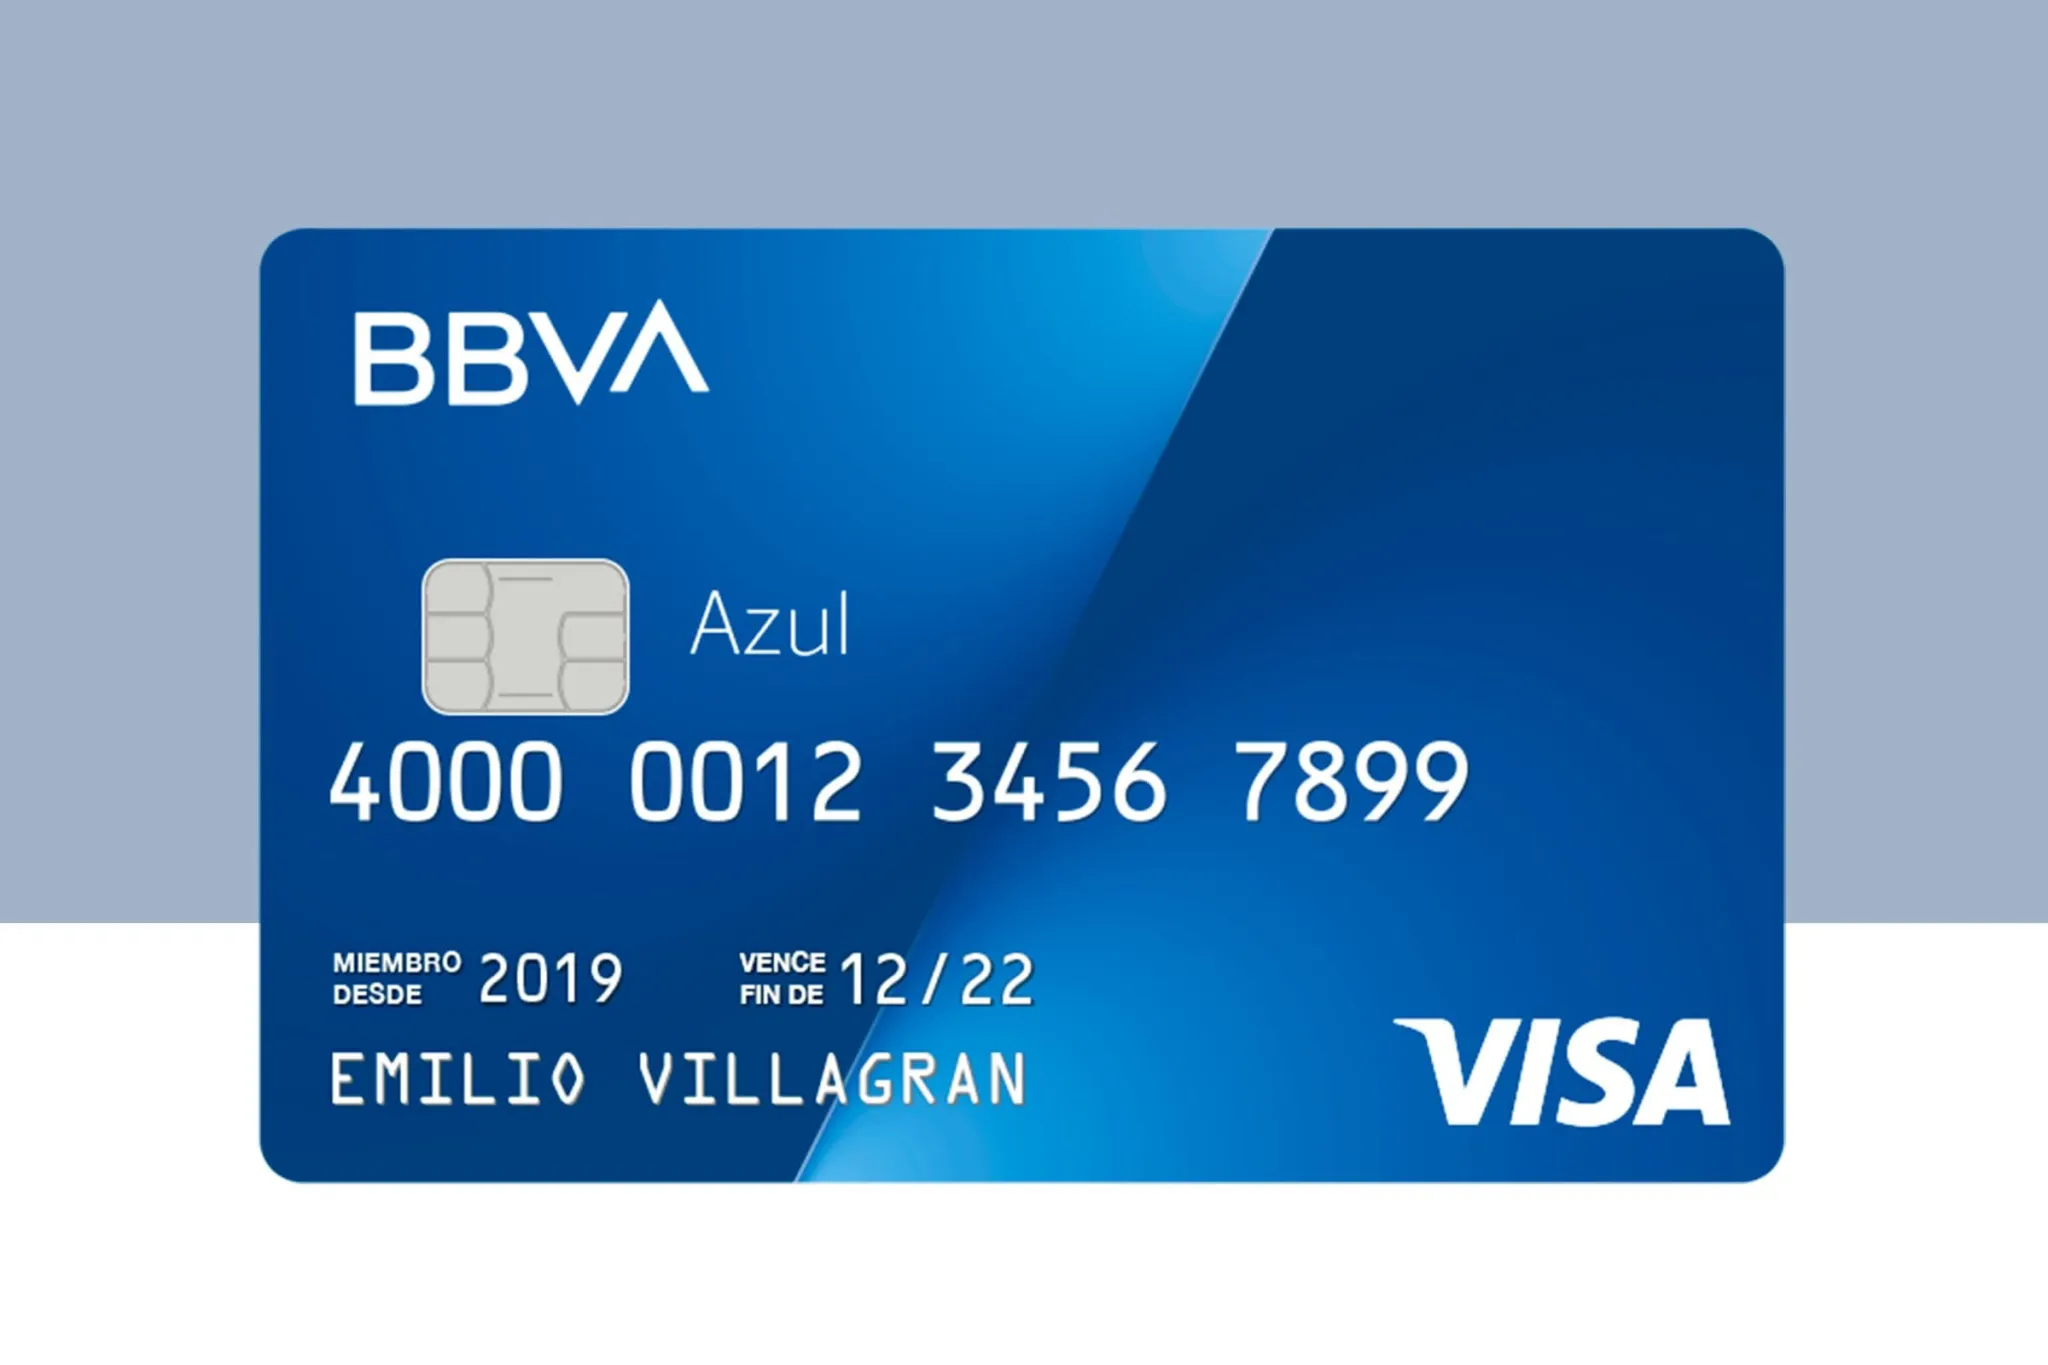
BBVA Bancomer ofrece diversas opciones en el mercado de tarjetas de crédito con características muy variadas que se adaptan a las necesidades de diferentes usuarios. Por esta razón, es esencial comprender cada uno de los aspectos relevantes al elegir una tarjeta, sobre todo el interés tarjeta de crédito BBVA.
- Tipos de tarjetas de crédito BBVA
- Costo Anual Total (CAT): ¿Qué es y por qué es importante?
- Comparación de tasas de interés entre tarjetas BBVA
- Requisitos de ingreso para solicitar una tarjeta de crédito BBVA
- ¿Cómo se calcula el interés?
- Cargos adicionales: Cuotas anuales y disposiciones en efectivo
- Ventajas y desventajas de cada tarjeta
- Consejos para elegir la tarjeta de crédito adecuada
- Tomando una decisión informada
Tipos de tarjetas de crédito BBVA

BBVA ofrece una amplia variedad de tarjetas de crédito que se ajustan a diferentes perfiles de consumo y necesidades financieras. Entre las más populares se encuentran la Tarjeta Azul, la Tarjeta Oro, la Tarjeta Platinum y la Tarjeta Negocios. Cada una de estas tarjetas tiene características únicas, y se enfocan en diferentes objetivos y beneficios.
La Tarjeta Azul está destinada a aquellos que buscan un producto básico, sin complicaciones. Suele presentar un CAT más elevado en comparación con las otras, pero es una buena opción para quienes inician en el mundo de las tarjetas de crédito. En cambio, la Tarjeta Oro ofrece mayores beneficios y un CAT inferior. Esta tarjeta es ideal para quienes realizan gastos moderados regularmente y desean obtener recompensas por su uso.
Para usuarios de alto gasto, la Tarjeta Platinum puede ser la opción preferida. Esta tarjeta cuenta con un CAT más bajo, además de ofrecer beneficios exclusivos en viajes y compras. Finalmente, la Tarjeta Negocios está destinada a empresarios y emprendedores, diseñadas para brindar beneficios en gastos empresariales, con un enfoque especial en ayudar a la administración de las finanzas de la empresa. Al considerar un tipo de tarjeta, es crucial evaluar tanto la tasa de interés como los beneficios asociados.
Costo Anual Total (CAT): ¿Qué es y por qué es importante?
El Costo Anual Total (CAT) es un indicador que representa el costo total que implica la utilización de una tarjeta de crédito. Este incluye no solo los intereses cobrados, sino también todas las comisiones y cargos asociados a la tarjeta durante un año. Por tanto, el CAT permite a los usuarios realizar comparaciones más acertadas entre diferentes opciones de financiamiento y elegir la tarjeta que más le conviene.
Es importante señalar que el CAT puede variar significativamente según el tipo de tarjeta y el perfil del usuario, lo que implica que algunas tarjetas que parecen tener un costo más bajo pueden volverse más caras si se considera el CAT. Por ejemplo, la Tarjeta Azul tiene un CAT de 70.40% mientras que la Tarjeta Platinum presenta un CAT de 50.30%. Esto significa que, aunque la primera tenga menos servicios ofrecidos, su costo para el usuario puede ser superior en general.
Los usuarios suelen tomar decisiones basadas únicamente en el interés y no en el CAT. Esto puede resultar en una elección subóptima que les lleve a tener que pagar más de lo que esperaban. Por lo tanto, al considerar una tarjeta de crédito BBVA, es fundamental no solo mirar la tasa de interés, sino también el CAT, que proporciona una imagen más completa del costo real asociado a la tarjeta.
Comparación de tasas de interés entre tarjetas BBVA

Para muchos usuarios, la comparación de tasas de interés tarjeta de crédito BBVA es un paso vital en el proceso de selección. Las tasas de interés pueden diferir notablemente entre las diversas tarjetas de crédito. En el caso de BBVA, por ejemplo, las tasas pueden oscilar desde 24% hasta 82%, dependiendo del tipo de tarjeta y la calificación crediticia del solicitante.
Comparar elementos como el CAT y la tasa de interés es esencial, ya que una tarjeta con un CAT alto puede significar que, incluso si parece tener un interés atractivo, los costos adicionales pueden superarlo. Muchas personas cometen el error de elegir la tarjeta que tiene la tasa de interés más baja sin considerar todas las variables, como los cargos anuales o costos asociados a disposiciones de efectivo. Esto hace que, en el mediano y largo plazo, el costo de la tarjeta sea mucho menor si se elige sabiamente.
Las herramientas como la calculadora de intereses BBVA pueden ser muy útiles para los usuarios que desean entender mejor las implicaciones de elegir una tarjeta de crédito específica. Este tipo de calculadoras permiten a los potenciales usuarios simular diferentes situaciones financieras y prever el monto que podrían terminar pagando al final del ciclo de facturación. Para calcular intereses BBVA tarjeta de crédito, es importante utilizar estas herramientas y entender las tasas.
Requisitos de ingreso para solicitar una tarjeta de crédito BBVA
Al evaluar la posibilidad de obtener una tarjeta de crédito BBVA, es crucial tener en cuenta los requisitos mínimos de ingreso. Esto varía dependiendo del tipo de tarjeta solicitada. Por ejemplo, los ingresos requeridos pueden oscilar entre $4,000 para tarjetas de nivel básico hasta $50,000 para las tarjetas premium o de mayor categoría.
BBVA establece estos límites de ingreso para ayudar a determinar la capacidad de pago del solicitante. Un ingreso más alto puede facilitar la aprobación de tarjetas que ofrecen mayores beneficios, pero también implica mayores responsabilidades en la administración del crédito. Al solicitar cualquier tarjeta, será necesario presentar documentación que respalde los ingresos, como recibos de nómina o declaraciones fiscales, además de un buen historial crediticio que potencie la confianza del banco en la capacidad de pago del solicitante.
Los usuarios deben prestar especial atención a los cargos por retrasos o no cumplimiento de los pagos, pues estos pueden influir en la tasa de interés aplicada en el futuro. Por lo tanto, antes de realizar una solicitud, conviene evaluar si se cumplen con los requisitos de ingreso de la tarjeta solicitada y si realmente se puede hacer frente a esos pagos.
¿Cómo se calcula el interés?
Calcular el interés que se pagará sobre el saldo de una tarjeta de crédito puede sonar complicado, pero es un proceso más sencillo de lo que parece. Lo primero que necesitas saber es la tasa de interés anual que te ofrece tu tarjeta de crédito. Para calcular el interés que se cobrará, se procede de la siguiente manera:
- Determina la tasa de interés anual: Esto puede encontrarse en el contrato de la tarjeta.
- Convierte la tasa anual a tasa diaria: Generalmente, esto se hace dividiendo la tasa anual entre 365 (días del año).
- Calcula el saldo promedio diario: Suma los saldos que mantuviste durante el mes y divídelos por el número de días.
- Aplica la fórmula: Interés = (Saldo promedio diario x Tasa diaria x Días en el ciclo de facturación).
Este método permite a los usuarios tener una idea más clara de cuánto interés se generará sobre sus compras. Es importante recordar que si solo se realiza el pago mínimo, no solo aumentará el saldo pendiente, sino que el interés a pagar es mucho mayor en cada ciclo de facturación, incrementando la cantidad final a pagar en el futuro.
Cargos adicionales: Cuotas anuales y disposiciones en efectivo

Además de los intereses que se cobran sobre el saldo pendiente, los usuarios de tarjetas de crédito BBVA deben ser conscientes de los cargos adicionales que pueden impactar su costo total. Uno de estos cargos es la cuota anual, que varía de tarjeta a tarjeta. Por ejemplo, la Tarjeta Azul puede tener una cuota anual de $748 mientras que la Tarjeta Platinum puede superar los $2,579. Estas cuotas deben considerarse al evaluar qué tarjeta es la mejor opción para el usuario, ya que pueden afectar el costo total que se terminará pagando anualmente por tener y utilizar la tarjeta.
Además, los cargos por disposiciones de efectivo son una consideración vital. Cuando un usuario retira dinero en efectivo utilizando su tarjeta de crédito, generalmente se le cobrará un porcentaje del monto retirado o una tarifa fija, además del interés que comenzará a generar inmediatamente. Este interés puede ser significativamente más alto que el de las compras normales, lo que puede llevar a deudas altas si se utilizan las disposiciones de efectivo de manera habitual.
Por lo tanto, es esencial que los usuarios se informen bien sobre las comisiones vinculadas a su tarjeta de crédito y sean proactivos en administrar sus gastos, evitando así carteras de deuda que podrían complicar su situación financiera a largo plazo.
En este contexto, te invitamos a ver un video que aclara cuánto se cobra realmente de interés en la tarjeta de crédito BBVA y cuáles son los aspectos a tener en cuenta.
Ventajas y desventajas de cada tarjeta
Cada tarjeta de crédito BBVA tiene sus ventajas y desventajas. Conocer estas características puede facilitar la decisión de selección. La Tarjeta Azul, por ejemplo, es ideal para quienes buscan una opción sencilla y sin complicaciones, pero su CAT puede ser más alto. Por otro lado, la Tarjeta Oro posiblemente ofrezca beneficios como recompensas o promociones, haciendo de su costo anual algo más justificable si el usuario realiza compras frecuentes.
La Tarjeta Platinum es altamente recomendable para quienes tienen un gasto elevado y pueden beneficiarse de descuentos o acumulación de puntos, aunque representa una mayor cuota anual. La Tarjeta Negocios ofrece beneficios exclusivos para empresarios, lo que puede resultar en un gran ahorro si se utilizan adecuadamente sus ventajas, pero podría no ser adecuada para un usuario ordinario que no maneje gastos empresariales significativos.
Las ventajas de cada tarjeta pueden compensar sus desventajas si el usuario evalúa correctamente el tipo de gastos que realiza, su capacidad de pago, y si las recompensas y servicios ofrecidos se alinean con sus necesidades financieras. Es recomendable analizar cada opción de manera detenida y decidir con total claridad antes de comprometerse a un producto de crédito.
Consejos para elegir la tarjeta de crédito adecuada

A la hora de elegir una tarjeta de crédito apropiada, es vital priorizar varios factores. En primer lugar, considera tus necesidades personales, como el tipo de gastos que sueles realizar y tu capacidad de pago. No todas las tarjetas se ajustan a todos los estilos de vida; elegir una que no se adecue a tus hábitos puede generar gastos innecesarios e incluso deudas.
Utiliza herramientas como la calculadora de intereses BBVA para evaluar cómo el uso de cada tarjeta afectará tus finanzas. Conociendo las tasas de interés, el CAT y las comisiones, podrás hacer una elección más informada. Comparar los beneficios que cada tarjeta ofrece, tales como puntos de recompensa, seguro de viajes u opciones de reembolso, también puede ayudarte a decidir.
Finalmente, asegúrate de leer con detenimiento los términos y condiciones, porque en ocasiones hay cargos ocultos que pueden influir en tu decisión. Definir un presupuesto claro y tratar de no excederlo en compras con tarjeta de crédito contribuirá en gran medida a una gestión financiera saludable y a minimizar deudas indebidas en el futuro.
Tomando una decisión informada
La elección de una tarjeta de crédito BBVA debe ser una decisión bien pensada. El interés tarjeta de crédito BBVA, la tasa de interés de BBVA, el Costo Anual Total (CAT), cargos adicionales, beneficios y requisitos son todos factores clave a considerar. Llevar a cabo una investigación a fondo y comparar todas estas variables permitirá a los usuarios tomar decisiones informadas que se adecuen a sus necesidades y estilo de vida. En última instancia, una buena administración y elección responsable del crédito pueden conducir a un uso efectivo de la tarjeta de crédito, evitando problemas financieros en el futuro.
Conocer profundamente cada aspecto te permitirá aprovechar los beneficios de tener una tarjeta de crédito y evitar sorpresas desagradables al final del mes.
Deja una respuesta