
Cláusulas de un contrato: Guía sobre la tabla de Condusef
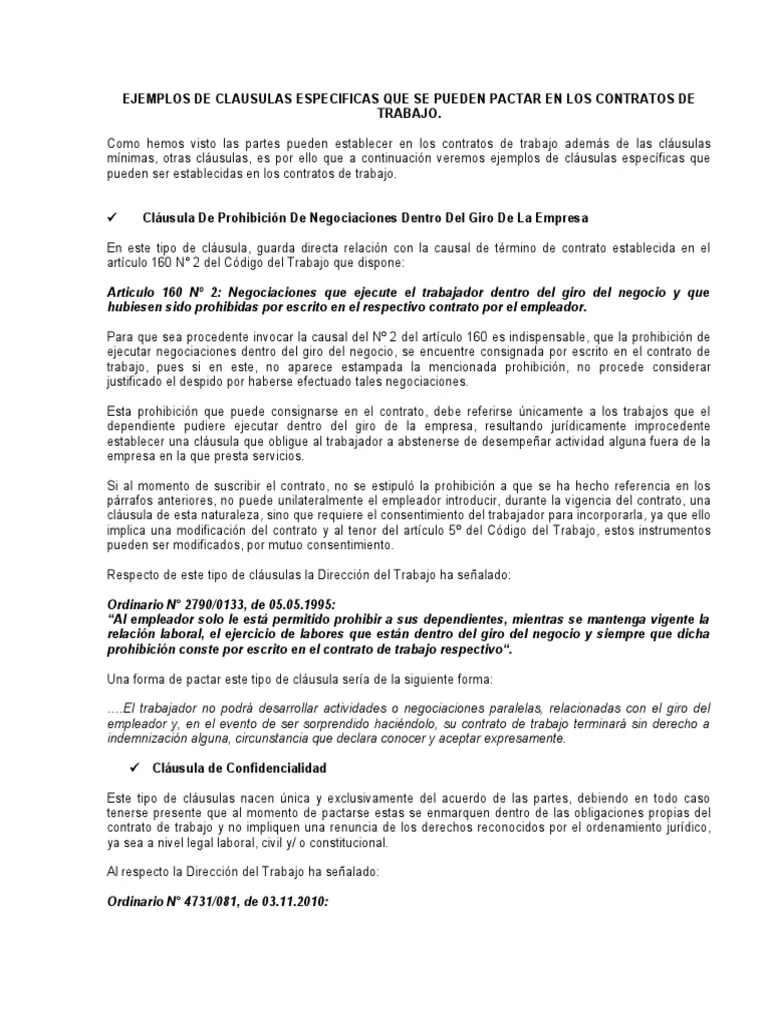
Los contratos son documentos legales fundamentales en diversas transacciones financieras. En el contexto de estas alianzas, las cláusulas de un contrato juegan un papel crucial al definir los derechos y obligaciones de las partes involucradas.
- Tipos de cláusulas comunes en contratos financieros
- Cambios recientes en los contratos de Banco Inbursa
- Cláusulas abusivas: ¿Qué son y cómo identificarlas?
- Duración y terminación de contratos: Lo que debes saber
- Consecuencias de no cumplir con las condiciones del contrato
- Proceso de desistimiento del contrato: Plazos y condiciones
- Deducciones de cuentas: Derechos del banco y del cliente
- Recomendaciones para leer y entender un contrato
- Recursos para resolver conflictos relacionados con cláusulas de contratos
- Estar informado sobre tu contrato
- Más información sobre las cláusulas de un contrato según la tabla de Condusef
Tipos de cláusulas comunes en contratos financieros
Los contratos financieros incluyen varios tipos de cláusulas que regulan distintas áreas de la relación contractual. Algunas de las más comunes son:
- Cláusula de interés: Indica la tasa de interés aplicable sobre los préstamos o créditos.
- Cláusula de plazo: Especifica la duración del contrato y las fechas relevantes para los pagos.
- Cláusula de mora: Establece las consecuencias en caso de retraso en los pagos.
- Cláusula de terminación: Define las circunstancias bajo las cuales una de las partes puede dar por terminado el contrato.
- Cláusula de cancelación: Indica en qué condiciones el banco puede cerrar la cuenta o cancelar la línea de crédito.
Cada una de estas cláusulas de un contrato hay que examinarlas detenidamente, ya que pueden tener un impacto significativo en la situación financiera del consumidor. Por ejemplo, una cláusula de interés demasiado elevada puede resultar en altos pagos que no se ajustan a la capacidad de pago del deudor, llevando a una situación de incumplimiento, mientras que una cláusula de terminación unilateral puede dejar a una parte sin recursos en momentos críticos.
Comprender cómo funcionan estas cláusulas y sus implicaciones es esencial para cualquier persona que desee tomar decisiones informadas sobre sus finanzas y evitar sorpresas desagradables en el futuro.
Cambios recientes en los contratos de Banco Inbursa
Recientemente, el Banco Inbursa ha tomado medidas para eliminar varias cláusulas abusivas en sus contratos de depósitos a la vista. Estas modificaciones buscan fomentar la transparencia y proteger a los clientes de disposiciones que pudieran perjudicarlos en contratos anteriores. Con la eliminación de estas cláusulas, el banco se alinea mejor con las regulaciones actuales y las expectativas de los consumidores en un mercado financiero dinámico.
Una de las principales mejoras es que los contratos ahora son de duración indefinida, permitiendo que ambas partes mantengan la relación contractual mientras lo deseen. Esto es un cambio significativo, ya que elimina la presión de tener que renovar o renegociar contratos periódicamente, lo que puede ser una carga para algunos consumidores. Cabe señalar que si cualquiera de las partes decide terminar el contrato, debe notificarlo con al menos 5 días de antelación, lo que brinda un espacio adecuado para la planificación financiera.
Además, el banco se reserva el derecho de cancelar contratos si no se cumplen las condiciones pactadas, lo que subraya Una correcta interpretación de las cláusulas. En caso de que el saldo en la cuenta sea cero o negativo durante tres meses consecutivos, el banco también puede proceder a la cancelación de la cuenta, una medida que exige que los titulares de cuentas mantengan un seguimiento cercano de su situación financiera.
Cláusulas abusivas: ¿Qué son y cómo identificarlas?

Las cláusulas abusivas son disposiciones que imponen condiciones desfavorables a una de las partes en detrimento de la otra, generalmente el consumidor. En el contexto de los contratos financieros, estas cláusulas pueden manifestarse de diferentes formas, tales como altas tasas de interés, comisiones excesivas o condiciones rígidas de cancelación.
Identificar cláusulas abusivas no siempre es simple, pero hay ciertas señales que pueden servir como advertencias. Por ejemplo, si una cláusula permite a una de las partes cambiar unilateralmente los términos del contrato, o si establece penalizaciones desproporcionadas para el incumplimiento, estas podrían ser consideradas como abusivas. Otro signo de alerta es la falta de claridad en la redacción; si siento que un término es confuso o ambiguo, hay razones para cuestionar su validez.
Los consumidores tienen el derecho de cuestionar e impugnar cláusulas que consideran abusivas. Para ello, es recomendable tener la asesoría de un abogado especializado en derecho financiero o acceder a organismos de protección al consumidor, quienes cuentan con recursos para ayudar a esclarecer estas situaciones.
Duración y terminación de contratos: Lo que debes saber
En el contexto de los contratos, entender la duración y las condiciones de terminación es esencial para que consumidores y empresas manejen adecuadamente sus relaciones contractuales. La duración de un contrato puede ser indefinida o definida. En el caso del Banco Inbursa, la duración de sus contratos de depósitos a la vista es indefinida, lo que permite mayor flexibilidad para ambas partes.
Es fundamental que los consumidores sean conscientes de que, si desean finalizar un contrato, deben seguir las condiciones de terminación establecidas. Por ejemplo, deben notificar a la otra parte con al menos 5 días de antelación. Esta disposición es crucial porque protege los derechos de ambas partes y garantiza un proceso ordenado al finalizar la relación contractual.
Por otro lado, las disposiciones que permiten a una parte cancelar el contrato de manera intempestiva (o sin previo aviso) pueden resultar problemáticas y poner en riesgo la estabilidad financiera del otro. En este marco, es vital para los consumidores leer con detenimiento estas cláusulas antes de comprometerse y, en caso de duda, buscar asesoría legal.
Consecuencias de no cumplir con las condiciones del contrato

No cumplir con las condiciones establecidas en un contrato puede traer múltiples consecuencias negativas tanto para el consumidor como para la institución financiera. La más evidente es la posibilidad de incurrir en penalizaciones económicas, que pueden incluir el cobro de intereses moratorios, comisiones por incumplimiento o, en casos extremos, la cancelación de las cuentas o servicios contratados.
Por otro lado, también puede afectar la calificación crediticia del consumidor. Las instituciones suelen reportar el incumplimiento a las entidades de crédito, lo que puede dificultar la obtención de financiamiento en el futuro. Las repercusiones de no cumplir con el contrato pueden ser severas y, en algunos casos, prolongadas.
En cualquier situación, es fundamental que los consumidores estén conscientes de los términos que aceptan al firmar un contrato y se comprometan a cumplir con lo establecido. En caso de que surjan dificultades, lo mejor es comunicarse con la institución financiera para tratar de llegar a un acuerdo amigable antes que problemas mayores se materialicen.
Proceso de desistimiento del contrato: Plazos y condiciones
El proceso de desistimiento de un contrato es el mecanismo por el cual una de las partes puede renunciar a sus derechos y obligaciones después de la firma. En el caso de los contratos de depósitos a la vista del Banco Inbursa, los clientes tienen la opción de desistirse sin penalización dentro de los diez días posteriores a la firma del contrato. Este derecho debe ser ejercido en un plazo específico, brindando así un período de reflexión para el consumidor.
Es fundamental que el cliente entienda que, a pesar de que puede desistirse sin penalización, esto solo se aplica si no ha utilizado el producto. Si el cliente ha realizado transacciones, pueden aplicarse comisiones o deducciones. Por ello, es recomendable leer adecuadamente los términos bajo los cuales se puede ejercer el desistimiento, y en caso de dudas, consultar con la institución financiera.
Por lo tanto, se sugiere que los consumidores siempre revisen los plazos y condiciones antes de formalizar un contrato, ya que cumplir con estos requisitos puede resultar en un ahorro significativo y evitar complicaciones legales en el futuro.
Deducciones de cuentas: Derechos del banco y del cliente

Las deducciones de cuentas son una parte inherente de muchos contratos financieros y pueden resultar confusas para los consumidores. Los bancos, como el Banco Inbursa, tienen el derecho de deducir de las cuentas los adeudos pendientes que presente el cliente, lo cual es una práctica común en el sector. Esta cláusula garantiza que el banco pueda recuperar los montos adeudados sin necesidad de procedimientos legales prolongados, acelerando la recuperación de fondos.
Desde la perspectiva del consumidor, es importante estar consciente de este derecho del banco. Si un cliente no realiza sus pagos a tiempo, el banco puede proceder a deducir dichos montos automáticamente de su cuenta. Esto podría ser problemático si el consumidor no está al tanto y su saldo disponible se ve afectado de manera inesperada.
Por lo tanto, es esencial que los clientes mantengan un seguimiento exhaustivo de sus cuentas y aseguren que tengan suficientes fondos disponibles para evitar que se realicen deducciones que pudieran ocasionar problemas financieros. La transparencia en este aspecto es clave para mantener una relación saludable con la institución financiera.
Recomendaciones para leer y entender un contrato
Leer y entender un contrato es un paso esencial antes de firmar cualquier acuerdo. A continuación, se presentan algunas recomendaciones que pueden ayudar a los consumidores a evaluar adecuadamente las cláusulas de un contrato:
- Dedica tiempo a la lectura: No firmes un contrato apresuradamente. Tómate el tiempo necesario para revisarlo con detalle.
- Haz anotaciones: A medida que leas, anota tus preguntas o inquietudes. Esto te permitirá abordarlas directamente con el representante del banco o proveedor de servicios.
- Consulta a un experto: Si existen cláusulas que no entiendes, no dudes en buscar asesoría legal. Un abogado especializado puede ofrecerte una visión clara.
- Pregunta sobre cláusulas importantes: No dudes en hacer preguntas sobre términos que te resulten confusos, como tasas de interés, penalizaciones o duración del contrato.
- Revisa los cambios frecuentes: Muchos contratos pueden incluir la posibilidad de modificaciones. Mantente informado sobre cualquier cambio que pueda surgir en las condiciones del contrato.
Al seguir estas recomendaciones, los consumidores estarán melhor equipados para tomar decisiones informadas y evitar problemas futuros con sus contratos.
En este sentido, te invitamos a ver el siguiente video que ofrece una guía detallada sobre las cláusulas de un contrato y cómo interpretarlas según la tabla de Condusef.
Recursos para resolver conflictos relacionados con cláusulas de contratos

Los conflictos relacionados con cláusulas de un contrato pueden ser estresantes y complicados. Sin embargo, existen recursos disponibles para ayudar a los consumidores a resolver estas cuestiones. Entre ellos, se destacan:
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef): Este organismo ofrece orientación, mediación y apoyo en la resolución de conflictos entre consumidores y entidades financieras.
- Procuraduría Federal del Consumidor (Profeco): Otra instancia que defiende los derechos de los consumidores, especializada en ayudar a resolver disputas comerciales.
- Asesoría legal privada: Contar con un abogado especializado en derecho financiero puede ser invaluable para entender las implicaciones legales de un conflicto y encontrar una solución adecuada.
- Plataformas de conciliación: Existen servicios en línea que permiten la resolución de disputas de manera más rápida y eficiente, lo que puede ser útil para resolver conflictos menores sin recurrir a litigios.
Conocer estos recursos puede marcar la diferencia en la forma en que un consumidor maneja conflictos y defiende sus derechos. La información y la asesoría adecuadas son esenciales para la defensa efectiva de los intereses del consumidor.
Estar informado sobre tu contrato
La comprensión de las cláusulas de un contrato es vital para proteger los derechos y las finanzas de un consumidor. Estar informado y preparado para leer y comprender estos documentos no solo ahorra tiempo, sino que también evita problemas a largo plazo. Los cambios recientes en las políticas de instituciones financieras como el Banco Inbursa indican la creciente La transparencia y la protección al consumidor.
Por lo tanto, los consumidores deben esforzarse por estar siempre al tanto de sus derechos y las obligaciones derivadas de los contratos que firman, así como aprovechar recursos como la Condusef y Profeco para obtener la ayuda necesaria cuando enfrentan disputas. Mantenerse proactivo en la gestión de sus relaciones contractuales se traduce en una mejor salud financiera y mayor tranquilidad.
Más información sobre las cláusulas de un contrato según la tabla de Condusef
¿Qué cláusulas debe llevar un contrato?
Un contrato bien estructurado debe incluir varias cláusulas esenciales que protejan los intereses de ambas partes. Entre las más importantes se encuentran:
- Objeto del contrato: Descripción clara de los servicios o bienes involucrados.
- Obligaciones y derechos: Detalle de las responsabilidades de cada parte.
- Plazo de vigencia: Duración del contrato y condiciones para su renovación.
- Condiciones de pago: Monto, forma y plazos de pago establecidos.
- Cláusula de confidencialidad: Protección de información sensible intercambiada.
Asimismo, es fundamental incluir cláusulas que aborden la resolución de conflictos y la legislación aplicable, ya que esto facilitará la gestión de situaciones imprevistas. Una buena práctica es revisar y ajustar estas cláusulas regularmente para adaptarse a cambios legales o de circunstancias.
¿Cómo saber si un contrato de préstamo es legal?
Para determinar si un contrato de préstamo es legal, es fundamental revisar ciertos aspectos clave. En primer lugar, asegúrate de que el contrato esté por escrito y que contenga todos los datos esenciales, como la identificación de las partes, el monto del préstamo y las tasas de interés aplicables. Un contrato bien estructurado es un indicativo de su legitimidad.
Además, verifica que la entidad que otorga el préstamo esté registrada y regulada por las autoridades correspondientes. Puedes consultar en la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) para confirmar su legalidad. También es recomendable revisar si el contrato incluye cláusulas que puedan ser consideradas abusivas, como cargos ocultos o condiciones desproporcionadas.
Por último, considera leer detenidamente todas las cláusulas del contrato antes de firmarlo. Si encuentras términos que no comprendes, no dudes en pedir aclaraciones. Recuerda que tu protección como consumidor es prioridad y que un contrato claro y justo es fundamental para una relación financiera saludable.
¿Qué banco tiene más quejas ante la CONDUSEF?
Según los datos más recientes de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), el banco que ha registrado el mayor número de quejas es Banco Azteca. Esta situación refleja la importancia de investigar y evaluar la calidad de servicio antes de elegir una institución financiera.
Entre las principales razones de las quejas se encuentran:
- Problemas con cargos indebidos
- Dificultades para cancelar productos
- Atención al cliente deficiente
¿Cuáles son los tipos de cláusulas que existen?
Los contratos pueden incluir diversas cláusulas que regulan los derechos y obligaciones de las partes involucradas. Entre los tipos más comunes se encuentran las cláusulas generales, que establecen disposiciones aplicables a todo el contrato, y las cláusulas específicas, que se refieren a aspectos particulares de la relación contractual. Estas últimas pueden abordar temas como pagos, plazos y condiciones especiales.
Otro tipo importante de cláusulas son las cláusulas resolutorias, que permiten la terminación del contrato bajo ciertas circunstancias, y las cláusulas penales, que establecen sanciones en caso de incumplimiento. Además, las cláusulas de confidencialidad son esenciales para proteger información sensible compartida entre las partes, asegurando que no se divulgue sin el consentimiento correspondiente.
Por último, es relevante mencionar las cláusulas de jurisdicción, que determinan el lugar donde se resolverán posibles controversias, y las cláusulas de modificación, que establecen el procedimiento para realizar cambios en el contrato. La inclusión de estos tipos de cláusulas permite a las partes tener claridad y seguridad jurídica en su relación contractual.
Deja una respuesta