
Qué es la tasa de interés promedio ponderada según Condusef
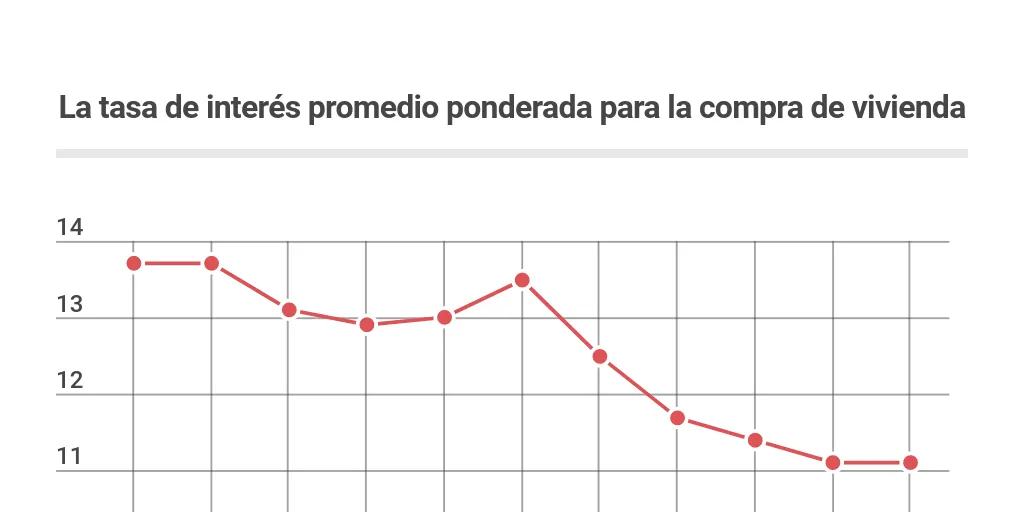
La tasa de interés en los servicios financieros es un concepto complejo pero fundamental. Comprender su funcionamiento es clave para gestionar adecuadamente nuestras finanzas personales y evitar sorpresas desagradables.
- La tasa de interés promedio ponderada en el manejo de tarjetas de crédito
- Cómo se calcula la tasa de interés promedio ponderada según Condusef
- Comparación entre la tasa de interés promedio ponderada y otros indicadores financieros
- Impacto de la tasa de interés promedio ponderada en el costo total de los préstamos
- Recomendaciones de Condusef para un uso responsable de las tarjetas de crédito
- Conclusiones sobre la tasa de interés promedio ponderada y su relevancia para los usuarios financieros
- Más información sobre la tasa de interés promedio ponderada según Condusef
La tasa de interés promedio ponderada en el manejo de tarjetas de crédito
Latasa de interés promedio ponderada en el uso de tarjetas de crédito no puede ser subestimada. Este indicador se convierte en una herramienta clave al momento de tomar decisiones financieras, ya que permite a los usuarios identificar cuál será el impacto real en sus finanzas al utilizar una tarjeta u otra. Al ser un reflejo del costo promedio que un usuario deberá pagar por los montos que tiene financiados en su tarjeta, su conocimiento se traduce en un mejor manejo de las finanzas personales.
En un análisis más profundo, la tasa también ayuda a los usuarios a comparar diferentes opciones de crédito. Por lo general, las tarjetas de crédito tienen varios costos asociados. Además de la tasa de interés, se deben considerar las comisiones por anualidad, administración y otros conceptos que pueden incrementar significativamente el costo total del crédito. En este sentido, la tasa de interés promedio ponderada se convierte en la base para un análisis más completo, permitiendo al usuario entender de manera clara cuánto le costará realmente el uso de su tarjeta. Este conocimiento empodera a los consumidores a negociar mejores términos o optar por productos financieros que se adapten a su perfil de gasto.
Por otro lado, una correcta comprensión de esta tasa también contribuye a disminuir la morosidad en los pagos. Si los usuarios son conscientes del costo que implica no pagar a tiempo, es más probable que prioricen el pago de sus deudas. Este rubro también afecta de manera directa a la salud financiera de los bancos, quienes corren el riesgo de impago en caso de que los usuarios no se sientan conscientes de sus obligaciones. Por ende, entender la tasa de interés promedio ponderada no solo beneficia al usuario, sino que contribuye a la estabilidad del sistema financiero en su conjunto.
Cómo se calcula la tasa de interés promedio ponderada según Condusef
El cálculo de la tasa de interés promedio ponderada, según lo definido por Condusef, es un proceso que implica sumar las tasas aplicables a un portafolio de deudas y luego ponderar este total en base a los montos de cada una de dichas deudas. Se utilizan dos elementos clave: el monto de la deuda y la tasa de interés correspondiente a cada cantidad. Esto se hace mediante la fórmula siguiente:
Tasa promedio ponderada = (Tasa1 x Monto1 + Tasa2 x Monto2 + ... + TasaN x MontoN) / (Monto1 + Monto2 + ... + MontoN)
En dicha fórmula, cada tasa se multiplica por su correspondiente monto, y posteriormente todos esos valores se suman. Esta suma se divide entre el total de los montos para un resultado que es más exacto, reflejando el costo real del crédito. Es importante tener en cuenta que el cálculo puede variar dependiendo de si un usuario tiene un saldo pendiente que se mantiene en diferentes categorías de intereses, como una tasa baja para el primer año de uso de la tarjeta y luego una tasa más alta en el siguiente. En estos casos, la tasa promedio puede variar significativamente.
Para los usuarios de tarjetas de crédito, es esencial que comprendan esta metodología, ya que les permitirá entender cómo las diferentes tasas aplicables a sus saldos pueden impactar en el costo total del uso de la tarjeta. Con esta información, es posible tomar decisiones más informadas sobre cómo y cuándo utilizar el crédito, así como sobre la estrategia de pago que se debería seguir. La tasa de interés promedio ponderada es, sin duda, un concepto central en la gestión óptima de las finanzas personales y en el uso adecuado de productos de crédito.
Comparación entre la tasa de interés promedio ponderada y otros indicadores financieros
La tasa de interés promedio ponderada no existe en un vacío; es importante compararla con otros indicadores financieros para tener una visión más amplia del costo asociado al crédito. Dos de los indicadores más relevantes son la Tasa Efectiva Anual (TEA) y el Costo Anual Total (CAT). Cada uno de estos indicadores proporciona información valiosa, pero abordan la problemática desde perspectivas diferentes.
La TEA representa el costo total del financiamiento expresado en términos anuales, considerando gastos asociados como comisiones y seguros. Este indicador le da al usuario una idea clara del costo real del crédito a lo largo de un periodo de un año. Por otro lado, el Costo Anual Total (CAT) incluye no solo el costo del financiamiento, sino también todos los costos relacionados con la gestión del crédito, como comisiones de apertura y otros gastos, presentando una imagen más completa del costo global de un producto financiero. La diferencia clave entre el CAT y la tasa promedio ponderada radica en que el CAT abarca todos los costos de manera más integral, mientras que la tasa promedio ponderada se centra en las tasas de interés específicamente.
Comparar la tasa de interés promedio ponderada con estos indicadores permite a los usuarios evaluar diferentes opciones de productos financieros en su totalidad. Por ejemplo, una tarjeta con una baja tasa de interés promedio ponderada puede no ser tan atractiva si, al compararla, se descubre que también tiene un CAT elevadísimo. De este modo, una comprensión holística relacionada con la tasa promedio ponderada puede ayudar a los usuarios a evitar productos que, pese a parecer atractivos a primera vista, resultan ser costosísimos a largo plazo.
Impacto de la tasa de interés promedio ponderada en el costo total de los préstamos
El impacto de la tasa de interés promedio ponderada en el costo total de los préstamos es indiscutible y puede ser la diferencia entre una carga financiera manejable y una insostenible. Cuando un usuario incurre en deudas de tarjetas de crédito, es vital que comprenda cómo la tasa promedio ponderada se traduce en montos a pagar cada mes. Los usuarios muchas veces no perciben la magnitud de las tasas de interés hasta que enfrentan el saldo pendiente y el interés acumulado. Aquí es donde la tasa promedio ponderada cobra relevancia, ya que ofrece una claridad sobre cómo cada compra se ve afectada por las tasas de interés, derivadas de sus diferentes modalidades de crédito.
Una elevada tasa de interés promedio ponderada puede resultar en un pago mínimo que apenas cubre los intereses y no logra reducir el capital de la deuda. Los usuarios que no se percatan de esto pueden acumular deudas de manera exponencial, llevando a situaciones de endeudamiento problemático. Esto es particularmente importante cuando se considera que el uso irresponsable de las tarjetas de crédito puede llevar a que el usuario termine pagando mucho más de lo originalmente utilizado. La tasa de interés promedio ponderada se convierte entonces en un termómetro del costo del crédito, dado que puede servir de alerta para los usuarios si sienten que la carga se vuelve pesada.
Además, un monitoreo regular de la tasa de interés promedio ponderada puede ayudar a los usuarios a identificar patrones en sus gastos y, por ende, a adoptar medidas correctivas para evitar sobrecargos. Este cálculo se vuelve indispensable para aquellos que buscan un manejo financiero responsable, contribuyendo a crear un plan de pago efectivo y sostenible en el tiempo.
Recomendaciones de Condusef para un uso responsable de las tarjetas de crédito
Condusef, en su función de educar y proteger a los usuarios de servicios financieros, ofrece una serie de recomendaciones cruciales para el uso responsable de las tarjetas de crédito. Siguiendo estas orientaciones, los usuarios pueden optimizar el manejo de su crédito y minimizar costos innecesarios. Entre las recomendaciones más destacadas se incluyen:
- Utiliza las tarjetas de crédito dentro de tu presupuesto: Es fundamental no exceder los límites establecidos; de lo contrario, es fácil caer en la trampa del endeudamiento.
- Paga puntualmente los saldos: La puntualidad no solo previene cargos por intereses moratorios, sino que también contribuye a mantener un buen historial crediticio.
- Abona más del pago mínimo: Siempre que sea posible, abonar más del monto mínimo ayuda a reducir la deuda y, por ende, disminuir el costo líder por intereses.
- Revisa continuamente el estado de tu cuenta: Esto permite detectar irregularidades y estar al tanto de los gastos realizados, así como de los intereses y cargos aplicados.
- Reporta inmediatamente en caso de robo o extravío: Denunciar de manera rápida y eficaz puede prevenir pérdidas mayores y es un paso crucial para mantener la seguridad financiera.
Estas recomendaciones ofrecen un enfoque realista y práctico para manejar las tarjetas de crédito, subrayando Ser proactivo en la gestión del crédito y el financiamiento. Al seguir estas pautas, se logra no solo un mejor manejo emocional del dinero, sino que también se previenen futuros problemas financieros relacionados con una mala administración del crédito.
Para entender mejor este concepto, te presentamos un video que explica qué es la tasa de interés promedio ponderada según Condusef y su relevancia en el ámbito financiero.
Conclusiones sobre la tasa de interés promedio ponderada y su relevancia para los usuarios financieros
La tasa de interés promedio ponderada es un elemento fundamental para entender el costo real de los productos de crédito y su impacto en nuestras finanzas personales. Este indicador no solo permite una mayor transparencia en las operaciones financieras, sino que también ofrece una base sólida para realizar comparaciones entre diferentes productos y determinar cuál se ajusta mejor a nuestras necesidades financieras. Todo usuario debe conocer su funcionamiento y mantener un ojo crítico sobre las tasas de interés que impactan en sus finanzas.
Por lo tanto, es imperativo que los consumidores se informen y se eduquen en estos aspectos, utilizando toda la información y recomendaciones que organismos como Condusef ponen a su disposición. Esto no solo llevará a una gestión más efectiva del crédito, sino que también contribuirá a un uso responsable, evitando caídas en el endeudamiento y promoviendo una mayor salut financiera a largo plazo. Así, se completa un ciclo donde la educación financiera y el uso consciente de las herramientas disponibles se convierten en aliados estratégicos para un futuro financiero saludable.
La atención a la tasa de interés promedio ponderada y su adecuada gestión puede ser la clave para decisiones financieras más inteligentes y responsables.
Más información sobre la tasa de interés promedio ponderada según Condusef
¿Qué significa tasa de interés promedio ponderada?
La tasa de interés promedio ponderada es un indicador financiero que refleja el costo promedio de los diferentes tipos de financiamiento que una entidad ofrece a sus clientes. Este cálculo toma en cuenta no solo las tasas de interés individuales, sino también el monto de cada producto financiero, permitiendo así obtener un promedio más representativo. Su relevancia radica en que ayuda a los consumidores a comparar opciones de crédito de manera más efectiva.
Para entender mejor cómo se calcula, se consideran los siguientes elementos:
- Tasa de interés de cada producto: el interés que se aplica a cada tipo de crédito.
- Monto de cada financiamiento: el capital asociado a cada producto.
- Proporción de cada producto: el porcentaje que representa cada crédito en el total del financiamiento.
¿Qué es la tasa promedio ponderada de un préstamo?
La tasa promedio ponderada de un préstamo es un indicador que refleja el costo efectivo de un financiamiento, considerando las diferentes tasas de interés de cada parte del préstamo. Este cálculo proporciona una visión más clara del costo total que un prestatario debe asumir al contratar un crédito, ya que integra tanto los montos como las tasas de interés de cada componente del préstamo.
Para calcular la tasa promedio ponderada, se utilizan los siguientes pasos:
- Identificar cada tramo del préstamo y su respectiva tasa de interés.
- Multiplicar cada tasa por el monto correspondiente del tramo.
- Sumar todos los productos obtenidos y dividir entre el monto total del préstamo.
Este método permite que los prestatarios comprendan mejor cómo las diferentes tasas afectan el costo total del préstamo, lo que facilita la toma de decisiones financieras más informadas.
¿Qué es la tasa de promedio ponderado?
La tasa de interés promedio ponderada es un indicador que refleja el costo promedio de los créditos otorgados por las instituciones financieras, considerando el volumen de cada uno. Esta tasa permite a los usuarios conocer de manera más clara y precisa el costo real de los créditos que han adquirido, facilitando la comparación entre diferentes ofertas del mercado.
Entre las características más relevantes de la tasa de interés promedio ponderada se encuentran:
- Transparencia: Ofrece una visión clara de los costos asociados a los créditos.
- Comparabilidad: Permite a los usuarios comparar diferentes productos financieros de manera efectiva.
- Relevancia: Refleja el costo real de los créditos según los montos y plazos de cada préstamo.
¿Cómo calculo la tasa de interés promedio ponderada?
Calcular la tasa de interés promedio ponderada es un proceso que implica considerar las tasas de interés de diferentes productos financieros y el monto que se tiene en cada uno de ellos. Para realizar este cálculo, es fundamental seguir una serie de pasos que te ayudarán a obtener el resultado correcto. Primero, debes identificar cada uno de los productos y sus respectivas tasas de interés, así como los montos asociados a cada uno.
Una vez que tengas esta información, el siguiente paso es multiplicar cada tasa de interés por el monto correspondiente. Por ejemplo, si tienes dos productos, uno con una tasa del 5% y un monto de $1,000, y otro con una tasa del 7% y un monto de $2,000, el cálculo se haría de la siguiente manera:
| Producto | Tasa de Interés (%) | Monto ($) | Interés Ponderado ($) |
|---|---|---|---|
| Producto 1 | 5 | 1,000 | 50 |
| Producto 2 | 7 | 2,000 | 140 |
Finalmente, para obtener la tasa de interés promedio ponderada, suma todos los intereses ponderados y divídelos entre el monto total de los productos. En el ejemplo anterior, sumarías $50 y $140 para obtener un total de $190, y luego dividirías ese total entre $3,000 (el monto total). Así obtendrás la tasa promedio que refleja el costo de financiamiento considerando la proporción de cada producto.
Deja una respuesta