
Qué son las tablas de amortización y cómo se usan en préstamos
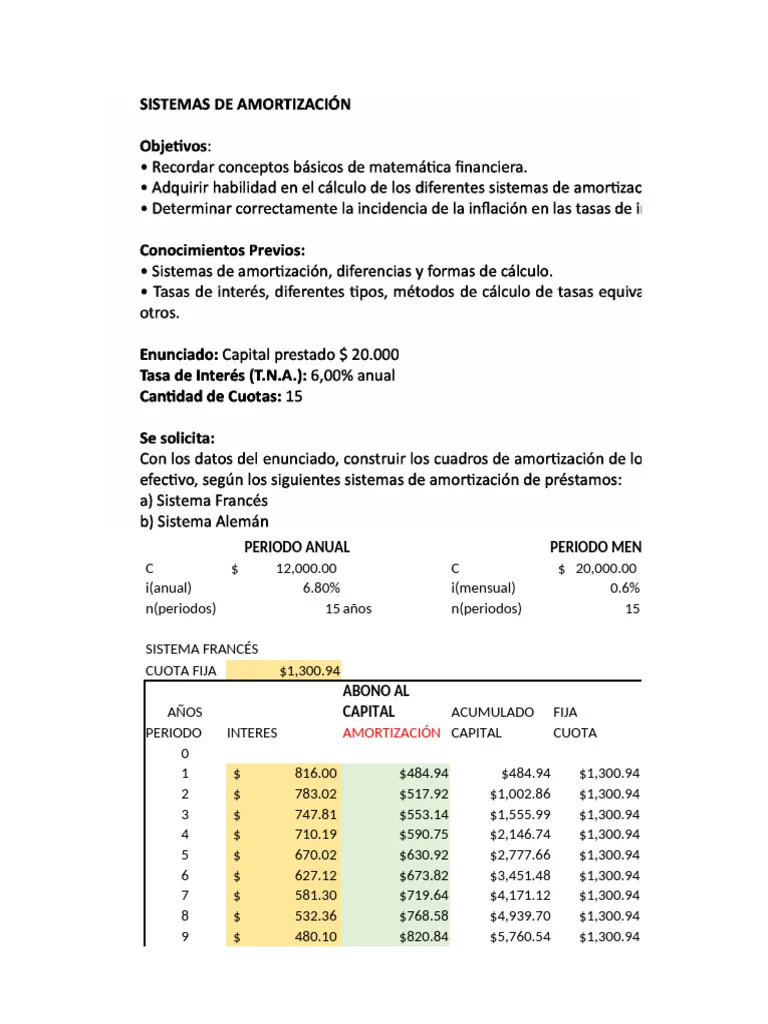
La tabla de amortización es un documento clave que detalla cómo se distribuyen los pagos en un préstamo, mostrando el monto destinado al capital, intereses y comisiones, lo que ayuda a entender el costo real del financiamiento. Amortización, en términos económicos, se refiere a la distribución de un gasto a lo largo del tiempo. En un préstamo, los pagos mensuales usualmente se dividen entre el capital y los intereses, y la tabla ilustra claramente el saldo restante después de cada pago y cuántos quedan por realizar. Es esencial que los prestatarios revisen esta tabla antes de aceptar un préstamo, para entender plenamente los términos y costos. Utilizar un simulador puede facilitar esta proyección y permitir comparar opciones de financiamiento, como las ofrecidas por Digitt, que busca mejorar el bienestar financiero ayudando a las personas a manejar sus deudas de manera más efectiva.
- Las tablas de amortización en préstamos
- Estructura de una tabla de amortización
- Cómo se calculan los pagos en una tabla de amortización
- Diferencias entre capital e intereses en los pagos
- Beneficios de utilizar una tabla de amortización
- Cómo interpretar una tabla de amortización
- Uso de simuladores para crear tablas de amortización
- Comparación de opciones de financiamiento mediante tablas de amortización
- La clave para una gestión financiera responsable
- Preguntas frecuentes sobre las tablas de amortización y su uso en préstamos
Las tablas de amortización en préstamos
Las tablas de amortización son de vital importancia cuando se trata de la gestión de préstamos. Una de las principales razones por las que son cruciales es que ofrecen una representación clara y detallada de cómo se están utilizando los fondos prestados y el costo real que implica el préstamo. Este desglose permite a los prestatarios evaluar si están en condiciones de asumir las responsabilidades financieras que conlleva el préstamo antes de comprometerse con él.
Asimismo, al tener acceso a una tabla de amortización, los prestatarios pueden capitalizar la oportunidad de realizar pagos adicionales. Esto significa que, si decidieran destinar una parte de su ingreso a realizar pagos adicionales al capital, podrían ver una reducción significativa en los intereses que tienen que pagar a largo plazo. Esta capacidad de personalizar la forma en que se reembolsa un préstamo es una de las ventajas más significativas que ofrecen las tablas de amortización de créditos.
No hay que olvidar Planificar el presupuesto mensual. Al conocer la cantidad exacta que se debe pagar cada mes gracias a la tabla amortización, los prestatarios pueden organizar sus finanzas para asegurarse de que serán capaces de cumplir con sus obligaciones de manera oportuna. Esto ayuda a evitar problemas futuros como la morosidad o el incumplimiento de pago, que pueden tener repercusiones negativas en la salud financiera del prestatario, como el deterioro de su historial crediticio.
Estructura de una tabla de amortización
Para comprender a fondo el funcionamiento de las tablas de amortización, es esencial familiarizarse con su estructura. En la mayoría de los casos, una tabla de amortización se organiza en columnas que representan información clave sobre el préstamo. Normalmente, estas columnas incluyen:
- Número de Pago: indica el número de mes o periodo de pago.
- Pago Total: el monto total a pagar en cada periodo.
- Intereses: la parte del pago que se destina al pago de intereses sobre el capital restante.
- Capital Amortizado: cuánto capital se ha pagado en ese periodo.
- Saldo Restante: el monto que queda por pagar del préstamo después de cada pago.
Cada vez que se realiza un pago, se asigna una parte del mismo a los intereses y otra parte al principal. En el inicio del préstamo, la proporción de intereses suele ser mayor, mientras que a medida que el balance disminuye, la parte destinada a intereses se hace más pequeña y la que se destina al capital aumenta. Esto se refleja de manera visual en la tabla amortización, que permite a los prestatarios seguir su progreso a lo largo del tiempo.
Es importante resaltar que esta estructura es fundamental para que el prestatario pueda entender la naturaleza de sus pagos y cómo su deuda sigue disminuyendo, así que es recomendable revisar la tabla de amortización al menos una vez al año para asegurarse de que se está cumpliendo con los planes de pago establecidos.
Cómo se calculan los pagos en una tabla de amortización
Los pagos en una tabla de amortización se calculan utilizando fórmulas matemáticas específicas que consideran varios factores, tales como el monto del préstamo, la tasa de interés y el número total de pagos. La fórmula más comúnmente utilizada para calcular el pago mensual es la siguiente:
P = [r " PV] / [1 - (1 + r)^-n]
donde:
P = Pago mensual
r = Tasa de interés mensual (tasa de interés anual / 12)
PV = Valor presente o monto del préstamo (capital solicitado)
n = Número total de pagos (duración del préstamo en meses)
Una vez calculado el pago total, se procede a dividirlo entre las diferentes partes de la deuda. El primer pago, por ejemplo, tendrá un mayor porcentaje destinado a intereses, ya que el capital aún es alto. Con cada pago subsiguiente, el saldo del capital disminuye, reduciendo así la cantidad de intereses a pagar, lo que permite destinar una mayor parte del pago total al capital en cada período posterior.
Esta dinámica es fundamental, ya que los prestatarios deben comprender que, aunque el pago total puede ser bastante constante, el desglose del mismo cambia considerablemente a lo largo del tiempo. Utilizar una tabla de amortización permite a los prestatarios visualizar esta evolución de pagos y ajustar sus metas financieras de acuerdo al progreso realizado.
Diferencias entre capital e intereses en los pagos
El capital y los intereses son dos componentes básicos de cualquier préstamo y su comprensión es crucial para interpretar correctamente una tabla de amortización. El capital se refiere a la cantidad original de dinero que se toma prestado, mientras que los intereses son la compensación que la entidad prestadora cobra por el uso de esos fondos. En otras palabras, el capital es lo que se debe pagar en sí, y los intereses son el costo asociado a pedir prestado el dinero.
En las primeras etapas de un préstamo, la mayor parte de los pagos se destina a cubrir los intereses, ya que el saldo del capital es alto. Esto a menudo lleva a los prestatarios a sentirse frustrados, ya que ven que, a pesar de realizar pagos significativos, el saldo de su préstamo no disminuye tan rápidamente como esperaban. Sin embargo, es esencial entender que esta distribución es una característica inherente a la estructura de los préstamos a largo plazo, como se puede observar claramente en las tablas de amortización.
Con el tiempo, a medida que se van realizando pagos y el balance del capital disminuye, la parte de los pagos destinada a intereses se reduce, permitiendo que una mayor proporción del pago se aplique a amortizar el capital. Esta transición gradualmente motiva a los prestatarios, quienes pueden observar cómo el saldo de su deuda empieza a reducirse más rápidamente a medida que avanzan en el plazo del préstamo. Por lo tanto, es crucial entender esta dinámica al momento de analizar una tabla de amortización prestamo.
Beneficios de utilizar una tabla de amortización
La utilización de una tabla de amortización en la gestión de préstamos presenta múltiples beneficios tanto para el prestatario como para las entidades crediticias. En primer lugar, al ofrecer un panorama claro de la estructura de pago, los prestatarios pueden realizar una gestión mejor de su presupuesto. Saber cuánto se debe pagar mensualmente y cuánto queda por amortizar facilita la planificación financiera y elimina sorpresas.
Por otro lado, las tablas de amortización permiten realizar proyecciones financieras más precisas. Conociendo las fechas y montos de los pagos, el prestatario puede anticipar su capacidad para asumir otras obligaciones financieras. Esto es especialmente útil para aquellos que están considerando la posibilidad de adquirir nuevos préstamos, ya que permite evaluar su carga financiera y evitar el sobreendeudamiento.
Otro aspecto a destacar es que las tablas de amortización brindan un entendimiento más profundo sobre el costo real del préstamo. Sin una visión clara de cómo se distribuyen los pagos, es fácil caer en el error de subestimar cuánto se estará pagando en intereses a lo largo del tiempo. Con la información proporcionada por la tabla amortización, es posible detectar oportunidades para la gestión de la deuda, como pagos anticipados o refinanciamiento del préstamo.
Cómo interpretar una tabla de amortización
Cuando un prestatario se encuentra frente a una tabla de amortización, es fundamental saber cómo interpretar cada uno de los elementos que la componen. La forma más efectiva de hacerlo es ir a través de cada fila de la tabla, analizando los diferentes componentes. En primer lugar, es importante mirar el número de pago para saber en qué mes se está evaluando la deuda.
A continuación, se deben revisar las cifras de intereses y capital amortizado. Las primeras filas de la tabla de amortización ofrecerán un alto monto de intereses, pero conforme avanza el tiempo, se esperaría ver que la cantidad destinada a capital aumenta. Si se tiene planeado hacer aportaciones extra al capital debido a un ingreso adicional, se puede identificar la mejor etapa para hacerlo al observar el saldo restante en la tabla.
Finalmente, no se debe pasar por alto el saldo restante. Este monto es el indicador principal de qué tan cerca se está de completar el préstamo. Al controlar regularmente este saldo, se puede mantener una idea clara del progreso en la deuda. Por lo tanto, es esencial hacerse el hábito de analizar a fondo la tabla de amortización en intervalos regulares para tomar decisiones financieras informadas.
Uso de simuladores para crear tablas de amortización
Con el avance de la tecnología, se ha hecho común el uso de simuladores en línea que pueden ayudar a los prestatarios a crear sus propias tablas de amortización de manera rápida y sencilla. Estos simuladores permiten a los usuarios ingresar información clave, como el monto del préstamo, la tasa de interés y la duración del mismo, para generar automáticamente una tabla de amortización personalizada.
Además, las herramientas en línea son extremadamente prácticas, ya que permiten a los prestatarios experimentar con diferentes escenarios. Por ejemplo, un prestatario puede alterar la tasa de interés o el plazo del préstamo para ver cómo estas variables impactan en los pagos mensuales y el costo total del préstamo. Esta capacidad para simular diferentes situaciones es invaluable para ayudar a los prestatarios a tomar decisiones informadas y optimizadas para su situación financiera.
Por tanto, el uso de simuladores no solo agiliza el proceso de creación de una tabla de amortización prestamo, sino que también otorga a los prestatarios la posibilidad de tomar el control de sus propias finanzas, brindándoles una visión más clara sobre las distintas opciones de financiamiento disponibles. Esto se traduce en una mejor preparación al momento de firmar un contrato de préstamo y, en última instancia, a una gestión financiera más responsable.
Comparación de opciones de financiamiento mediante tablas de amortización
Uno de los principales beneficios de las tablas de amortización de créditos es la posibilidad de comparar diferentes opciones de financiamiento. Cuando un prestatario evalúa distintas ofertas, contar con tablas de amortización permite visualizar de forma clara cuáles son las condiciones de cada préstamo y cómo se distribuyen los pagos a lo largo del tiempo.
Por ejemplo, al observar dos tablas de amortización diferentes, un prestatario puede notar que, aunque una opción tiene cuotas más bajas, también puede acumular un monto significativamente mayor en intereses a lo largo de la vida del préstamo. En este sentido, las tablas de amortización se convierten en herramientas clave para realizar una evaluación comparativa entre las distintas alternativas, permitiendo a los prestatarios elegir la opción de financiamiento más adecuada según sus necesidades y posibilidades financieras.
Además, la posibilidad de ajustar variables, como el plazo del préstamo o el monto propuesto para abonar, se convierte en una ventaja adicional. Así, a través de la utilización de diferentes tablas amortizacion, tanto los prestatarios como las entidades de crédito pueden encontrar un punto de equilibrio que resulte en un acuerdo satisfactorio para ambas partes.
La clave para una gestión financiera responsable
Las tablas de amortización son herramientas fundamentales para toda persona que busque obtener un préstamo. No solo proporcionan una comprensión clara de cómo se distribuyen los pagos entre el capital y los intereses, sino que también ofrecen la posibilidad de gestionar mejor sus finanzas a lo largo del tiempo. Utilizar una tabla de amortización adecuadamente permite a los prestatarios tomar decisiones más informadas y responsables, ayudando a evitar problemas de sobreendeudamiento y a optimizar sus recursos financieros. Además, mediante el uso de simuladores, la comparación de opciones y la interpretación adecuada de los datos disponibles, cualquier persona puede utilizar las tablas de amortización para estar al tanto de su progreso y tomar el control de su situación financiera.
Las tablas de amortización son una herramienta esencial para una planificación financiera efectiva y consciente.
En este contexto, te invitamos a ver un video que explica qué son las tablas de amortización y cómo se utilizan en los préstamos, para que puedas entender mejor este concepto financiero fundamental.
Preguntas frecuentes sobre las tablas de amortización y su uso en préstamos
¿Qué es una tabla de amortización y un ejemplo?
Una tabla de amortización es un documento que detalla cómo se pagará un préstamo a lo largo del tiempo. Se desglosa en una serie de cuotas periódicas, donde se especifica la cantidad que se destina a capital y a intereses. Por ejemplo, en un préstamo de $10,000 a una tasa de interés del 5% anual a pagar en 5 años, la tabla mostrará el monto total de cada cuota y cómo se distribuyen los pagos a lo largo del período.
| Periodo | Cuota | Interés | Amortización | Saldo |
|---|---|---|---|---|
| 1 | $188.71 | $41.67 | $147.04 | $9,852.96 |
| 2 | $188.71 | $41.05 | $147.66 | $9,705.30 |
| 3 | $188.71 | $40.45 | $148.26 | $9,557.04 |
En la tabla anterior, se pueden observar los detalles de los primeros tres pagos de un préstamo, lo que permite a los prestatarios entender cómo se reduce su deuda con cada cuota y la importancia de la amortización en la gestión de sus finanzas.
¿Cómo funciona una tabla de amortización de préstamos?
Una tabla de amortización es una herramienta que permite visualizar el proceso de pago de un préstamo a lo largo del tiempo. En ella se detalla la cantidad de dinero que se debe pagar en cada periodo, desglosando el capital y los intereses que se generan. Esto ayuda a los prestatarios a entender cómo se reduce su deuda y cómo se distribuyen los pagos a lo largo de la vida del préstamo.
El funcionamiento de una tabla de amortización se basa en varios componentes clave, que incluyen:
- Capital: La cantidad total que se ha prestado.
- Interés: Costo del dinero prestado, calculado sobre el saldo pendiente.
- Plazo: Tiempo acordado para pagar el préstamo.
A medida que se realizan los pagos, la tabla muestra cómo el saldo del préstamo disminuye y cómo se distribuyen los intereses. Esto permite al prestatario planificar sus finanzas y comprender el impacto de hacer pagos adicionales o anticipados sobre el total de intereses que se pagarán a lo largo del tiempo.
¿Qué es la tabla de amortización préstamo?
Una tabla de amortización es una herramienta financiera que detalla el proceso de pago de un préstamo a lo largo del tiempo. Esta tabla muestra el desglose de cada pago, indicando cuánto se destina a intereses y cuánto a la reducción del capital prestado. Su uso permite a los prestatarios entender mejor el costo total de su préstamo y planificar sus finanzas de manera más eficaz.
Las tablas de amortización son especialmente útiles porque:
- Proporcionan claridad sobre el saldo pendiente después de cada pago.
- Permiten visualizar el impacto de diferentes tasas de interés y plazos de pago.
- Facilitan la comparación entre diversas opciones de financiamiento.
¿Cómo se calcula la tabla de amortización de un préstamo?
El cálculo de la tabla de amortización de un préstamo implica determinar cómo se distribuirán los pagos a lo largo del tiempo. Para ello, es necesario conocer ciertos datos clave: el monto del préstamo, la tasa de interés, el plazo del préstamo y la frecuencia de pago. Con esta información, se puede calcular la cuota mensual utilizando fórmulas financieras específicas, como la fórmula de amortización estándar.
Una vez que se ha establecido la cuota mensual, el siguiente paso es desglosar cada pago en intereses y capital. En cada periodo, el interés se calcula sobre el saldo pendiente del préstamo, mientras que la parte del pago destinada a capital se obtiene restando el interés del total de la cuota. Este proceso se repite en cada periodo hasta que el préstamo se amortiza por completo.
La representación de estos cálculos se hace mediante una tabla de amortización, que normalmente incluye columnas con el número de pago, el monto total del pago, el interés pagado, el capital amortizado y el saldo restante. A continuación se muestra un ejemplo simple:
| Número de Pago | Pago Total | Interés | Capital Amortizado | Saldo Restante |
|---|---|---|---|---|
| 1 | $200 | $50 | $150 | $850 |
| 2 | $200 | $42.50 | $157.50 | $692.50 |
| 3 | $200 | $34.62 | $165.38 | $527.12 |
Deja una respuesta