
Seguro mutualista: conoce sociedades mutualistas y Halcons
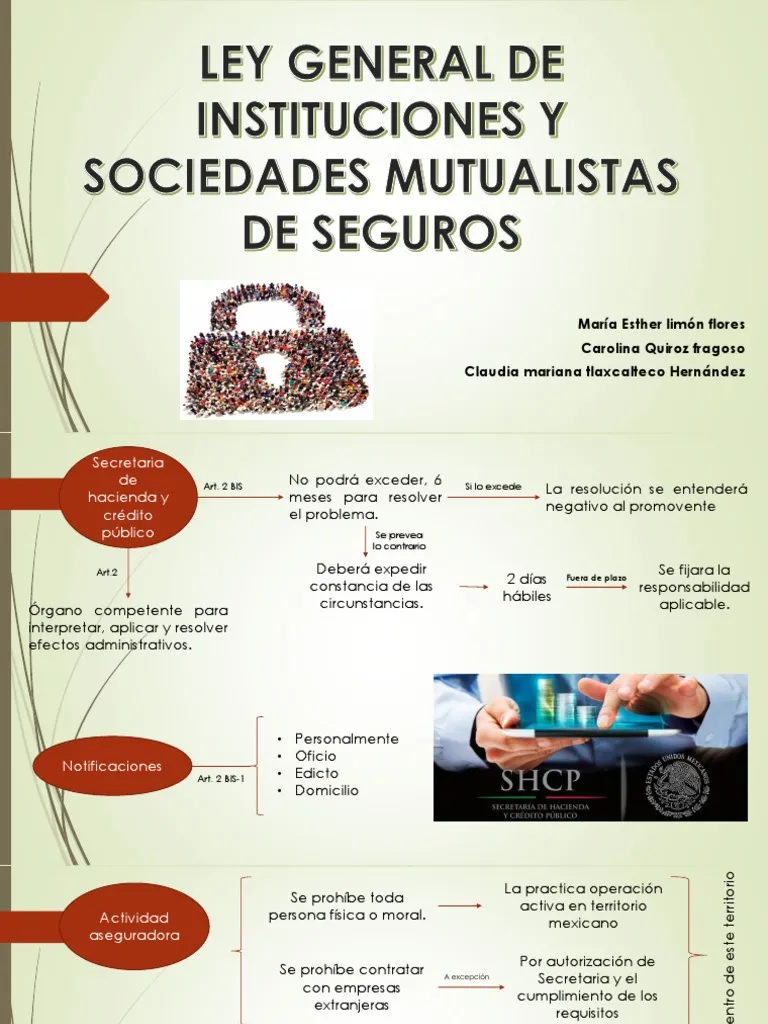
La protección financiera es un aspecto esencial en la vida de cualquier persona, y comprender las diferentes opciones que existen para asegurar esta protección es fundamental. Las sociedades mutualistas, junto con los seguros mutualistas, ofrecen alternativas interesantes y a menudo muy útiles.
- Características de las Mutualidades
- Funcionamiento de las Sociedades Mutualistas de Seguros
- Diferencias Clave entre Mutualidades y Sociedades Mutualistas
- Elegir Aseguradoras Autorizadas
- Halcons: Un Ejemplo de Sociedad Mutualista
- La Regulación y Supervisión en el Sector Asegurador
- Consejos para los Usuarios sobre Seguros Mutualistas
- Estar Informado
- Recursos Adicionales y Contactos Útiles
- Preguntas frecuentes sobre el seguro mutualista y las sociedades mutualistas Halcons
Características de las Mutualidades
Las mutualidades tienen características que las diferencian de otras instituciones aseguradoras. En primer lugar, se establecen como asociaciones sin fines de lucro, donde los miembros son tanto los asegurados como los aseguradores. Esto significa que no buscan generar ganancias, sino simplemente asegurar la protección de sus asociados. Además, las mutualidades suelen carecer de un marco regulador formal, lo que puede implicar que no ofrezcan una cantidad garantizada de servicios a sus afiliados.
Una de las características más fundamentales de las mutualidades es su base en la solidaridad y la cooperación. Los miembros contribuyen regularmente con cuotas que se destinan a un fondo común. Este fondo se utiliza para cubrir los gastos ocasionados por eventos inesperados que afectan a cualquiera de los miembros de la mutualidad. Ese modelo de financiamiento es lo que hace que el riesgo se distribuya entre todos, haciendo que la carga financiera de un evento desfavorable no caiga sobre una sola persona.
A pesar de ser una alternativa que puede parecer económica y accesible, las mutualidades tienen desventajas que es importante considerar. Al no estar reguladas por entidades oficiales, los miembros no cuentan con el mismo nivel de protección y supervisión que se brinda en las sociedades mutualistas de seguros. Si surgen problemas o insatisfacciones en cuanto a la atención prestada por una mutualidad, los miembros pueden tener dificultades para buscar solución a sus quejas.
Funcionamiento de las Sociedades Mutualistas de Seguros
Las sociedades mutualistas de seguros funcionan de manera más formal y estructurada en comparación con las mutualidades. Estas sociedades están registradas y son reguladas por la Comisión Nacional de Seguros y Fianzas (CNSF) en muchos países, lo que proporciona un nivel de confianza y respaldo a los asegurados. La principal diferencia radica en que las sociedades mutualistas están obligadas a cumplir con requisitos legales y operativos que garantizan una mayor transparencia y protección para los usuarios.
En cuanto al modelo de financiamiento, las sociedades mutualistas también reúnen aportaciones de sus miembros, pero deben hacerlo dentro de un marco regulatorio que establece límites y condiciones. Esto significa que deben contar con las reservas necesarias para cubrir las demandas de sus asociados, lo cual no siempre es requisito para las mutualidades. Además, las sociedades mutualistas están obligadas a presentar informes financieros y operativos que, a su vez, son supervisados por las autoridades pertinentes.
Un aspecto relevante del funcionamiento de estas instituciones es que cuentan con un protocolo claro para la atención al cliente, lo que incluye la posibilidad de presentar quejas. Si un miembro de una sociedad mutualista siente que no ha recibido la atención adecuada o que se presenta una negación injustificada a su reclamo, puede dirigirse a la CONDUSEF para recibir asistencia. Esta capacidad de presentar quejas es un gran diferencial que le brinda un nivel de protección al consumidor que las mutualidades carecen.
Diferencias Clave entre Mutualidades y Sociedades Mutualistas
Aunque tanto las mutualidades como las sociedades mutualistas comparten el principio de solidarizar los riesgos entre sus miembros, existen diferencias clave que los usuarios deben conocer. Primero, la regulación es uno de los aspectos más significativos. Mientras que las sociedades mutualistas de seguros están bajo la supervisión de la CNSF y deben cumplir con leyes específicas, las mutualidades no tienen un marco legal que les imponga estas normativas.
Por otro lado, la forma en que se manejan los fondos también varía notablemente. Las sociedades mutualistas están obligadas a mantener un fondo de reservas, lo que les permite ofrecer un cierto nivel de garantía a sus miembros. En cambio, las mutualidades pueden basarse solo en la contribución periódica de los miembros sin la obligación de mantener un fondo de seguridad. Esto puede llevar a situaciones donde los miembros de una mutualidad no tengan acceso a todos los recursos que esperaban en un momento de crisis.
Además, el acceso a quejas es otro campo donde se producen diferencias cruciales. En las sociedades mutualistas de seguros, los asociados tienen el derecho de buscar ayuda de la CONDUSEF en caso de compuestos no resueltos, mientras que en las mutualidades, los miembros pueden verse limitados a las decisiones internas de sus organizaciones. Esta falta de un ente regulador puede desembocar en servicios más informales y con menor supervisión.
Elegir Aseguradoras Autorizadas
La elección de una aseguradora adecuada es un paso crucial para contar con la protección financiera deseada. Optar por una sociedad mutualista autorizada ofrece múltiples ventajas. En primer lugar, el hecho de que una aseguradora esté registrada implica que ha pasado diversas pruebas de calidad y solvencia antes de ser aprobada. Esto garantiza a los afiliados una seguridad adicional sobre la gestión de sus fondos y el cumplimiento de los contratos que firman.
Además, elegir aseguradoras autorizadas permite a los usuarios acceder a recursos de defensa ante posibles conflictos. En el caso de que una empresa aseguradora no cumpla con los términos establecidos, los usuarios pueden recurrir a la CONDUSEF para resolver la situación. Esta funcionabilidad es esencial, especialmente en un ámbito donde los contratos y las condiciones pueden ser complejos y difíciles de entender.
Por lo tanto, es fundamental que los afiliados también realicen una investigación adecuada sobre las distintas opciones que ofrecen las sociedades mutualistas de seguros. Comparar las pólizas, analizar la reputación de la empresa y consultar opiniones de otros asegurados puede contribuir a tomar una decisión informada que esté alineada con las necesidades individuales de cobertura.
Halcons: Un Ejemplo de Sociedad Mutualista
Un caso destacado en el ámbito de las sociedades mutualistas de seguros es Halcons. Esta empresa ha ganado reconocimiento por su modelo de funcionamiento y la satisfacción de sus afiliados. Halcons opera dentro de un marco regulatorio que le permite ofrecer seguros que destacan por su adaptabilidad y atención al usuario. Se enfoca en proveer cobertura a distintos sectores, incluyendo el transporte, en donde la necesidad de protección es de suma importancia.
La Mutualidad Halcons se ha comprometido a establecer una relación transparente con sus miembros, ofreciendo políticas claras y un acceso sencillo a la información sobre sus servicios. Su estrategia incluye promover la educación financiera para que los futuros afiliados comprendan mejor el funcionamiento de los seguros mutualistas y las ventajas que pueden obtener al formar parte de la sociedad.
Una de las características destacadas de Halcons es su ágil proceso de atención al cliente. A diferencia de muchas mutualidades, donde la burocracia puede provocar demoras en los reclamos, Halcons cuenta con un sistema eficiente que permite recibir y procesar solicitudes de manera rápida. De esta manera, los membresías tienen la tranquilidad de saber que sus necesidades serán atendidas de manera oportuna.
En este contexto, te invitamos a ver un video que te ayudará a conocer más sobre las sociedades mutualistas y la iniciativa Halcons en el ámbito del seguro mutualista.
La Regulación y Supervisión en el Sector Asegurador
El papel de la regulación en el sector asegurador es crucial para garantizar que los derechos de los asegurados sean protegidos. En muchos países, la regulación se apoya en una serie de leyes y directrices que establecen los principios que deben seguir las aseguradoras, incluidos los aspectos de solvencia que aseguran que las empresas puedan cumplir con sus obligaciones financieras.
La Comisión Nacional de Seguros y Fianzas (CNSF) es la autoridad responsable en este sector, y su objetivo principal es supervisar el correcto funcionamiento de las sociedades mutualistas. Esto brinda a los consumidores un sentido de seguridad al momento de elegir una proveedora, asegurándoles que sus inversiones están bien protegidas.
Además, la existencia de un marco regulatorio permite la promesa de que no se tolerarán prácticas desleales por parte de las aseguradoras. Esto es fundamental, ya que ayuda a fomentar un ambiente de confianza en el que las empresas deben cumplir con buenas prácticas y condiciones justas en sus políticas. En este marco, los afiliados pueden sentirse seguros de que contando con una aseguradora autorizada, tienen no solo una opción para salvaguardar sus bienes y su salud, sino también un mecanismo para ser escuchados si surgen disputas.
Consejos para los Usuarios sobre Seguros Mutualistas
Para aquellos que rijan en el proceso de elección de un seguro mutualista, es esencial prestar atención a algunos consejos que pueden ayudar a tomar decisiones acertadas. Primero, es importante informarse sobre las distintas sociedades mutualistas de seguros que operan en su región. Analizar sus condiciones, beneficios y opiniones de otros usuarios permitirá tener una visión más clara de cada opción.
- Revisar el nivel de regulación: Asegúrese de que la sociedad mutualista esté registrada y supervisada por la CNSF. Esto garantiza que la empresa está obligada a cumplir con regulaciones que protegen sus derechos como cliente.
- Leer las condiciones del contrato: No deje nada al azar; analice cada cláusula del contrato que firme. Si algo no está claro, no dude en hacer preguntas o consultar con un asesor financiero.
- Investigar la reputación: Investigue el historial de la institución aseguradora. Las experiencias de otros usuarios pueden brindarle una perspectiva valiosa sobre cómo opera la sociedad.
- Conocer sus derechos: Familiarícese con sus derechos como asegurado. Conocer el proceso para formalizar quejas y reclamaciones es crucial para estar preparado en caso de inconvenientes.
Estar Informado
Tomar decisiones informadas en torno a seguros y coberturas puede marcar una gran diferencia en la vida de una persona. Tanto los seguros mutualistas como las sociedades mutualistas de seguros ofrecen distintos enfoques que pueden resultar útiles, pero esencialmente, es su responsabilidad como consumidor sopesar todas las opciones disponibles.
Al comprender las diferencias entre mutualidades y sociedades mutualistas, así como conocer las experiencias de entidades como Halcons, los usuarios pueden equiparse mejor para enfrentar situaciones difíciles. Estar informado hoy, es una inversión en tranquilidad futura.
Recursos Adicionales y Contactos Útiles
Para más información sobre seguros y las diferencias entre mutualidades y sociedades mutualistas, puede consultar los siguientes recursos:
- Comisión Nacional de Seguros y Fianzas (CNSF): [sitio web oficial]
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF): [sitio web oficial]
- Halcons: [sitio web oficial de Halcons]
La educación financiera es un paso clave en la búsqueda de protección y asistencia adecuadas. Tómese el tiempo necesario para comprender todas las opciones y elegir la que mejor se adapte a sus necesidades.
Preguntas frecuentes sobre el seguro mutualista y las sociedades mutualistas Halcons
¿Cuáles son las sociedades mutualistas de seguros?
Las sociedades mutualistas de seguros son entidades sin fines de lucro que se organizan para ofrecer protección y servicios a sus miembros. Estas sociedades se basan en el principio de solidaridad, donde los socios contribuyen a un fondo común que se utiliza para cubrir riesgos y necesidades. Entre las características más destacadas de estas organizaciones se encuentran:
- Participación activa de los socios en la gestión.
- Beneficios económicos y sociales para sus miembros.
- Enfoque en la prevención y el apoyo mutuo.
Existen diversas sociedades mutualistas en el ámbito de los seguros, cada una adaptada a diferentes necesidades. Algunas de las más reconocidas incluyen:
- Mutualidad de la Abogacía - Ofrece seguros específicos para abogados.
- Mutualidad de la Industria - Proporciona coberturas para trabajadores industriales.
- Mutualidad de la Salud - Enfocada en seguros de salud y bienestar.
¿Quién tiene derecho a cobrar lo de las mutualidades?
El derecho a cobrar lo de las mutualidades recae principalmente en los socios activos de la sociedad mutualista, quienes han cumplido con sus obligaciones de pago de cuotas. Esto significa que, al estar al día con sus aportes, tienen derecho a recibir las prestaciones que ofrecen estas entidades.
Además, pueden beneficiarse de las mutualidades los herederos de los socios fallecidos, siempre que se haya establecido previamente en el contrato. En este caso, los herederos pueden reclamar las coberturas o beneficios que correspondan a la póliza del socio fallecido.
Es importante destacar que el acceso a las prestaciones puede variar dependiendo de la normativa interna de cada sociedad mutualista. Por lo general, se consideran los siguientes aspectos:
- La antigüedad del socio en la mutualidad.
- El tipo de cobertura contratada.
- El cumplimiento de los términos y condiciones establecidos en el contrato.
¿Cómo saber si he cotizado a mutualidades?
Para saber si has cotizado a mutualidades, puedes seguir algunos pasos simples que te ayudarán a obtener la información necesaria. En primer lugar, es recomendable revisar los documentos y recibos de pago que has recibido a lo largo de tu trayectoria laboral.
A continuación, considera las siguientes opciones para confirmar tu cotización:
- Consultar con tu empleador: Pregunta directamente a tu departamento de recursos humanos o administración.
- Revisar tus nóminas: Verifica si hay deducciones relacionadas con mutualidades en tus recibos de sueldo.
- Acceder a tu cuenta en línea: Muchas mutualidades ofrecen plataformas digitales donde puedes verificar tu historial de cotización.
¿Cuánto paga el seguro mutualista por fallecimiento?
El seguro mutualista es una opción que ofrece protección económica a los beneficiarios en caso de fallecimiento del asegurado. La cantidad que se paga por este concepto puede variar considerablemente entre diferentes sociedades mutualistas. Por lo general, el monto de la indemnización está determinado por el tipo de plan contratado y las aportaciones realizadas por el socio.
En términos generales, las sociedades mutualistas pueden ofrecer coberturas que oscilan entre 5,000 y 50,000 euros, dependiendo del nivel de protección elegido. Algunas de las variables que pueden influir en el monto a pagar incluyen:
- Edad del asegurado
- Estado de salud al momento de contratar el seguro
- Aportaciones mensuales
Es importante que los interesados revisen detenidamente las condiciones de cada póliza, ya que algunas mutualistas permiten personalizar la cobertura según las necesidades del asegurado. Además, es recomendable comparar diferentes opciones para encontrar el plan que mejor se ajuste a las expectativas y requerimientos financieros de cada persona.
Deja una respuesta