
Qué es el consumo no preaprobado en el préstamo en línea BBVA
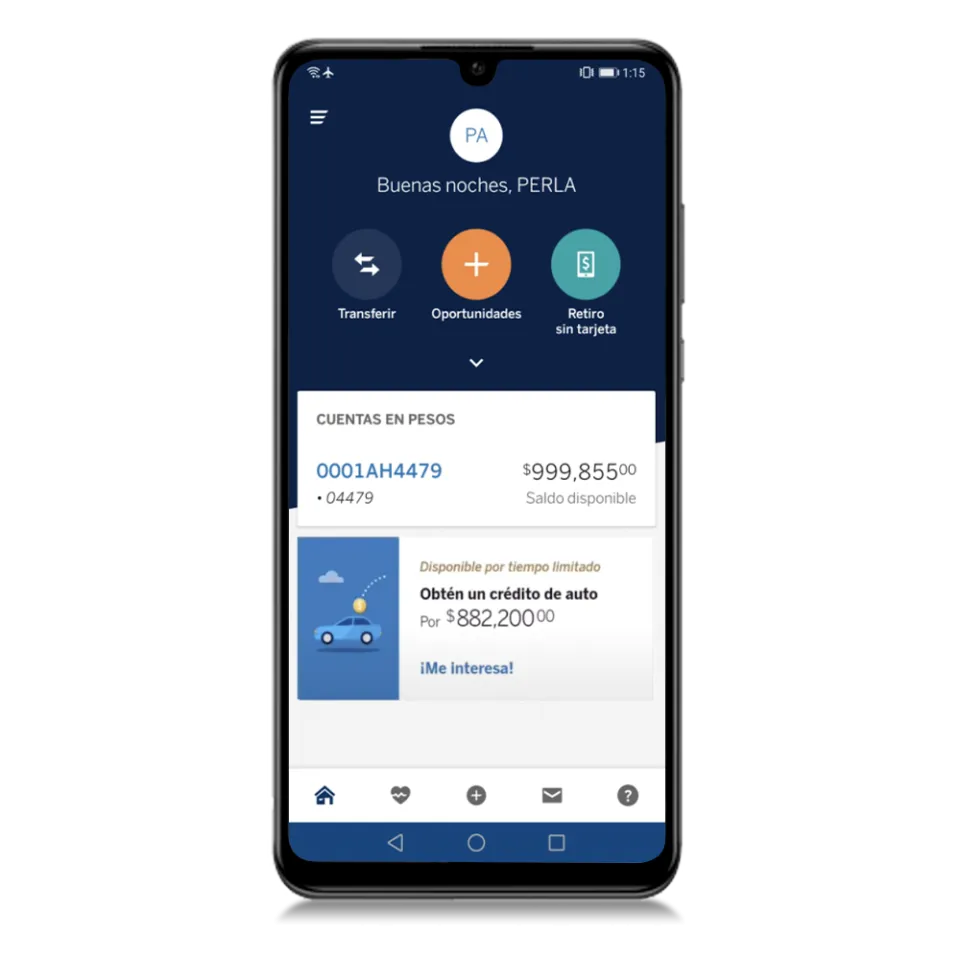
El mundo de las finanzas ha evolucionado con un ritmo acelerado, lo que ha resultado en una amplia gama de opciones para los consumidores. Sin embargo, esto también ha traído consigo diversos riesgos asociados a los productos financieros que se ofrecen.
- Consumo no preaprobado
- Cómo se diferencia del consumo preaprobado
- Riesgos asociados al consumo no preaprobado
- Consecuencias de aceptar un préstamo no preaprobado
- Recomendaciones para evitar problemas financieros
- La revisión de condiciones del crédito
- Casos de uso y ejemplos de consumo no preaprobado
- ¿Qué hacer si se acepta un crédito accidentalmente?
- Conclusiones y mejores prácticas para el manejo de préstamos en línea
- Preguntas frecuentes sobre el consumo no preaprobado en el préstamo en línea BBVA
Consumo no preaprobado
El consumo no preaprobado tiene una relevancia significativa en el sector financiero. Por un lado, ofrece un acceso más ágil y flexible a los créditos, facilitando el financiamiento para aquellos que podrían encontrar dificultades para obtener una aprobación tradicional. Por medio de métodos como la publicidad digital y la captación directa a través de cajeros automáticos, muchos bancos, incluido BBVA, han logrado llegar a un público más amplio. Este tipo de préstamos puede ser atractivo para personas que necesitan capital urgentemente y que no tienen el tiempo o la inclinación a pasar por un proceso analítico prolongado.
Sin embargo, Este aspecto financiero también radica en el hecho de que, a pesar del fácil acceso, puede generar una relación poco saludable con la deuda. Las personas pueden caer en la trampa de asumir más de lo que realmente pueden manejar, dado que el sistema promueve la idea de que el dinero rápido es la solución a problemas financieros momentáneos, sin considerar el impacto a largo plazo en la salud financiera del consumidor.
Otro factor importante es que el acceso rápido al crédito puede ofrecer alivio temporal, pero podría comprometer la estabilidad económica de la persona si no se manejan adecuadamente los términos del préstamo. En este sentido, la educación financiera se presenta como un elemento clave para que las personas comprendan los efectos que puede tener el (consumo no preaprobado BBVA qué significa) en sus finanzas a futuro.
Cómo se diferencia del consumo preaprobado
El consumo no preaprobado se distingue del consumo preaprobado en varios aspectos cruciales. En primer lugar, el consumo preaprobado implica que la institución financiera ha realizado un análisis exhaustivo del perfil crediticio del cliente antes de ofrecerle un préstamo. Este análisis puede incluir la revisión del historial crediticio, ingresos, deudas existentes y otros factores económicos que determinan la capacidad de pago del solicitante. Cuando un cliente recibe una oferta de crédito preaprobada, esto significa que, según la evaluación previa del banco, es probable que cumpla con las condiciones necesarias para el reembolso del préstamo.
Por otra parte, el consumo no preaprobado se caracteriza por ser más informal y menos escrutado. No se requiere un análisis previo, lo que puede llevar a decisiones impulsivas por parte del consumidor. Esto hace que el riesgo de impagos aumente, ya que muchos prestatarios no son conscientes de las condiciones que han aceptado. La falta de una evaluación puede resultar en un endeudamiento más alto y en una la carga financiera que no estaba anticipada por el prestatario, lo que a largo plazo puede resultar en un deterioro del historial crediticio y mayores tasas de interés en futuro.
Mientras que el consumo preaprobado ofrece una red de seguridad para ambas partes, el consumo no preaprobado puede ser una trampa engañosa, donde las ventajas inmediatas pueden llevar a complicaciones futuras. Esta diferencia es fundamental para que los usuarios comprendan las variables que están en juego cuando optan por un préstamo.
Riesgos asociados al consumo no preaprobado
Aceptar un consumo no preaprobado implica ciertos riesgos que pueden tener un impacto serio en la vida financiera de una persona. Uno de los riesgos más notorios es el aumento de la deuda. Dado que estos préstamos son más accesibles, los prestatarios pueden verse tentados a tomar más de uno, sin una comprensión clara de cómo van a manejar los pagos. Esto puede llevar a un ciclo de endeudamiento donde el prestatario tiene que buscar nuevas fuentes de financiamiento para cubrir deudas existentes, creando un efecto dominó que puede ser bastante difícil de controlar.
Además de la carga de la deuda, otro riesgo significativo es el costo elevado de los préstamos. Muchas veces, los préstamos no preaprobados pueden venir acompañados de tasas de interés mucho más altas. Esto se debe a que los prestamistas asumen un mayor riesgo al no contar con un perfil crediticio sólido del prestatario. Por lo tanto, aunque el acceso inicial al crédito puede parecer atractivo, el costo real a largo plazo puede ser sustancialmente mayor.
También existe el riesgo de afectar negativamente el historial crediticio del prestatario. En caso de retrasos en los pagos, la puntuación crediticia puede deteriorarse, lo que hará que sea más difícil y costoso acceder a créditos en el futuro. Una mala puntuación crediticia puede llevar a que el prestatario sea rechazado para solicitar otras formas de financiamiento o, en el mejor de los casos, a que le ofrezcan valores mucho más elevados.
Consecuencias de aceptar un préstamo no preaprobado
Aceptar un préstamo no preaprobado puede acarrear diversas consecuencias negativas que pueden afectar a largo plazo la salud financiera del prestatario. Una de las consecuencias más inmediatas es la tensión financiera, ya que la persona tiene que hacer frente a pagos que podría no haber anticipado correctamente. La falta de un entendimiento claro sobre los términos del préstamo puede llevar a confusiones y sorpresas desagradables, particularmente si se trata de un préstamo en línea Bancomer que parece sencillamente atractivo en un primer vistazo.
Asimismo, al no tener en cuenta el costo total del crédito, que incluye tasas de interés y otros posibles cargos, el prestatario puede encontrarse en una situación de estrangulamiento financiero. La acumulación de deudas puede desencadenar problemas más serios como el incumplimiento de pagos, lo que no solo afecta el acceso a futuros créditos, sino que también puede llevar a la ejecución de acciones legales para recuperar la deuda.
Es importante mencionar que la aceptación de un préstamo no preaprobado también puede tener efectos en la percepción que los prestamistas tienen de la capacidad crediticia del prestatario. Las múltiples solicitudes de crédito y el mal manejo de los mismos pueden crear un patrón de comportamiento que sugiere que el individuo es un prestatario de alto riesgo, lo cual resolverá en tasas de interés más elevadas o en rechazos cuando decida buscar un crédito en el futuro.
Recomendaciones para evitar problemas financieros
Para evitar caer en la trampa del consumo no preaprobado, es vital seguir ciertas recomendaciones que ayudarán a gestionar mejor las finanzas personales. En primer lugar, siempre se debe evaluar la necesidad real de un préstamo antes de aceptar cualquier oferta. Muchas veces, las personas se sienten atraídas por la idea de dinero fácil y rápido, pero es crucial diferenciar entre una necesidad urgente y un deseo momentáneo.
Asegúrate de tener la capacidad de pago adecuada antes de aceptar créditos no preaprobados. Haz un análisis detallado de tus ingresos, gastos y otras deudas ya existentes. Esto te dará una imagen clara de si realmente puedes afrontar la carga adicional que implica este tipo de préstamo.
Además, siempre es recomendable leer las condiciones del crédito detenidamente. Presta atención a aspectos como el Costo Anual Total (CAT), las tasas de interés, los plazos de pago y cualquier otra tarifa que pueda aplicar durante la duración del préstamo. La transparencia en estos términos es fundamental para que los usuarios puedan tomar decisiones informadas.
Por último, y no menos importante, considera consultar con un asesor financiero. Tener un profesional que te guíe puede ser invaluable, especialmente si estás considerando aceptar una oferta de crédito que no comprendes completamente. Esto te permitirá evitar situaciones de incertidumbre y tomar decisiones más calculadas.
La revisión de condiciones del crédito

La revisión de condiciones del crédito es uno de los pasos más críticos que deben tomar los prestatarios antes de aceptar cualquier tipo de préstamo. Este proceso no solo incluye la evaluación de las tasas de interés, sino también una comprensión detallada de las cláusulas y términos subyacentes. Veamos algunas razones por las que esta práctica es fundamental.
En primer lugar, la revisión de condiciones permite a los prestatarios tener una noción clara de lo que realmente están aceptando. Muchos préstamos vienen acompañados de términos engañosos o de fluctuaciones en las tasas de interés que pueden no ser evidentes en el primer vistazo. Además, el Costo Anual Total (CAT) debe ser calculado y comprendido, ya que este indicador refleja el costo total del crédito, lo que incluye intereses, comisiones y otros gastos asociados.
Asimismo, una revisión exhaustiva puede alertar a los prestatarios sobre posibles cargas ocultas que podrían causar dificultades futuras. Este conocimiento empodera al cliente, lo que le permite tomar decisiones informadas sobre su bienestar financiero. Ignorar esta parte del proceso podría resultar en situaciones adversas que podrían haberse evitado con una simple lectura de las condiciones del crédito.
En este sentido, te invitamos a ver el siguiente video que explica en detalle qué es el consumo no preaprobado en el préstamo en línea BBVA y cómo puede afectarte.
Casos de uso y ejemplos de consumo no preaprobado
El consumo no preaprobado puede manifestarse de diferentes maneras, y es esencial ilustrar algunos casos de uso recurrentes para entender mejor su contexto. Por ejemplo, se puede presentar en situaciones donde un individuo necesita financiamiento inmediato debido a emergencias médicas, reparaciones urgentes en el hogar o incluso para la compra de bienes necesarios que no pueden esperar. En cada uno de estos casos, el prestatario puede ser tentado a aceptar un préstamo rápido y sencillo, sin considerar los efectos a largo plazo de tal decisión.
Lamentablemente, los ejemplos de uso no se limitan solo a situaciones de emergencia. También se ha visto cómo personas deciden utilizar préstamos no preaprobados para financiar estilos de vida, como viajes, compras de lujo o gastos personales que en realidad no son esenciales. Estos comportamientos son peligrosos, ya que fomentan una cultura de consumo impulsivo y de satisfacción inmediata, pasando por alto las necesidades fundamentales de ahorro y planificación financiera.
Además, estos préstamos se utilizan a menudo para cubrir deudas existentes, creando un ciclo de deuda peligroso que puede ser difícil de romper. Al aceptar más de una deuda sin una evaluación clara, los prestatarios pueden quedar atrapados en un laberinto de obligaciones financieras que los pueden llevar a la insolvencia.
¿Qué hacer si se acepta un crédito accidentalmente?
En caso de que un prestatario acepte un crédito no preaprobado de manera accidental o impulsiva, es esencial actuar rápidamente. Primeramente, se debe comunicar con la institución financiera inmediatamente. La mayoría de los bancos tienen protocolos establecidos para la cancelación de créditos que no han sido adecuados o que han tenido un malentendido en su aceptación. BBVA no es la excepción y cuenta con canales de atención al cliente para resolver estas situaciones.
Después de contactar al banco, es recomendable documentar toda la comunicación al respecto. Guardar correos electrónicos, números de confirmación y cualquier otra evidencia puede ser crucial en caso de que se necesite referirse a ese momento en el futuro. La documentación también es útil si se decide iniciar un reclamo formal.
Si la cancelación del crédito no es posible, el siguiente paso es entender plenamente las condiciones del mismo. El prestatario debe ser consciente de los pagos y conocer todas las consecuencias que implica no cumplir con lo acordado. Con esta información, puede planear su presupuesto y ajustar su situación financiera para hacer frente a la deuda de manera responsable.
Conclusiones y mejores prácticas para el manejo de préstamos en línea
Finalmente, manejar los préstamos en línea, especialmente bajo el marco del consumo no preaprobado, requiere no solo de prudencia sino de una clara comprensión de todos los elementos financieros que afectan al prestatario. La educación financiera emerge como una herramienta invaluable que permitirá a los consumidores tomar decisiones más informadas y responsables. Mientras que la accesibilidad y el fácil acceso a crédito pueden ser beneficiosos, también pueden crear riesgos que pueden dificultar el bienestar económico a largo plazo.
Siempre es recomendable estar preparado para el manejo de deudas y tener claro qué aceptar y qué no. Revisar bien las condiciones de los créditos, evaluar la necesidad real del financiamiento, y tener la ayuda de expertos en finanzas son pasos que pueden resultar decisivos a la hora de evitar problemas financieros. Mantener el control y actuar con cautela frente al consumo no preaprobado asegura una relación más saludable con las finanzas personales y otorga la tranquilidad necesaria en un mundo cada vez más complejo.
Preguntas frecuentes sobre el consumo no preaprobado en el préstamo en línea BBVA
¿Qué quiere decir consumo no preaprobado en BBVA?
El consumo no preaprobado en BBVA se refiere a la posibilidad de acceder a un préstamo en línea sin haber pasado por un proceso de preaprobación. Esto significa que los clientes pueden solicitar un monto específico de dinero de manera rápida y sencilla, sin necesidad de cumplir con los requisitos habituales de evaluación crediticia previa.
Las características del consumo no preaprobado en BBVA incluyen:
- Acceso rápido a fondos sin burocracia.
- Flexibilidad en el uso del dinero, sin restricciones específicas.
- Proceso simplificado para solicitar el préstamo.
¿Qué es un préstamo preaprobado en BBVA?
Un préstamo preaprobado en BBVA es una opción de financiamiento que el banco ofrece a ciertos clientes, quienes han demostrado un buen historial crediticio y una capacidad de pago adecuada. Este tipo de préstamo se caracteriza por la rapidez en su aprobación, ya que el cliente no necesita proporcionar documentación adicional, dado que el banco ya cuenta con la información necesaria para evaluar su solvencia.
Algunas de las ventajas de un préstamo preaprobado son:
- Agilidad: El proceso es más rápido, lo cual permite acceder a los fondos de manera inmediata.
- Menor burocracia: Se simplifican los trámites y requisitos, facilitando la experiencia del cliente.
- Condiciones favorables: Generalmente, estos préstamos ofrecen tasas de interés competitivas.
Es importante destacar que, aunque el préstamo esté preaprobado, el cliente debe asegurarse de que realmente necesita el financiamiento y que podrá cumplir con las obligaciones de pago en el futuro.
¿Cómo saber si tengo un crédito preaprobado en BBVA?
Para saber si tienes un crédito preaprobado en BBVA, puedes seguir varios pasos sencillos que te ayudarán a verificar tu situación financiera. Una de las formas más efectivas es acceder a la banca en línea o la aplicación móvil de BBVA, donde podrás revisar las ofertas disponibles para ti.
Además, puedes estar atento a las siguientes señales que indican un posible crédito preaprobado:
- Notificaciones en la app: BBVA suele enviar alertas sobre créditos preaprobados.
- Correo electrónico: Revisa tu bandeja de entrada, ya que pueden enviarte información sobre tus opciones de crédito.
- Estado de cuenta: A veces, la información sobre créditos preaprobados se incluye en tus estados de cuenta.
¿Qué es el consumo preaprobado?
El consumo preaprobado en el contexto de préstamos en línea, como los ofrecidos por BBVA, se refiere a la capacidad que tienen los clientes de acceder a una línea de crédito o un préstamo sin necesidad de pasar por un proceso exhaustivo de evaluación crediticia. Esto significa que el banco ya ha evaluado la información financiera del cliente y ha determinado que es elegible para un monto específico de crédito, lo que agiliza el acceso a fondos.
Este tipo de consumo es muy conveniente para los usuarios, ya que les permite disponer de dinero de manera rápida y sencilla. Generalmente, se basa en el historial crediticio y en la relación bancaria que el cliente tiene con la entidad. Entre las características más relevantes del consumo preaprobado se encuentran:
- Rapidez: El proceso de aprobación es inmediato.
- Flexibilidad: Los clientes pueden utilizar el dinero según sus necesidades.
- Facilidad: Menos requisitos y documentación necesaria.
Por último, es importante destacar que el consumo preaprobado no implica que el cliente esté obligado a utilizar el crédito disponible. El cliente tiene la libertad de optar por no utilizarlo si así lo desea. Esto brinda una mayor tranquilidad financiera, sabiendo que se tiene un respaldo en caso de emergencias o necesidades inesperadas.
Deja una respuesta