
Pago Mínimo Tarjeta de Crédito: Intereses si Pago Más

El uso de las tarjetas de crédito se ha convertido en un componente esencial en la vida financiera de muchas personas. Sin embargo, la gestión inadecuada de estas herramientas puede llevar a problemas de deuda y estrés financiero.
- Impacto del Pago Mínimo en tu Deuda
- Consecuencias de Pagar Solo el Mínimo
- Cómo se Calcula el Pago Mínimo
- Cambios Regulatorios y su Importancia
- Alternativas al Pago Mínimo
- Consejos para Manejar tu Tarjeta de Crédito
- ¿Es el Pago Mínimo una Opción Viable?
- Recursos y Herramientas para Tarjetahabientes
- Más información sobre el pago mínimo de tarjetas de crédito y sus intereses si pagas más
Impacto del Pago Mínimo en tu Deuda

Cuando optas por realizar solo el pago mínimo, el impacto en la deuda puede ser bastante significativo. Principalmente, la combinación de intereses y la amortización lenta del capital resultan en un saldo deudor que se mantiene durante un período prolongado. Esto puede llevar a una sensación de que, a pesar de cumplir con los pagos mensuales, la deuda no se reduce de manera perceptible.
El cálculo del pago mínimo tarjeta de crédito se basa en el saldo actual, así que si el saldo total es elevado, el mínimo también será elevado. Pero, ¿qué significa esto realmente para tu deuda? La respuesta es que, aunque pagues pontualmente, la gran parte de tu pago se destinará a intereses. De hecho, es común que, si solo se hace el pago mínimo, un porcentaje notable del saldo puede mantenerse por años, resultando en un ciclo que parece no tener fin.
A medida que el saldo deudor aumenta debido a los intereses compuestos, los tarjetahabientes pueden encontrarse en una situación desesperante. Cada vez que utilizas la tarjeta, el saldo se incrementa, haciendo que el _mínimo_ también sea mayor. Las instituciones financieras a menudo promueven la facilidad del pago mínimo, pero la trampa es que, al final, se paga mucho más en intereses que el monto inicial de la compra. Así, el impacto a largo plazo del pago mínimo se traduce en un costo financiero mucho mayor, a menudo más de lo que los tarjetahabientes anticipan.
Consecuencias de Pagar Solo el Mínimo
Las consecuencias de optar por pagar únicamente el pago mínimo tarjeta de crédito son alarmantes. En primer lugar, la acumulación de deudas puede llevar a la imposibilidad de cubrir otras obligaciones financieras, creando un efecto dominó que afecta el bienestar financiero general del individuo. Esto puede resultar en deudas cada vez mayores, lo que potenciado por la alta tasa de interés que normalmente tienen las tarjetas de crédito, se convierte en un círculo vicioso.
En segundo lugar, el impacto negativo en el historial de crédito no se puede ignorar. Los datos de crédito utilizan un sistema de puntuación que se ve afectado negativamente no solo por la cantidad de deuda, sino también por la forma en que se maneja. Si regularmente pagas solo el mínimo, tus niveles de utilización del crédito se incrementan, lo que puede disminuir tu puntaje de crédito. Un puntaje de crédito bajo hace que sea más difícil acceder a nuevos créditos o préstamos.
Por último, las tasas de interés pueden llegar a ser un pesado lastre. A largo plazo, los consumidores que solo abonan el mínimo pueden encontrarse pagando miles de pesos en intereses. Esto es especialmente cierto en situaciones donde los saldos son altos y el usuario intenta mantener su situación de pago al mínimo. En estos casos, puede ser más inteligente buscar una estrategia de pago más agresiva, priorizando el pago de la deuda total a tasas más bajas para minimizar el impacto financiero a largo plazo.
Cómo se Calcula el Pago Mínimo

El cálculo del pago mínimo no es tan simple como parece. Por lo general, las instituciones financieras aplican una fórmula que combina un porcentaje del saldo deudor y la carga de intereses. En términos prácticos, la mayoría de las entidades calculan el pago mínimo tarjeta de crédito utilizando un porcentaje fijo que ronda el 2% al 3% del total, además de añadir cualquier cuota no pagada, cargos por adelantado o intereses acumulados.
El secreto está en que, a medida que el saldo viene cayendo (si es que se abona algo por encima del mínimo), el monto del pago mínimo también disminuirá con el tiempo. Sin embargo, esto no es necesariamente una buena noticia, ya que puedes caer en la falsa ilusión de que el saldo está bajando, cuando en realidad, la reducción del principal es mínima, especialmente para aquellos que solamente cumplen con el mínimo. Cada mes, tienes que considerar que los intereses se van acumulando, haciendo que el saldo se mantenga mayor durante más tiempo.
Además, los cambios regulatorios han establecido nuevas normativas sobre cómo las entidades deben calcular estos mínimos, buscando que al menos una parte del capital se amortice efectivamente. Estas regulaciones se establecieron para proteger a los consumidores de prácticas depredadoras, aunque aún hay muchas personas que pueden no estar completamente informadas sobre cómo se forman sus pagos mínimos.
Cambios Regulatorios y su Importancia

Desde 2011 hasta la fecha, varios cambios regulatorios han sido implementados para mejorar la manera en que los pagos mínimos son calculados y presentados. Estos cambios se han dado principalmente en respuesta a un aumento alarmante en el endeudamiento de los consumidores. Estas políticas buscan prevenir el abuso y proporcionar un marco más claro sobre cómo los tarjetahabientes pueden manejar sus deudas.
Por ejemplo, ahora, una parte mínima del saldo debe ser amortizada con cada pago mínimo, lo que significa que los consumidores desincentivan el uso de prácticas como el pago mínimo tarjeta de crédito repetitivo. A pesar de esto, los consumidores aún deben ser educados en Entender lo que realmente implica hacer solo el pago mínimo.
Alternativas al Pago Mínimo

Para aquellos que se encuentran atrapados en el ciclo de pagar solo el pago mínimo, existen diversas alternativas que pueden ayudar a aliviar la carga de deuda. Una de las mejores opciones es optar por unificar balances de deuda mediante un préstamo personal de bajo interés. Esta estrategia normalmente se traduce en una reducción significativa de la tasa de interés y, por lo tanto, puede desembocar en un costo total de la deuda más accesible.
También hay opciones para hacer transferencias de saldo entre distintas tarjetas de crédito, lo que puede permitirte mover una deuda de alta tasa de interés a una tarjeta que ofrezca una tasa promocional baja o cero. Sin embargo, es fundamental leer toda la letra pequeña y considerar las tarifas de transferencia que pueden aplicarse. Esto puede hacerse para facilitar un pago más rápido y reducir el impacto financiero a largo plazo.
Por último, y mientras que cada caso puede ser único, también es recomendable buscar asesoría financiera en casos donde el nivel de endeudamiento se vuelva abrumador. Muchas instituciones ofrecen orientación gratuita a través de programas de educación financiera, que pueden proporcionar estrategias a medida para salir de la deuda de las tarjetas de crédito.
En este sentido, a continuación, te presentamos un video que explora el tema del pago mínimo en tarjetas de crédito y cómo los intereses pueden variar si decides pagar más.
Consejos para Manejar tu Tarjeta de Crédito
Ser estratégico en cuanto al uso de tus tarjetas de crédito es clave para evitar caer en la trampa del pago mínimo tarjeta de crédito. Aquí hay algunas recomendaciones que puedes seguir:
- Evita el uso excesivo: Limita las compras con la tarjeta de crédito. Usa siempre el sentido común y solo pide aquello que realmente necesitas.
- Paga más del mínimo: Siempre que puedas, intenta abonar más del pago mínimo para reducir el capital que tienes pendiente, lo que disminuirá, en consecuencia, el interés acumulado.
- Establece un presupuesto: Antes de hacer compras, establece un presupuesto mensual que te ayude a mantener tus gastos dentro de límites manejables.
- Controla tus gastos: Usa aplicaciones o herramientas que te permitan rastrear tu gasto mensual, poniendo especial atención en tus deudas.
- Conoce tu tasa de interés: Mantente informado sobre las tasas de interés que aplican a tus tarjetas, y si es necesario, busca alternativas más favorables.
¿Es el Pago Mínimo una Opción Viable?

Considerar el pago mínimo tarjeta de crédito como una opción viable a largo plazo no es recomendable. Si bien puede ofrecer un alivio temporal, se traduce en una serie de costos ocultos que a la larga terminan perjudicando al consumidor. El uso del método de pago mínimo puede extender significativamente el tiempo que requieres para saldar tu deuda, a menudo haciéndola imposible de manejar.
Por otro lado, es esencial que los usuarios de tarjetas de crédito se eduquen sobre la verdadera implicación de sus decisiones financieras. Optar por pagar cantidades mayores y gestionar la deuda proactivamente contribuirá a un futuro financiero más estable y menos estresante. Con una buena planificación y uso consciente de las tarjetas de crédito, es posible evitar las trágicas consecuencias del pago mínimo.
Recursos y Herramientas para Tarjetahabientes
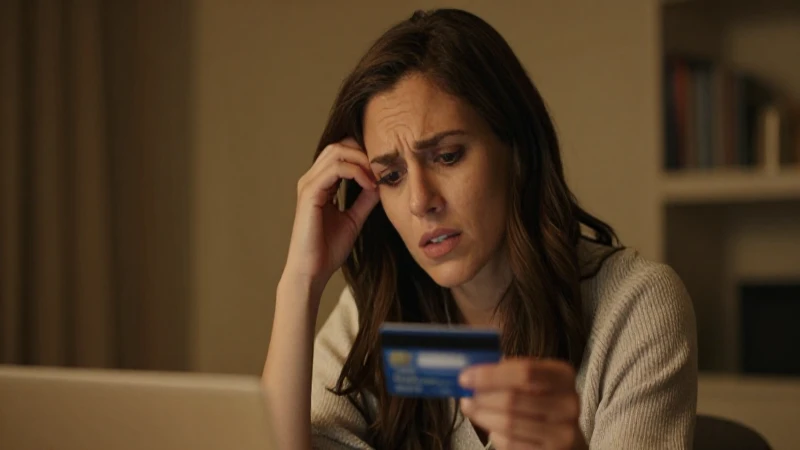
A medida que continúas en tu camino hacia un mejor manejo de tus finanzas, considera utilizar recursos y herramientas que te ayuden en el proceso:
- Calculadoras de Deuda: Utiliza en línea calculadoras de deuda que te ayuden a estimar cuánto tiempo tomaría pagar tu saldo si solo haces el pago mínimo.
- Aplicaciones de presupuesto: Incorpora aplicaciones que te permitan seguir de cerca tus gastos y que ayuden a mantener tus objetivos de pago claros.
- Asesoría financiera: Busca instituciones que ofrecen orientación y educación sobre el manejo adecuado de tarjetas de crédito.
- Foros y grupos de discusión: Únete a grupos en línea donde puedas compartir experiencias y aprender de otros que enfrentan situaciones similares.
La clave es estar informado y ser proactivo en el manejo de tus finanzas. Con un enfoque consciente, puedes evitar las trampas del pago mínimo y trabajar hacia una relación saludable con tus tarjetas de crédito.
Aprovecha la información y las herramientas a tu disposición para dominar tus finanzas y asegurarte un futuro más estable.
Más información sobre el pago mínimo de tarjetas de crédito y sus intereses si pagas más

¿Qué pasa si pago más del pago mínimo para no generar intereses?
Si decides pagar más del monto mínimo de tu tarjeta de crédito, puedes evitar generar intereses sobre el saldo pendiente. Esto se debe a que los intereses se calculan sobre el saldo que queda después del pago. Al reducir esa cantidad, no solo ganas tranquilidad financiera, sino que también puedes mejorar tu historial crediticio.
Además, al realizar pagos superiores al mínimo, puedes disfrutar de beneficios como:
- Menor tiempo de deuda: Aceleras el proceso de pago total de tu tarjeta.
- Reducción de intereses acumulados: Pagas menos a largo plazo, ya que los intereses se calculan sobre un saldo menor.
- Mejora de tu puntuación crediticia: Un menor saldo puede reflejar un mejor manejo de tus finanzas ante las entidades crediticias.
¿Cuántos intereses genera pagar el mínimo de la tarjeta?
Pagar solo el monto mínimo de la tarjeta de crédito puede resultar en un alto costo a largo plazo. Cuando se hace esto, el saldo restante genera intereses que se suman al total adeudado. Dependiendo de la tasa de interés de la tarjeta, estos intereses pueden acumularse rápidamente.
Por ejemplo, si tu tarjeta tiene una tasa de interés del 20% y decides pagar solo el mínimo, podrías estar pagando entre un 1% y un 3% del saldo total cada mes. Esto significa que el resto del saldo sigue generando intereses, lo que puede llevar a un ciclo de deuda difícil de romper.
Además, algunos factores que influyen en la cantidad de intereses que generas al pagar el mínimo son:
- El saldo total de la tarjeta.
- La tasa de interés anual.
- La cantidad que pagas cada mes.
¿Cuánto se paga de interés si pago el mínimo?
Cuando solo se paga el mínimo en una tarjeta de crédito, los intereses pueden acumularse rápidamente. Esto se debe a que el saldo restante sigue generando cargos de interés, lo que puede prolongar la deuda y aumentar el costo total. En general, el interés que se paga dependerá de varios factores:
- Tasa de interés anual (APR): Cuanto más alta sea, más intereses se acumularán.
- Saldo pendiente: Un mayor saldo resultará en un mayor monto de intereses.
- Tiempo de pago: Cuanto más tiempo se deje el saldo sin pagar, más intereses se generarán.
Por lo tanto, es importante considerar que al pagar solo el mínimo, el costo total de la deuda podría ser significativamente mayor. Una estrategia más efectiva podría ser pagar más que el mínimo, lo que ayuda a reducir tanto el saldo como los intereses acumulados. Esto resulta en un camino más rápido hacia la libertad financiera.
¿Qué tan malo es hacer el pago mínimo de una tarjeta de crédito?
Realizar solo el pago mínimo en una tarjeta de crédito puede parecer una opción conveniente, pero en realidad puede ser bastante perjudicial. Esto se debe a que los intereses sobre el saldo restante se acumulan rápidamente, lo que puede llevar a una deuda mucho mayor a largo plazo. El tiempo que te llevará saldar la deuda puede extenderse años, aumentando considerablemente el costo total de tus compras.
Además, hacer solo el pago mínimo puede afectar tu calificación crediticia. Si bien cumplir con el pago mínimo evita cargos por mora, los altos saldos en relación a tu límite de crédito pueden perjudicar tu puntaje. Es importante mantener un equilibrio saludable en tu uso de crédito para no comprometer tu futuro financiero.
Por último, es recomendable considerar una estrategia de pago más agresiva. Aquí hay algunas ventajas de pagar más que el mínimo:
- Reducción de intereses: Al pagar más, disminuyes el saldo y, por ende, los intereses acumulados.
- Mejor salud financiera: Aumentas tu capacidad de ahorro y reduces la carga de la deuda.
- Mejor calificación crediticia: Un bajo uso del crédito puede mejorar tu puntaje.
Deja una respuesta