
Qué es el saldo insoluto y cuáles son sus ejemplos y detalles
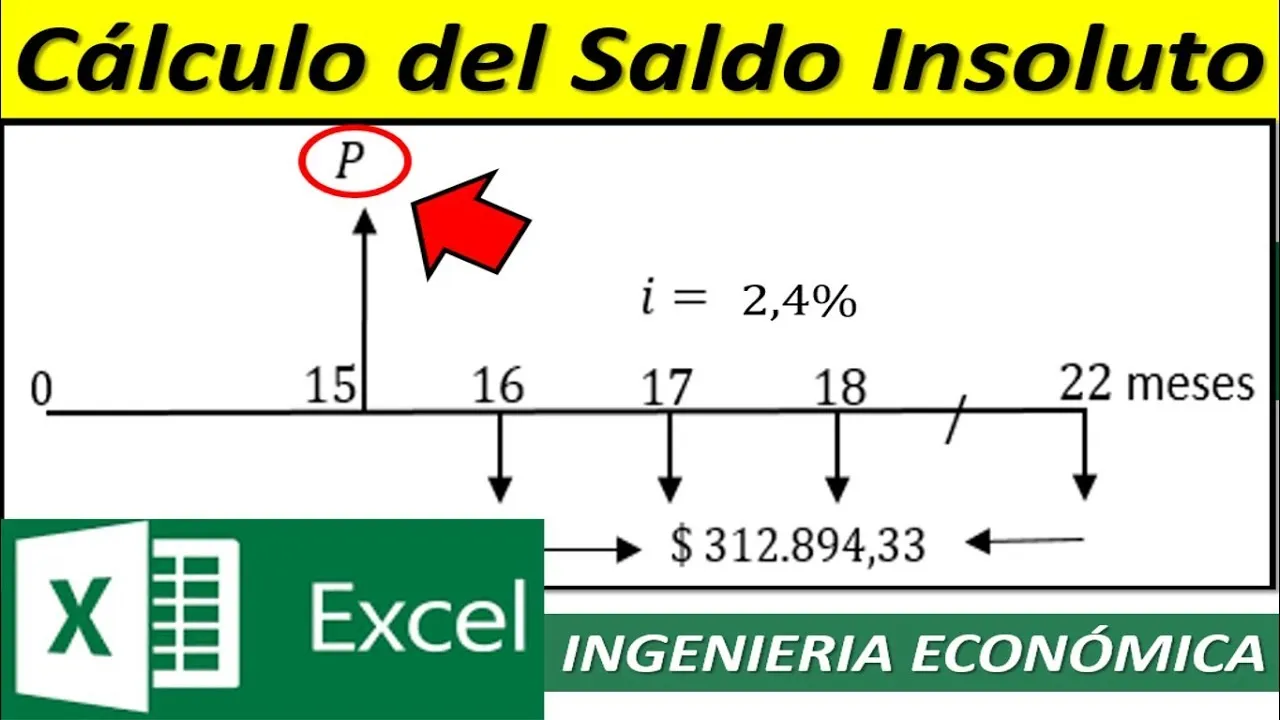
El saldo insoluto es un concepto financiero esencial en cualquier transacción que involucre préstamos o créditos. Antes de adentrarnos en su significado y otros aspectos relevantes, es fundamental entender cómo este término influye en nuestras finanzas diarias. Conocer el saldo insoluto y su manejo es crucial para la planificación financiera efectiva y la gestión responsable de deudas.
- Saldo insoluto en préstamos
- Cómo se calcula el saldo insoluto
- Ejemplos de saldo insoluto en situaciones reales
- Relación entre el saldo insoluto y los intereses
- Efectos del abono al capital en el saldo insoluto
- Cómo gestionar el saldo insoluto para una mejor salud financiera
- Consecuencias de un saldo insoluto elevado
- Opciones de refinanciamiento y su impacto en el saldo insoluto
- la relevancia del saldo insoluto en la planificación financiera
- Preguntas frecuentes sobre el saldo insoluto y sus ejemplos y detalles
Saldo insoluto en préstamos
Importancia del saldo insoluto en la gestión de préstamos radica en su impacto directo sobre los intereses que se generan. Los acreedores suelen calcular los intereses sobre el saldo insoluto, lo que significa que un saldo más bajo puede traducirse en menos pagos de intereses a lo largo del tiempo. Además, tener claridad sobre el saldo insoluto ayuda al prestamista a monitorizar el cumplimiento del préstamo y planificar pagos adecuados.
Al conocer el saldo insoluto, los prestatarios pueden tomar decisiones más acertadas sobre sus finanzas. Por ejemplo, un individuo que observa su saldo insoluto y lo compara con sus ingresos puede decidir si es el momento adecuado para hacer un pago adicional o si es necesario postergar algún gasto. Esta información le permite a los prestatarios acelerar la amortización de su deuda sin comprometer sus finanzas.
Otro aspecto importante es la proyección de futuros pagos. Al entender cómo se desarrolla el saldo insoluto con cada pago realizado, los prestatarios pueden establecer planes más realistas para liquidar sus deudas. Esto es especialmente importante en préstamos grandes, como hipotecas, donde el saldo puede ser significativo y los intereses, elevados.
Cómo se calcula el saldo insoluto
Calcular el saldo insoluto es un proceso bastante sencillo que implica restar la cantidad pagada hasta la fecha del monto original del préstamo. La fórmula básica es:
Saldo Insoluto = Monto Original del Préstamo - Pagos Realizados
Es crucial tener en cuenta que el total de los saldo insolutos puede cambiar si el préstamo incluye pagos adicionales o si hay variaciones en las tasas de interés. Por ejemplo, si un prestatario toma un préstamo de $10,000 y ha realizado pagos de $3,000, el saldo insoluto sería de $7,000. Sin embargo, este cálculo se puede complicar si el préstamo tiene condiciones especiales, como tasas de interés variables o penalizaciones por pagos anticipados.
Además, el saldo insoluto también se puede ver afectado por los intereses acumulados. Esto significa que, si los intereses no se pagan a tiempo, pueden sumarse al saldo insoluto, incrementándolo. Por ello, es recomendable hacer un seguimiento regular de los pagos y del saldo insoluto para evitar sorpresas desagradables en el futuro.
Ejemplos de saldo insoluto en situaciones reales
Para entender mejor cómo funciona el saldo insoluto, consideremos varios ejemplos prácticos. Imaginemos a un individuo que ha solicitado un préstamo personal de $5,000 con una tasa de interés del 10% y un plazo de 5 años. Si este prestatario ha pagado $1,000 en los primeros dos años, el cálculo del saldo insoluto después de estos pagos sería:
Saldo Insoluto = $5,000 - $1,000 = $4,000
Este nuevo saldo insoluto se utilizará para calcular los intereses en los próximos pagos. Así, a medida que pasen los años y se realicen más abonos, el saldo insoluto continuará disminuyendo, lo que a la larga se traduce en menores intereses totales pagados.
Otro ejemplo podría ser una hipoteca. Supongamos que alguien adquirió una vivienda con una hipoteca de $200,000 y ha pagado $50,000 en los últimos cinco años. El saldo insoluto de este préstamo sería:
Saldo Insoluto = $200,000 - $50,000 = $150,000
Este saldo insoluto es crucial para el cálculo de los intereses que se acumulan en cada período, así como para determinar el tiempo que aún queda para la amortización total del préstamo.
Relación entre el saldo insoluto y los intereses
La relación entre el saldo insoluto y los intereses es fundamental en la mayoría de los contratos de préstamo. La mayoría de los préstamos calculan los intereses sobre el saldo insoluto, lo que significa que un montante menor de deuda reduce el costo de los intereses a pagar. Esto es particularmente relevante en préstamos a largo plazo donde los intereses pueden acumularse considerablemente a lo largo del tiempo.
Por ejemplo, en una hipoteca típica, a medida que el prestatario realiza pagos mensuales, el saldo insoluto disminuye y, como consecuencia, el interés calculado se basa en un monto menor. Esto resulta en un ahorro significativo a largo plazo. Si bien los pagos de intereses suelen ser más altos al principio del préstamo, estos irán disminuyendo a medida que el saldo insoluto se reduce.
Es importante también entender cómo el tipo de interés puede afectar a los saldos insolutos. Un préstamo con una tasa de interés más alta puede generar un saldo insoluto considerablemente mayor debido a la acumulación de intereses. Por lo tanto, aquellos buscando aliviar el peso de sus deudas deben considerar no solo el saldo insoluto actual, sino también cómo las tasas de interés impactan su carga financiera.
Efectos del abono al capital en el saldo insoluto
Realizar un abono al capital es una estrategia eficaz para reducir el saldo insoluto. Esto se refiere al acto de pagar una cantidad que se aplica directamente al principal del préstamo, en lugar de hacerlo al interés. Por ejemplo, si un prestatario realiza un pago adicional de $1,000 en su préstamo de $10,000, el nuevo saldo insoluto será de $9,000. Este tipo de pago no solo disminuye la deuda inmediata, sino que también reduce los intereses futuros, ya que estos se calcularán sobre una base menor.
Abonar al capital puede ser una excelente estrategia, especialmente si se está cerca de liquidar una deuda. Cuanto más rápido se reduce el saldo insoluto, menor será la cantidad de intereses pagados en el futuro. Este enfoque puede dar lugar a un ahorro significativo y ayudar a ajustar los planes de pagos a una velocidad más adecuada para el prestatario.
Por otro lado, es vital que los prestatarios verifiquen si sus contratos de préstamo permiten abonos al capital sin penalizaciones. Algunos préstamos pueden imponer cargos adicionales por pagos anticipados, lo que podría contrarrestar la reducción del saldo insoluto. Conocer estas condiciones es clave para realizar pagos adicionales de manera efectiva.
Cómo gestionar el saldo insoluto para una mejor salud financiera
La gestión del saldo insoluto es un componente crítico de la salud financiera individual. Mantener un control sobre el saldo insoluto puede ayudar a los prestatarios a tomar decisiones inteligentes sobre gastos y ahorros. Para optimizar el manejo de las deudas, aquí hay algunas estrategias prácticas:
- Revisar regularmente el estado de sus préstamos: Asegúrate de conocer tu saldo insoluto en todo momento. Esto te permitirá realizar pagos adicionales si es posible y evitar sorpresas en tu situación financiera.
- Prioriza tus deudas: Identifica cuáles son tus saldos insolutos más altos y prioriza su pago para minimizar el impacto de los intereses acumulativos.
- Establece un presupuesto: Crear un presupuesto mensual te ayudará a determinar cuántos fondos puedes destinar a la reducción de tu saldo insoluto, así como a tus gastos cotidianos.
- Considera la consolidación de deudas: Si tienes múltiples préstamos, la consolidación puede ayudarte a simplificar tus pagos y, potencialmente, a reducir la tasa de interés.
Consecuencias de un saldo insoluto elevado
Tener un saldo insoluto elevado puede tener múltiples consecuencias negativas. Uno de los impactos más directos es el aumento de los intereses que tendrás que pagar, lo cual puede comprometer tu capacidad de ahorro y tus finanzas generales. Mientras más alto sea el saldo insoluto, mayor será el costo total de tu préstamo, lo que podría llevar a una rutina de pagos que te impida alcanzar otros objetivos financieros.
Además, un saldo insoluto elevado puede afectar tu calificación crediticia, ya que un alto nivel de deuda en comparación con tu capacidad de pago puede interpretarse como un signo de riesgo. Esto puede obstaculizar la obtención de futuros créditos o préstamos, además de comprometer las condiciones de las tasas de interés.
Finalmente, un saldo insoluto significativo también conlleva el riesgo de caer en un ciclo de deuda. La dependencia excesiva de créditos puede llevar a una acumulación de intereses que resultan difíciles de manejar, haciendo que el prestatario se vea forzado a optar por soluciones como el refinanciamiento o la búsqueda de asesoramiento financiero.
Opciones de refinanciamiento y su impacto en el saldo insoluto
Si bien gestionar un saldo insoluto elevado puede ser abrumador, existen opciones de refinanciamiento que pueden aliviar esta carga. Refinanciar implica tomar un nuevo préstamo para pagar el préstamo existente, lo que puede llevar a tasas de interés más bajas o a plazos más convenientes. Esto puede reducir significativamente el saldo insoluto y hacer que los pagos sean más manejables.
Una de las principales ventajas de refinanciar es la posibilidad de acceder a una mejor tasa de interés. Si las tasas en el mercado han bajado desde que tomaste tu préstamo, refinanciar podría significar
un ahorro considerable. Con un saldo insoluto menor y una tasa inferior, los intereses se calculan de forma más favorable, lo que resulta en un plan de pago más accesible y menos costoso a largo plazo.
Sin embargo, es esencial asegurarse de que los términos de refinanciamiento no impliquen penalizaciones o cargos adicionales que puedan contrarrestar los beneficios. Además, los prestatarios deben considerar el costo total de la deuda después del refinanciamiento, incluidos los nuevos términos y condiciones que puedan incurrir en el proceso.
Para entender mejor este concepto financiero, a continuación te presentamos un video que explica qué es el saldo insoluto y ofrece ejemplos y detalles relevantes.
la relevancia del saldo insoluto en la planificación financiera
El saldo insoluto es un componente crucial en la gestión de préstamos y finanzas particulares. Conocer el saldo insoluto y cómo se relaciona con los intereses y las condiciones del préstamo es fundamental para tomar decisiones financieras informadas. Comprender el saldo insoluto, sus efectos y cómo manejarlo puede llevar a una mejor planificación financiera y a una vida económica más saludable.
Atención y gestión adecuadas del saldo insoluto pueden prevenir problemas en la salud financiera a largo plazo. Estar al tanto de las deudas, realizar pagos cuando sea posible y explorar opciones como el refinanciamiento puede hacer una diferencia significativa en tus finanzas. Recuerda que el control de tu saldo insoluto es clave para alcanzar tus objetivos económicos y garantizar un futuro financiero estable.
Preguntas frecuentes sobre el saldo insoluto y sus ejemplos y detalles

¿Cómo funciona el saldo insoluto?
El saldo insoluto se refiere a la cantidad total de una deuda pendiente de pago, excluyendo los intereses o cargos adicionales que puedan generarse. Este concepto es crucial en el ámbito financiero, ya que permite a los acreedores conocer cuánto se debe exactamente. Para entender cómo funciona, es importante considerar los siguientes puntos:
- El saldo insoluto se calcula restando los pagos realizados al monto total de la deuda.
- Puede incluir préstamos, tarjetas de crédito y cualquier obligación financiera.
- Conocer el saldo insoluto ayuda a planificar mejor los pagos y evitar cargos innecesarios.
El funcionamiento del saldo insoluto se puede resumir en la siguiente tabla:
| Elemento | Descripción |
|---|---|
| Monto total de la deuda | Capital original que se debe pagar. |
| Pagos realizados | Sumatoria de todos los pagos efectuados hasta la fecha. |
| Saldo insoluto | Monto que queda por pagar después de restar los pagos realizados. |
¿Qué es lo que es el saldo insoluto?
El saldo insoluto se refiere a la cantidad de dinero que aún debe ser pagada en un préstamo o deuda. Es el monto que queda pendiente después de haber realizado algunos pagos, y representa la obligación financiera que el deudor tiene con el acreedor. Este saldo puede variar a lo largo del tiempo, dependiendo de los pagos realizados y de los intereses aplicados.
En términos generales, el saldo insoluto puede ser desglosado en varios elementos clave:
- Principal pendiente: la cantidad original del préstamo que aún no ha sido pagada.
- Intereses acumulados: los intereses generados sobre el saldo principal que aún no se han abonado.
- Comisiones o cargos: cualquier cargo adicional que pueda aplicarse al saldo total.
Conocer el saldo insoluto es crucial tanto para deudores como para acreedores, ya que permite realizar una gestión adecuada de las finanzas y planificar pagos futuros. Además, un saldo insoluto elevado puede afectar la calificación crediticia del deudor.
¿Cómo se maneja el saldo insoluto?
El saldo insoluto se maneja de manera cuidadosa para evitar problemas financieros. Las empresas y entidades deben llevar un registro preciso de las deudas pendientes y asegurarse de que se gestionen adecuadamente. Esto implica realizar un seguimiento regular de los pagos y establecer recordatorios para los clientes morosos.
- Seguimiento constante: Revisar periódicamente las cuentas por cobrar.
- Comunicación con el deudor: Contactar al cliente para acordar un plan de pago.
- Registro contable: Mantener un registro claro del saldo insoluto en los libros contables.
Además, es fundamental establecer políticas de cobranza que sean claras y justas. Esto no solo ayuda a recuperar el dinero adeudado, sino que también fomenta una relación de confianza entre la empresa y sus clientes.
- Definir plazos de pago: Establecer fechas límite claras para el pago de deudas.
- Ofrecer opciones de pago: Facilitar diferentes métodos para que los clientes puedan saldar su deuda.
- Evaluar la situación del deudor: Comprender las circunstancias del cliente antes de tomar acciones drásticas.
¿Cuál es el saldo insoluto en una tarjeta de crédito?
El saldo insoluto en una tarjeta de crédito se refiere al monto total que el titular debe pagar a la entidad financiera, excluyendo cualquier pago que ya se haya realizado o que esté programado para el futuro. Este saldo incluye tanto las compras realizadas como los intereses acumulados, así como cualquier cargo adicional que pueda haberse aplicado. Es fundamental que los usuarios comprendan este concepto para evitar sorpresas al momento de hacer sus pagos.
Cuando un usuario utiliza su tarjeta de crédito, cada compra o transacción se suma al saldo insoluto. Este saldo puede variar mensualmente dependiendo de factores como:
- Las compras realizadas durante el período de facturación.
- Los pagos efectuados para reducir la deuda.
- Los intereses generados por el saldo no pagado en la fecha de vencimiento.
Conocer el saldo insoluto es esencial para la gestión responsable del crédito. Un saldo alto puede resultar en intereses significativos y puede afectar la calificación crediticia del usuario. Por ello, es recomendable que los titulares de tarjetas revisen regularmente su estado de cuenta y mantengan un control sobre sus gastos para evitar caer en deudas excesivas.
Deja una respuesta