
Cómo gestionar las finanzas en la familia de manera efectiva
Las decisiones financieras afectan profundamente el bienestar de todos los miembros de una familia. Comprender los conceptos básicos y adoptar prácticas financieras sanas puede marcar la diferencia entre una vida familiar tranquila y el estrés constante por problemas económicos.
- Establecimiento de objetivos financieros claros
- Creación de un presupuesto familiar efectivo
- Herramientas y aplicaciones para el seguimiento de gastos
- Comunicación entre miembros de la familia sobre finanzas
- Estrategias para ahorrar y reducir gastos
- Educación financiera y su impacto en la familia
- Planificación para el futuro: ahorros e inversiones
- Cómo manejar deudas familiares de manera responsable
- Un fondo de emergencia
- Consejos para enseñar a los hijos sobre finanzas
- Recursos y asesoramiento financiero disponible
- El camino hacia una familia financieramente saludable
- Preguntas frecuentes sobre cómo gestionar las finanzas en la familia de manera efectiva
Establecimiento de objetivos financieros claros

El primer paso para una adecuada gestión de finanzas en la familia es establecer objetivos financieros claros. Estos objetivos deben ser específicos, medibles, alcanzables, relevantes y limitados en el tiempo (SMART). Tener metas bien definidas permite a todos los miembros de la familia entender a dónde se dirigen financieramente y lo que se espera de cada uno.
Por ejemplo, si la meta es ahorrar para unas vacaciones familiares, todos pueden colaborar en este esfuerzo común. Esto no solo ayuda a ahorrar, sino que también mejora la comunicación y la colaboración entre los miembros de la familia. Es fundamental que esos objetivos sean revisados periódicamente y ajustados si es necesario, ya que las circunstancias familiares y económicas pueden cambiar.
El establecimiento de objetivos no se limita únicamente a adquirir bienes o alcanzar eventualmente cierto nivel de ingresos, sino que también puede incluir aspectos como estar libres de deudas o aumentar el fondo de ahorro. Estos pueden dividirse en metas a corto, mediano y largo plazo y deben ser siempre un reflejo sobre la visión financiera que se tiene como familia.
Creación de un presupuesto familiar efectivo
Un buen presupuesto familiar es el corazón de la gestión financiera de cualquier hogar. Esta herramienta permite tener un control preciso sobre los ingresos y gastos, lo que facilita identificar áreas de oportunidad y mejora. En primer lugar, es essential listar todos los ingresos familiares, incluyendo salarios y otros ingresos, y luego detallar los gastos mensuales, tanto los fijos como los variables.
Los gastos fijos son aquellos que no cambian mes a mes, como hipoteca, alquiler y servicios públicos. Los gastos variables, por otro lado, incluyen alimentos, entretenimiento y actividades recreativas. Una vez categorizados ambos, la tarea es ajustar los gastos variables para que sean inferiores a los ingresos, permitiendo así un margen para ahorro o inversión.
A medida que el presupuesto se establece, es crucial revisarlo regularmente, al menos una vez al mes. Esto ayuda a identificar desviaciones y a realizar ajustes que aseguren el cumplimiento de los objetivos financieros propuestos. Además, incluir un espacio para imprevistos puede ser una salvaguarda valiosa para aquellos momentos en que surgen gastos inesperados.
Herramientas y aplicaciones para el seguimiento de gastos
Hoy en día, hay una variedad de herramientas y aplicaciones que facilitan el seguimiento de gastos. Desde aplicaciones móviles simples hasta software de gestión financiera, existen múltiples opciones que se adaptan a diferentes necesidades y estilos de vida. Al elegir una herramienta, es importante buscar una que sea fácil de usar y que proporcione informes visuales, como gráficos y listas, para monitorear los gastos de manera eficaz.
Las aplicaciones permiten registrar cada gasto en tiempo real, ayudando a identificar patrones y hábitos de consumo. Con esta información, las familias pueden tomar decisiones financieras más informadas y ajustadas a sus objetivos. Algunas aplicaciones también ofrecen recordatorios para pagos, lo que ayuda a mantener un historial de pagos al día y evitar cargos por mora.
No obstante, el uso de estos recursos no debe ser un sustituto del verdadero control familiar. Es fundamental que todos los miembros de la familia participen en el proceso y se respete el acuerdo sobre el uso de los fondos. La transparencia es clave para una gestión objetiva y efectiva.
Comunicación entre miembros de la familia sobre finanzas
La comunicación es un pilar fundamental en la gestión de finanzas en la familia. No basta con establecer presupuestos y objetivos; todos los miembros deben involucrarse en las discusiones sobre dinero. Mantener un diálogo abierto respecto a los retos y logros financieros puede eliminar tensiones o malentendidos que a menudo surgen en las relaciones familiares.
Dedicados espacios para conversaciones acerca de dinero y finanzas pueden ser muy efectivos. Esto no solo otorga un sentido de pertenencia a cada miembro, sino que también fomenta el aprendizaje y la responsabilidad compartida. Por ejemplo, organizar reuniones mensuales donde se revisen los resultados del presupuesto y se hagan proyecciones para el futuro puede ser un buen comienzo.
Además, permitir que los niños y adolescentes participen en estas discusiones puede ayudar a inculcarles valores sobre el dinero desde una edad temprana. La apertura al diálogo familiar sobre gastos y ahorros puede transformar la historia financiera de generaciones futuras.
Estrategias para ahorrar y reducir gastos
Ahorrar dinero y reducir gastos son esenciales para una gestión financiera efectiva. La clave para ello radica en elaborar un plan y seguirlo metódicamente. Comenzar con pequeñas metas, como eliminar gastos superfluos y buscar alternativas más económicas, puede tener un impacto acumulativo significativo. Por ejemplo, sustituir una cena en un restaurante por una en casa puede liberar recursos para el ahorro familiar.
Además, las familias pueden beneficiarse de comprar al por mayor, aprovechar descuentos o cupones, y buscar servicios que ofrezcan buena relación calidad-precio. Realizar un inventario sobre lo que cada miembro de la familia realmente utiliza también puede ayudar a reducir gastos relacionados con suscripciones o membresías que no se están aprovechando al máximo.
Utilizar la técnica del “no gastar” puede ser, en ciertos momentos, un buen reto familiar. Al tratarse de un proceso que dura un mes o dos, se busca reducir drásticamente los gastos innecesarios. Al final del período, el dinero ahorrado se puede destinar a un objetivo previamente definido, creando un sentido de unidad y compromiso entre la familia.
Educación financiera y su impacto en la familia
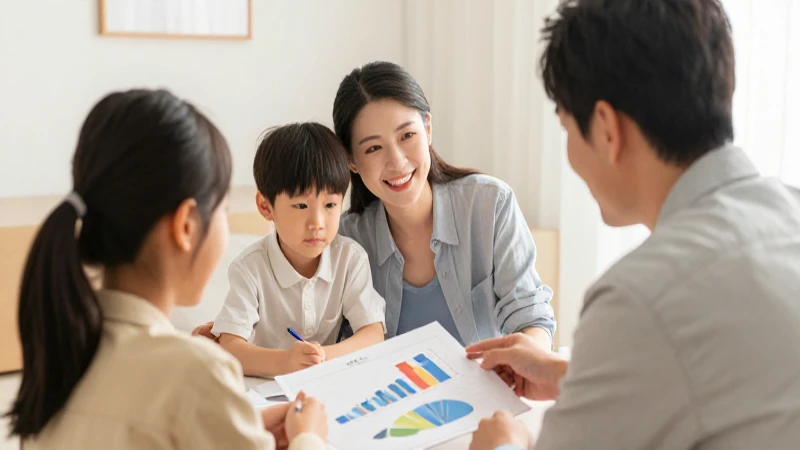
Incorporar la educación financiera en la dinámica familiar crea una base sólida sobre la cual construir un futuro estable. Esto incluye enseñar a cada miembro sobre Ahorrar, invertir y manejar deudas. Hay múltiples recursos disponibles, desde libros hasta cursos en línea, que pueden ser recursos valiosos para la educación de todos los miembros de la familia.
Los niños, por ejemplo, pueden aprender a través de actividades lúdicas y juegos donde se simulen situaciones económicas reales. A medida que crezcan, es importante involucrarlos en decisiones relacionadas con el dinero y mostrarles el impacto de sus elecciones. Aprender a manejar el dinero desde una edad temprana fomenta hábitos saludables que perdurará toda la vida.
Además, las familias pueden organizar grupos de discusión sobre educación financiera para compartir experiencias y conocimientos. Esto no solo enriquece el aprendizaje, sino que también fortalece la relación entre sus miembros mientras se convierten en un equipo de apoyo mutuo.
Planificación para el futuro: ahorros e inversiones

Una buena gestión de finanzas familiares debe incluir una planificación estructurada para el futuro. A medida que se logran los objetivos financieros a corto y mediano plazo, es vital comenzar a pensar en el largo plazo. Esto incluye crear un plan de ahorro para la educación de los hijos, la jubilación y otras inversiones significativas que podrían aprovechar la acumulación de riqueza a la larga.
Los planes de jubilación deben ser una prioridad, ya que pueden proporcionar seguridad financiera en la vejez. Por otro lado, invertir en la educación de los hijos permite ampliar sus oportunidades y potencialmente mejorar su situación financiera en el futuro. Accesos a cursos de educación financiera, y aprender sobre inversiones en acciones, bienes raíces o fondos de inversión, pueden ser pasos significativos para incrementar los fondos.
Los ahorros deben ser visibles, por lo que se recomienda establecer cuentas separadas para diferentes propósitos, lo que facilita el seguimiento y se asegura de que se destinen los fondos correctos donde realmente se necesitan. Al final, crear un fondo destinado a imprevistos o emergencias puede ayudar a evitar que la familia caiga en una crisis financiera si surge algún problema inesperado.
Para ayudarte a implementar estas estrategias, te presentamos un video que explica cómo gestionar las finanzas en la familia de manera efectiva.
Cómo manejar deudas familiares de manera responsable
Manejar deudas familiares puede ser un proceso complicado. Es fundamental establecer un plan para pagarlas y evitar incurrir en más deudas. Los pasos iniciales incluyen hacer un inventario detallado de todas las deudas, clasificación por taxonomía de tasas de interés y montos. Esto ofrece un panorama claro y ayuda a priorizar el pago de las deudas más costosas, lo que permite reducir el costo total de los intereses a largo plazo.
Crear un plan de pagos se convierte en una necesidad. Asigna una cantidad fija a pagar cada mes, asegurando que se mantenga al menos el pago mínimo de cada deudor. Invertir en soluciones de asesoría de deudas o consolidación puede también ser una alternativa viable. En este sentido, es recomendable evitar el uso de tarjetas de crédito para nuevos gastos hasta que todas las deudas estén bajo control.
Finalmente, mantener la comunicación abierta sobre estas deudas es crucial. Todos los miembros de la familia deben estar al tanto del avance y de los ajustes que se vayan realizando, lo cual puede crear un ambiente de colaboración y apoyo. La responsabilidad compartida garantiza que cada uno sea consciente del impacto que tienen sus decisiones financieras en la unidad familiar.
Un fondo de emergencia
Un fondo de emergencia es fundamental para cualquier plan financiero familiar. Este fondo actúa como un colchón que absorbe los golpes inesperados de la vida, como pérdida de empleo, lesiones o reparaciones del hogar. Sin esta red de seguridad, una situación imprevista puede llevar a la familia a una crisis financiera grave.
La recomendación general es tener entre 3 y 6 meses de gastos cubiertos en dicho fondo. Esto proporciona seguridad y tranquilidad a la familia, pues sabrán que están preparados para afrontar emergencias sin depender de tarjetas de crédito o préstamos personales. La creación de un fondo de emergencia se puede dar de manera gradual, destinando un porcentaje del ingreso mensual hasta alcanzar la meta deseada.
Es importante mantener el fondo de emergencia en una cuenta accesible, pero no tan accesible como para que se convierta en un fondo para gastos rutinarios. Este dinero debe ser utilizado exclusivamente para situaciones realmente emergentes. De esta forma, se fortalece la capacidad de recuperación financiera y se garantiza tranquilidad ante imprevistos.
Consejos para enseñar a los hijos sobre finanzas
La educación financiera debe comenzar en casa, y enseñar a los hijos sobre finanzas familiares desde temprano puede establecer una base sólida para su vida adulta. Empezar por explicar conceptos sencillos, como la diferencia entre necesidad y deseo, puede ayudar a los niños a establecer prioridades responsables al momento de gastar. Ejercicios prácticos, como manejar una mesada, les proporcionan una experiencia real sobre cómo manejar su dinero.
Utilizar un lenguaje acessible en el contexto de juegos y situaciones cotidianas profundiza su comprensión sobre el dinero y los implica de forma activa. Por ejemplo, actividades como ir de compras y hacer un presupuesto para la compra de algo pueden ser oportunidades valiosas para que los hijos participen y aprendan a tomar decisiones informadas.
Además, invitar a los adolescentes a ser proactivos en sus ahorros y entender Generar ingresos puede ser un gran paso. Poner en práctica el concepto de poder de ahorro permite que los hijos descubran los beneficios de reservar dinero para sus metas en el futuro. Esto debe reforzarse con educación sobre cómo funciona el crédito y las ramificaciones de endeudarse de manera irresponsable.
Recursos y asesoramiento financiero disponible
Existen múltiples recursos y asesoramiento financiero que las familias pueden utilizar para mejorar su situación financiera. Muchas comunidades ofrecen talleres gratuitos o de bajo costo sobre finanzas personales, donde se pueden aprender estrategias y herramientas efectivas. También hay libros, sitios web y podcasts que abordan el tema de las finanzas de modo accesible e informativo.
Además, consultar con asesores financieros puede ser una inversión valiosa para las familias que buscan optimizar su gestión económica y definir estrategias a largo plazo. A veces, una visión externa puede ofrecer soluciones que no se habían considerado antes. Las plataformas de asesoría en línea, por otro lado, ofrecen servicios flexibles que se ajustan a diferentes necesidades y presupuestos.
Finalmente, no subestimes el poder de las recomendaciones de amigos y familiares. Compartir experiencias y recursos entre familias puede enriquecer el aprendizaje y tener un impacto positivo en las propias finanzas.
El camino hacia una familia financieramente saludable
La gestión efectiva de las finanzas en la familia no solo mejora la calidad de vida inmediata, sino que sienta las bases para un futuro más seguro y prospero. Al establecer objetivos claros, crear un presupuesto, fomentar la comunicación y aprovechar recursos, las familias pueden superar retos económicos y alcanzar un bienestar financiero duradero. Invertir tiempo y esfuerzo en la educación financiera de cada miembro impacta positivamente en su desarrollo personal y en el futuro del hogar.
Una familia financieramente saludable es aquella que se adapta a los cambios y se compromete a crecer junta hacia la estabilidad y el éxito económico.
Preguntas frecuentes sobre cómo gestionar las finanzas en la familia de manera efectiva
¿Cómo manejar las finanzas en la familia?
Manejar las finanzas en la familia de manera efectiva implica una planificación cuidadosa y la colaboración de todos los miembros. Es esencial establecer un presupuesto familiar que refleje ingresos y gastos, lo que permite identificar áreas de ahorro y priorizar gastos necesarios. La comunicación abierta sobre el dinero ayuda a evitar malentendidos y fomenta un ambiente de confianza.
Para gestionar las finanzas familiares, considera los siguientes pasos:
- Elaborar un presupuesto mensual que incluya todos los ingresos y gastos.
- Crear un fondo de emergencia para imprevistos.
- Revisar y ajustar el presupuesto periódicamente.
- Involucrar a todos los miembros en la toma de decisiones financieras.
¿Cuál es la mejor manera de gestionar las finanzas familiares?
La mejor manera de gestionar las finanzas familiares es a través de una planificación cuidadosa y la comunicación abierta entre todos los miembros del hogar. Establecer un **presupuesto familiar** es fundamental, ya que permite visualizar los ingresos y gastos, así como identificar áreas donde se puede ahorrar. Es recomendable revisar el presupuesto mensualmente para adaptarlo a los cambios en la situación financiera.
Además, es importante establecer metas financieras a corto y largo plazo. Esto puede incluir ahorrar para unas vacaciones, un fondo de emergencias o la educación de los hijos. Para lograr estas metas, se pueden seguir estos pasos:
- Definir objetivos claros y realistas.
- Ahorra regularmente, incluso si es una pequeña cantidad.
- Involucrar a toda la familia en el proceso de planificación.
Finalmente, educarse sobre finanzas personales y fomentar hábitos de ahorro en la familia puede hacer una gran diferencia. La cooperación y el compromiso de todos los miembros son clave para lograr una gestión financiera exitosa y sostenible.
¿Cuáles son 5 secretos para multiplicar el dinero?
Multiplicar el dinero en el ámbito familiar requiere de estrategias bien definidas y una gestión consciente. Aquí te presentamos cinco secretos que pueden ayudarte a lograr este objetivo:
- Establecer un presupuesto: Define claramente tus ingresos y gastos mensuales.
- Ahorrar de manera regular: Destina un porcentaje de tus ingresos al ahorro, preferiblemente antes de gastar.
- Invertir inteligentemente: Diversifica tus inversiones en diferentes activos para minimizar riesgos.
- Educarse financieramente: Mantente informado sobre finanzas personales y opciones de inversión.
- Revisar y ajustar: Evalúa periódicamente tu situación financiera y ajusta tus estrategias según sea necesario.
La clave para multiplicar el dinero radica en la constancia y la disciplina en la gestión financiera. Implementar estos secretos no solo te permitirá aumentar tus ahorros, sino también mejorar la calidad de vida de tu familia. Recuerda que cada pequeño esfuerzo cuenta en el camino hacia la estabilidad económica.
¿Cómo salir de una crisis financiera en el hogar?
Salir de una crisis financiera en el hogar requiere un enfoque organizado y la colaboración de todos los miembros de la familia. Lo primero es evaluar la situación actual, identificando los ingresos y gastos mensuales. Es recomendable hacer una lista detallada de todos los gastos, clasificándolos en esenciales y no esenciales, para tener una visión clara de dónde se puede recortar.
Una vez que se ha hecho esta evaluación, el siguiente paso es reducir gastos. Esto puede incluir eliminar suscripciones innecesarias, optar por alternativas más económicas en compras diarias o incluso renegociar deudas. La creación de un presupuesto familiar ayudará a mantener el control sobre los gastos y a evitar caer en hábitos de gasto poco saludables.
Finalmente, es crucial buscar fuentes adicionales de ingresos si la situación lo permite. Esto puede incluir trabajos a tiempo parcial, venta de artículos no deseados o incluso iniciar un pequeño negocio. Además, es importante considerar la posibilidad de hablar con un profesional en finanzas para recibir orientación específica y estrategias adaptadas a la situación particular de la familia.
Deja una respuesta