
Es viable obtener un crédito hipotecario sin enganche
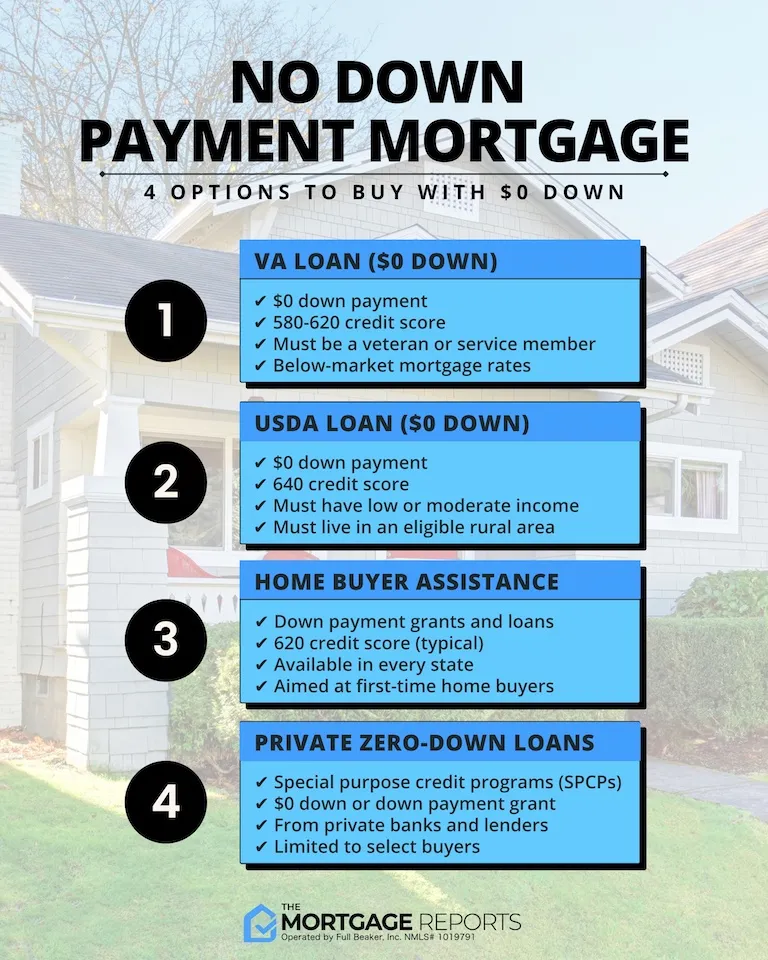
Si estás considerando comprar una casa y te preguntas sobre el enganche y los gastos involucrados en el proceso, es esencial investigar y entender las opciones de créditos hipotecarios disponibles. Aunque muchas instituciones requieren un enganche, algunos bancos, como Afirme y HSBC, pueden financiar hasta el 100% del valor del inmueble bajo ciertas condiciones. Para acceder a un crédito sin enganche, es necesario tener ingresos verificables, un buen historial crediticio y, posiblemente, un codeudor con ingresos superiores. Además, hay otros costos que debes considerar, como avalúos y gastos notariales, que pueden sumar hasta el 7% del valor de la propiedad. También es posible adquirir una vivienda sin historial crediticio mediante ahorros, garantías adicionales o a través de Infonavit y Fovissste, que tienen criterios diferentes. En definitiva, adquirir una vivienda a crédito implica preparación y una investigación profunda para encontrar la opción más adecuada a tus necesidades.
- Ventajas de obtener un crédito hipotecario sin enganche
- Requisitos generales para acceder a un crédito sin enganche
- Instituciones que ofrecen créditos hipotecarios sin enganche
- Alternativas para quienes no cuentan con historial crediticio
- Costos adicionales al adquirir una vivienda
- Consejos para prepararte antes de solicitar un crédito hipotecario
- ¿Es la opción sin enganche adecuada para ti?
Ventajas de obtener un crédito hipotecario sin enganche
Una de las principales ventajas de obtener un crédito hipotecario sin enganche es que facilita el acceso a la propiedad, especialmente para quienes no han podido ahorrar suficiente capital. Esto es particularmente relevante para jóvenes profesionales o familias que desean establecerse rápidamente sin la carga financiera de una suma inicial considerable. Al eliminar la necesidad de un enganche, los aspirantes a propietarios pueden concentrar sus ahorros en otros costos asociados a la compra de la vivienda.
Otro beneficio significativo es la posibilidad de adquirir un inmueble en un mercado donde los precios de las propiedades están en constante aumento. Si bien el enganche puede ser una barrera, un crédito sin enganche permite a los compradores aprovechar una oportunidad de compra inmediata antes de que los precios se incrementen aún más. Esta agilidad en la toma de decisiones puede ser crucial en mercados competitivos donde las propiedades rápidas son objeto de interés.
Además, muchas instituciones financieras están diseñando paquetes de crédito que no solo eliminan el enganche, sino que también ofrecen tasas de interés competitivas. Esto aumenta la viabilidad de los créditos hipotecarios sin enganche, haciendo que sean una opción cada vez más popular. Las ventajas de obtener un crédito hipotecario sin enganche son variadas y pueden abrir la puerta a la propiedad para muchos que de otro modo no podrían obtenerla. Sin embargo, cada situación es única y es fundamental considerar todos los aspectos antes de tomar una decisión.
Requisitos generales para acceder a un crédito sin enganche
Para obtener un crédito hipotecario sin enganche, las entidades financieras suelen establecer una serie de requisitos generales que deben cumplirse. Estos requisitos pueden variar según la institución, pero algunos de los más comunes incluyen:
- Solicitud de crédito: Completar una aplicación formal que incluya información personal, laboral y financiera.
- Comprobantes de ingresos: Presentar documentos que verifiquen tus ingresos mensuales y tu capacidad de pago, como recibos de nómina o estados de cuenta bancarios.
- Historial crediticio: Contar con un buen historial crediticio es crucial para acceder a este tipo de crédito. Las instituciones evalúan tu historial de pagos en otros créditos.
- Identificación oficial: Presentar documentos de identificación que avalen tu identidad.
Además de estos requisitos generales, es probable que las instituciones financieras también consideren otros factores como la relación de la deuda frente a los ingresos, que es un indicador clave de la capacidad de pago de un solicitante. Por lo general, se espera que esta relación no exceda el 30% de los ingresos, aunque esto puede variar.
Es importante mencionar que muchas veces los bancos también consideran necesario un codeudor si el solicitante principal no tiene un ingreso suficiente o un historial crediticio sólido. Un codeudor con ingresos estables puede ayudar a fortalecer la solicitud y aumentar las posibilidades de aprobación del crédito.
Instituciones que ofrecen créditos hipotecarios sin enganche
En el panorama actual, existen varias instituciones que han comenzado a ofrecer la opción de un crédito hipotecario sin enganche. Algunos de los bancos y entidades más destacados incluyen:
- HSBC: Ofrecen productos de crédito hipotecario que permiten financiar el 100% del valor de la propiedad, siempre y cuando el solicitante cumpla con los criterios requeridos.
- Afirme: Esta institución ha creado opciones de financiamiento que se ajustan a las necesidades de quienes desean adquirir una vivienda sin enganche.
- Banorte: También ofrece créditos hipotecarios sin enganche bajo condiciones específicas, siendo una opción atractiva para quienes buscan adquirir una vivienda.
- Infonavit: El Instituto del Fondo Nacional de la Vivienda para los Trabajadores tiene programas que facilitan el acceso a crédito sin enganche para sus derechohabientes.
- Fovissste: Similar a Infonavit, este fondo también tiene planes que permiten a los trabajadores acceder a viviendas sin necesidad de un enganche.
Es fundamental investigar y comparar las diferentes alternativas antes de elegir un prestamista. Cada institución puede ofrecer condiciones distintas, y es importante evaluar no solo la ausencia del enganche, sino también las tasas de interés, plazos, y otros costos adicionales asociados con el crédito.
Alternativas para quienes no cuentan con historial crediticio
Una de las principales dificultades al buscar un crédito hipotecario sin enganche es la falta de un buen historial crediticio. Muchas entidades financieras requieren un buen comportamiento crediticio como uno de los principales criterios para otorgar un préstamo. Sin embargo, existen alternativas para quienes no cuentan con este aspecto en su historial.
Una opción viable es presentar un aval que tenga un historial crediticio robusto y activos que respalden el préstamo. Un aval puede ser un familiar o amigo que esté dispuesto a asumir la responsabilidad de la deuda en caso de que el prestatario no pueda cumplir con sus obligaciones. Esto proporciona un nivel adicional de seguridad para la institución financiera.
Además, también puedes considerar otras formas de financiamiento. Algunas instituciones, como el Infonavit y Fovissste, tienen criterios más amplios que permiten a las personas acceder a créditos sin importar tanto su historial crediticio. Además, también podría ser una buena opción buscar programas de financiamiento a través de cooperativas o agencias de crédito alternativas que puedan tener planes más flexibles.
En este contexto, te presentamos un video que explora si realmente es viable obtener un crédito hipotecario sin enganche y qué implicaciones tiene esta opción.
Costos adicionales al adquirir una vivienda
Al considerar un crédito hipotecario sin enganche, es crucial entender que la ausencia de un pago inicial no implica que la compra sea libre de costos. Existen múltiples gastos adicionales que deben tenerse en cuenta al adquirir una vivienda. Entre estos costos, algunos de los más importantes son:
- Avalúo: Este proceso es fundamental para determinar el valor de la vivienda y suele costar alrededor del 1% del valor de la propiedad.
- Gastos notariales: Los gastos relacionados con la formalización de la escritura de la vivienda pueden ser altos. Esto puede variar entre el 5% y 7% del valor total de la casa.
- Comisión por apertura: Muchas entidades cobran una comisión por el trámite del crédito, que representa un costo adicional a considerar.
- Seguros: Generalmente, es recomendable contratar seguros que protejan la vivienda ante robos, incendios o daños estructurales, los cuales son costos que deben contemplarse en el presupuesto.
Llevar un control detallado de todos estos gastos adicionales es fundamental al momento de presupuestar la compra de una vivienda. Ignorar estos costos puede llevar a problemas financieros e incluso a dificultades para pagar la hipoteca a largo plazo. En consecuencia, es esencial tener una planificación financiera adecuada antes de aventurarse en la compra de un inmueble.
Consejos para prepararte antes de solicitar un crédito hipotecario

Si estás considerando solicitar un crédito hipotecario sin enganche, es crucial estar debidamente preparado. Aquí te ofrecemos algunos consejos prácticos que pueden facilitar el proceso:
- Verifica tu historial crediticio: Antes de iniciar el proceso, revisa tu historial crediticio para conocer tu puntuación y las deudas que puedas tener. Esto te dará una idea de si estás en condiciones de calificar para un crédito.
- Establece un presupuesto: Define cuánto dinero estás dispuesto a pagar mensualmente, considerando no solo la mensualidad del crédito, sino también los gastos relacionados a la propiedad.
- Reúne la documentación necesaria: Ten listos todos los documentos que necesitarás presentar, tales como comprobantes de ingresos, identificación oficial y cualquier documento adicional que la institución financiera te solicite.
- Consulta a un asesor financiero: Un asesor puede ayudarte a entender mejor tus opciones de crédito y encontrar la mejor oferta de mercado que se adapte a tus necesidades.
Estar bien informado y preparado puede marcar una diferencia significativa en el proceso de obtención de un crédito hipotecario sin enganche. La planificación adecuada es clave para navegar en el ámbito financiero y obtener el mejor resultado posible.
¿Es la opción sin enganche adecuada para ti?
La opción de obtener un crédito hipotecario sin enganche puede ser una alternativa viable para muchos compradores de vivienda, especialmente para aquellos que tienen dificultades para ahorrar un monto inicial. Sin embargo, es importante considerar todos los factores antes de tomar la decisión final.
Es fundamental evaluar tu situación financiera en su totalidad, incluyendo tus ingresos, deudas actuales y capacidad de pago a largo plazo. Los costos adicionales asociados a la compra de un inmueble también deben ser contemplados en tu análisis. Asegúrate de entender las condiciones del crédito, las tasas de interés y otros términos que podrían afectar tu financiamiento a lo largo del tiempo.
Finalmente, la opción de un crédito sin enganche puede ser ideal para quienes buscan comprar casa sin enganche rápidamente, pero siempre es aconsejable hacer una investigación exhaustiva y consultar con expertos antes de dar ese paso crucial hacia la propiedad. Tomar decisiones informadas evitará sorpresas financieras desagradables en el futuro.
Decidir acceder a un crédito hipotecario sin enganche puede ser un paso fundamental hacia la propiedad de una vivienda, pero implica responsabilidad y una buena preparación financiera.
Deja una respuesta