
Qué es el Costo Porcentual Promedio y cómo afecta tus finanzas
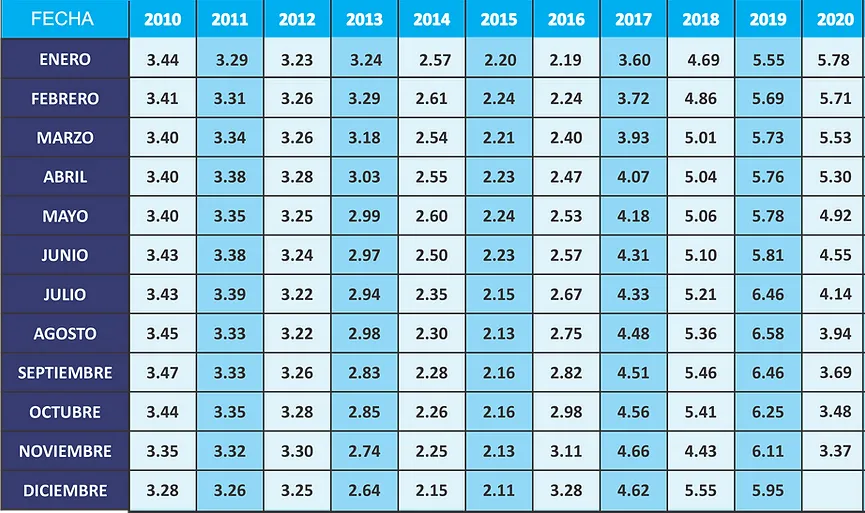
Conocer los mecanismos que afectan nuestras finanzas es esencial para una gestión prudente y efectiva de los recursos. Dentro de estos mecanismos, el Costo Porcentual Promedio (CPP) se presenta como un indicador vital de los costos y rendimientos asociados con productos financieros.
- CPP en el sistema financiero
- ¿Cómo se calcula el Costo Porcentual Promedio?
- Relación entre el CPP y el interés moratorio
- Impacto del CPP en las decisiones financieras personales
- CPP como referencia para productos financieros
- Ejemplos prácticos de cómo afecta el CPP a tus finanzas
- Conclusiones y recomendaciones para manejar el CPP en tu economía personal
CPP en el sistema financiero

El Costo Porcentual Promedio no solo es relevante desde la perspectiva de las instituciones financieras, sino que también tiene una importancia significativa en el contexto de la economía en general. En primer lugar, este indicador establece un marco de referencia para las tasas de interés que se aplican a diversos productos financieros, influyendo en el costo de crédito y en la rentabilidad de ahorros e inversiones.
Por otro lado, una comprensión adecuada del CPP permite a los ahorradores tener una visión más clara sobre cuán competitivas son las instituciones entre sí. Cuando las tasas se vuelven más competitivas, esto puede motivar a las entidades a mejorar sus ofertas, proporcionando mejores tasas a los usuarios finales. En un entorno donde el CPP se mantiene elevado, los consumidores pueden beneficiarse de ofertas más atractivas en préstamos y productos de ahorro, lo que fomenta un clima de competencia favorable.
A su vez, el CPP es un indicador de estabilidad para el sistema financiero. Un CPP elevado puede señalar problemas de liquidez en el mercado, mientras que un CPP muy bajo puede ser indicativo de una competencia intensa en el sector, lo que también puede ser atractivo para los consumidores. Entender el Costo Porcentual Promedio es vital para navegar y tomar decisiones informadas en el paisaje financiero actual.
¿Cómo se calcula el Costo Porcentual Promedio?
Calcular el Costo Porcentual Promedio (CPP) requiere de una serie de fórmulas y procesos que aseguran que se refleje adecuadamente el costo de captación. Para ello, el Banco de México recopila información sobre las tasas de interés aplicadas a diferentes instrumentos de captación. Posteriormente, cada tasa se pondera de acuerdo con el volumen de recursos que representa.
El proceso de cálculo implica los siguientes pasos básicos:
- Recolección de datos: Se recopilan las tasas de interés de todos los instrumentos de captación utilizados por las instituciones financieras.
- Ponderación por volumen: Cada tasa de interés se multiplica por el monto total captado en cada instrumento.
- Suma de resultados: Se suman todos los productos obtenidos en el paso anterior.
- División: El total obtenido se divide entre el volumen total de recursos captados.
Finalmente, el resultado de esta operación es el Costo Porcentual Promedio que, en términos prácticos, permite a las instituciones presentar un indicador que facilitará tanto la toma de decisiones como la comparación entre diferentes ofertas del mercado. Este cálculo es especialmente crucial para los consumidores al tomar decisiones que involucran la contratación de algún producto financiero.
Relación entre el CPP y el interés moratorio
El Costo Porcentual Promedio tiene una relación directa con las tasas de interés moratorias, lo cual resulta de gran importancia para los prestatarios. El interés moratorio es el cargo adicional que se aplica cuando un usuario no cumple con los pagos establecidos en un préstamo. Este tipo de interés, al igual que otros relacionados con créditos, necesita estar claramente definido para evitar conflictos y malentendidos.
Generalmente, el interés moratorio se calcula como un porcentaje del CPP. En México, por ejemplo, se establece que el interés moratorio es igual al doble del CPP. Si actualmente el CPP se sitúa en 1%, esto significa que el interés moratorio será del 2%. Esta regulación busca proteger a los consumidores y asegurar que los cobros sean justos y proporcionales a la captación de recursos.
Por lo tanto, al tener un mejor entendimiento del CPP, los consumidores pueden prever los impactos de no cumplir con sus obligaciones. Conocer que el interés moratorio se basa en el Costo Porcentual Promedio y cómo puede multiplicarse, puede motivar a los consumidores a ser más responsables con sus pagos, evitando así los cargos adicionales que pueden afectar su estabilidad financiera.
Impacto del CPP en las decisiones financieras personales
El impacto del Costo Porcentual Promedio (CPP) en las decisiones financieras personales es considerable. Cuando las personas entienden cómo este indicador influye en los costos de los productos financieros que utilizan, pueden tomar decisiones más informadas que les ayuden a lograr sus objetivos económicos.
Por ejemplo, al considerar un préstamo personal, es importante que el consumidor no solo examine la tasa de interés específica que le ofrecen, sino también el CPP actual. Si el CPP se encuentra en aumento, esto puede ser un indicativo de que los costos de financiamiento también van a aumentar a corto plazo, lo cual podría afectar futuras decisiones económicas y la capacidad de pago. Así, los préstamos que parecen atractivos podrían volverse menos beneficiosos en el tiempo debido a un aumento en el costo de captación.
Asimismo, el Costo Porcentual Promedio puede influir en la forma en que los consumidores evalúan sus ahorros e inversiones. Si un banco ofrece tasas por encima del CPP promedio, puede ser una buena señal de que sus productos son competitivos y rentables, lo que podría motivar a abarcar esas opciones. En este sentido, conocer el CPP ayuda al consumidor a optimizar sus ahorros y a entender el verdadero costo del dinero, lo que permite una mejor planificación y gestión de sus finanzas personales.
En este contexto, te invitamos a ver un video que explica en detalle qué es el Costo Porcentual Promedio y cómo puede influir en tus finanzas personales.
CPP como referencia para productos financieros
El Costo Porcentual Promedio también actúa como una referencia clave cuando se evalúan productos financieros. Este indicador no solo se limita a los préstamos, sino que también es relevante para instrumentos de ahorro e inversión, así como para tarjetas de crédito y otros servicios financieros. Comprender el CPP ayuda a los consumidores a situar las tasas de interés ofrecidas dentro de un contexto de mercado más amplio.
Cuando una institución financiera publica una tasa de interés para algún producto, es vital que el consumidor la compare con el CPP actual. Un producto con un interés significativamente más alto que el CPP podría indicar que no es necesariamente la mejor opción; al contrario, podría ser un indicativo de que se está aprovechando de su posición en el mercado para cobrar precios más altos. Por otro lado, las ofertas que se sitúan por debajo del CPP pueden resultar muy atractivas y podría ser oportuno considerar implementarlas en su estrategia de ahorro o de inversión.
En este sentido, el Costo Porcentual Promedio actúa como una brújula que guía a los consumidores en un mercado financiero complejo, permitiendo elegir ofertas que realmente se alineen con su capacidad económica y sus objetivos a largo plazo.
Ejemplos prácticos de cómo afecta el CPP a tus finanzas
Para captar mejor la importancia del Costo Porcentual Promedio (CPP) en la vida cotidiana, es útil revisar algunos ejemplos prácticos y situaciones que demuestran cómo este indicador impacta las finanzas personales de una manera tangible.
Por ejemplo, consideremos el caso de una persona que está buscando un préstamo personal. Si el CPP establecido es de 1%, y la tasa de interés que le ofrecen es del 5%, al analizar el costo que implica este préstamo, se da cuenta que, además del interés del préstamo, deberá considerar el CPP que indica un costo de financiación inferior a su tasa. A largo plazo, esto puede llevar a la persona a reevaluar la opción de préstamo e investigar otras ofertas que estén más alineadas con el CPP.
Otro ejemplo puede darse en el ámbito de las inversiones. Supongamos que un individuo tiene una cantidad de dinero para ahorrar y se encuentra considerando diferentes ofertas en cuentas de ahorros. Si una institución financiera ofrece una tasa del 3% frente a un CPP de 1%, el ahorro parece ser mucho más atractivo. Sin embargo, si el CPP comienza a elevarse en meses posteriores, el retorno real de su inversión sería menor si el interés no se revisa y ajusta conforme se mueve el CPP.
Estos ejemplos concretos muestran cómo el Costo Porcentual Promedio no es solo un número abstracto, sino un indicador que impacta de manera significativa en la toma de decisiones financieras y en la manera en que las personas manejan su dinero día a día. Al considerar el CPP, los consumidores pueden estar mejor preparados para maximizar sus rendimientos y minimizar sus costos.
Conclusiones y recomendaciones para manejar el CPP en tu economía personal
El Costo Porcentual Promedio (CPP) es un siempre indicador esencial dentro del sistema financiero que influye en las decisiones de ahorro e inversión de los consumidores. Su efecto en las tasas de interés, su relación con el interés moratorio, y su rol como referencia para la evaluación de productos financieros subrayan Comprenderlo adecuadamente. Los consumidores que sean conscientes del CPP podrán tomar decisiones más informadas y eficaces.
Por lo tanto, aquí hay algunas recomendaciones prácticas para manejar mejor el CPP en tu economía personal:
- Investiga: Mantente informado sobre el Costo Porcentual Promedio publicado mensualmente y evalúa cómo se compara con las tasas de interés ofrecidas.
- Compara tasas: Antes de contratar un préstamo o abrir una cuenta de ahorros, compara las tasas de interés con el CPP para asegurarte de que estás obteniendo la mejor oferta.
- Anticipa cambios: Mantente atento a las fluctuaciones del CPP, ya que cambios en este indicador pueden afectar tu capacidad de pago a futuro, especialmente si tienes un préstamo vigente.
- Consulta a un asesor: Si te sientes inseguro acerca de cómo el CPP afecta tus decisiones financieras, no dudes en acudir a un asesor financiero que pueda guiarte.
El Costo Porcentual Promedio es un elemento crucial en la gestión de las finanzas personales. Con el conocimiento adecuado y la correcta interpretación de este indicador, los consumidores pueden tomar decisiones más acertadas y efectivas que les permitan mejorar su situación económica a largo plazo.
Un manejo eficaz del CPP posibilita que los individuos optimicen sus costos, aumenten sus rendimientos y aseguren un futuro financiero más sólido.
Deja una respuesta