
Qué es un cheque nominativo y cómo se rellena correctamente
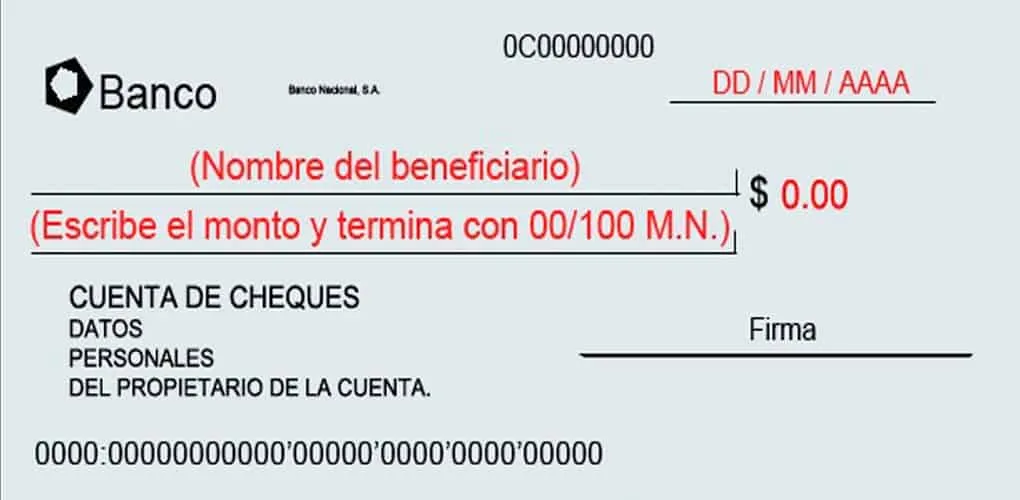
En el ámbito financiero, existen diversas herramientas que permiten la realización de transacciones de forma segura y eficiente. Uno de estos instrumentos es el cheque, un documento ampliamente utilizado para efectuar pagos de manera directa.
- Características del cheque nominativo
- Diferencias entre cheque nominativo y cheque al portador
- Cómo se rellena un cheque nominativo correctamente
- Información necesaria para el llenado
- La firma del beneficiario
- Opciones de restricción: "No negociable"
- Plazos para cobrar un cheque nominativo
- Consecuencias de exceder el plazo de cobro
- Proceso de revalidación para cheques vencidos
Características del cheque nominativo
Los cheques nominativos poseen diversas características que los hacen únicos y fiables. En primer lugar, su naturaleza nominativa implica que solo la persona o entidad mencionada puede realizar el cobro, lo que significa que se evita el uso fraudulento de este tipo de documentos. Por otro lado, los cheques nominativos suelen estar acompañados de una serie de medidas de seguridad, como marcas de agua y números de serie, que añaden un nivel extra de protección contra la falsificación.
Además, en los cheques nominativos se debe incluir el nombre completo del beneficiario de manera clara, así como su identificación, lo que facilita la validación de la identidad a la hora de realizar el cobro. También es común que el cheque incluya espacios específicos para la fecha de emisión, el monto a pagar y la firma del librador, todos elementos que aseguran la correcta utilización del cheque. Esto significa que el cheque no solo debe estar correctamente llenado, sino también firmado de manera adecuada para que sea válido y pueda ser cobrado en el banco correspondiente.
Otra característica relevante del cheque nominativo es que generalmente se puede incluir una frase que lo restrinja, como “No negociable”, lo que significa que el cheque no puede ser endosado ni transferido a otras personas, sino que únicamente puede ser cobrado por el beneficiario original. Esto proporciona una protección adicional tanto al emisor como al beneficiario, puesto que limita las posibilidades de fraude y mal uso del cheque.
Diferencias entre cheque nominativo y cheque al portador
La principal diferencia entre el cheque nominativo y el cheque al portador radica en el beneficiario que puede cobrar el cheque. Mientras que el cheque nominativo está dirigido a una persona específica, el cheque al portador puede ser cobrado por cualquier persona que lo presente en el banco, independientemente de su identidad. Esto crea un riesgo de seguridad mayor en los cheques al portador, ya que una vez que el cheque está en circulación, puede ser fácilmente transferido y cobrado por cualquiera que lo tenga en su poder.
Adicionalmente, el cheque al portador carece de medidas de seguridad que protejan al emisor o beneficiario, por lo que en caso de pérdida o robo, el portador puede cobrar el cheque sin necesidad de presentación de identificación. En contraste, el cheque nominativo, al estar asociado a un beneficiario específico, proporciona mayor control y seguridad, evitando que una persona no autorizada retire el dinero.
Otra diferencia a tener en cuenta es el plazo de cobro. Generalmente, los cheques nominativos tienen un plazo más extenso para ser cobrados, que varía de acuerdo a las políticas del banco. En contraste, el cheque al portador puede presentar un uso más inmediato, ya que su facilidad de cobro permite que pueda ser utilizado rápidamente, pero sin las garantías que ofrece el cheque nominativo.
Cómo se rellena un cheque nominativo correctamente
El correcto uso de un cheque nominativo comienza con el llenado adecuado del mismo. Para ello, es fundamental seguir una serie de pasos que garantizan que el cheque sea válido y que el beneficiario pueda cobrarlo sin inconvenientes. En primer lugar, se debe escribir la fecha de emisión del cheque, que suele estar ubicada en la parte superior derecha del documento. Esto es relevante, ya que la validez del cheque está sujeta a su fecha de emisión y a los plazos de cobro establecidos por el banco.
A continuación, se debe indicar el monto a pagar del cheque, tanto en cifras como en letras. Este es un aspecto crucial, ya que cualquier discrepancia entre los montos escritos puede resultar en que el cheque no sea aceptado. Se recomienda seguir la siguiente estructura: primero escribir el monto en números en un espacio designado, y luego, en la línea correspondiente, se debe buscar escribir el monto en letras, asegurándose de que ambos valores coincidan exactamente. Si existe algún error en uno de los dos formatos, puede verse como una falta de validez, lo que puede generar problemas adicionales al momento de cobrarlo.
El siguiente paso consiste en escribir el nombre del beneficiario. Este debe ser el nombre completo de la persona o entidad a la cual se le realizará el pago. Es recomendable asegurarse de que esté correctamente escrito, evitando abreviaturas o errores ortográficos. Asegúrate de que el nombre sea legible, ya que la falta de claridad podría dar lugar a complicaciones al presentar el cheque para su cobro. Finalmente, se debe incluir la firma del librador (quien emite el cheque) en la parte inferior derecha del documento, lo que valida la emisión del cheque y autoriza su cobro por parte del beneficiario designado.
Información necesaria para el llenado
Es esencial contar con la información adecuada para el proceso de llenado de un cheque nominativo. En primer lugar, se debe tener acceso a la identidad del beneficiario. Esto incluye su nombre completo y, en ciertos casos, puede ser necesaria la inclusión de su número de identificación según las regulaciones del país o institución bancaria. Además, se debe conocer la cantidad exacta de dinero a otorgar a través del cheque y asegurarse de que esta cifra esté disponible en la cuenta del librador para evitar problemas financieros que puedan resultar en cheques sin fondos.
La fecha en la que se emite el cheque es otro aspecto fundamental. Esta debe reflejar el momento exacto en el que se realiza la transacción y, como hemos mencionado previamente, debe estar ubicada en la parte superior. La fecha también debe seguir el formato adecuado, que puede variar de acuerdo a la legislación local. Por último, la firma del librador es un elemento indispensable para la validez del cheque nominativo, así como asegurarse que se utiliza la firma que está registrada en la institución bancaria, evitando cualquier irregularidad que pueda invalidar el documento.
La firma del beneficiario
Una de las consideraciones más relevantes al momento de hacer un cheque nominativo es la firma del beneficiario. Aunque no es estrictamente necesario que el beneficiario firme el cheque al momento de recibirlo, su firma se torna esencial si el beneficiario desea ceder el cheque a otra persona. Este proceso se conoce como endoso, y es una práctica común en la que el beneficiario transfiere sus derechos de cobro a otra parte.
El cheque debe ser firmado en la parte posterior, y la firma debe coincidir con el nombre que aparece en el frente del documento. Si se pretende ceder el cheque a otra persona, el beneficiario debe indicar explícitamente a quién está transfiriendo el cheque, seguido de su firma. Esto brinda un nivel adicional de seguridad al proceso, ya que establece una cadena de derechos sobre el cheque y protege al librador de posibles reclamaciones. Sin embargo, tener en cuenta que al endosar un cheque, el beneficiario original asume el riesgo en caso de que el nuevo beneficiario no pueda presentar el cheque para su cobro.
La falta de una firma del beneficiario no impide que pueda cobrar el cheque, pero sí puede complicar la situación si se presenta la necesidad de cederlo a un tercero. Además, es importante tener en cuenta que al firmar, el beneficiario acepta las condiciones del cheque y se compromete a su buen uso. Cualquier error, firma ilegible o diferencia en la escritura del nombre del beneficiario puede generar complicaciones en el proceso de cobro, y podría dar lugar a que el banco se niegue a aceptar el cheque.
Opciones de restricción: "No negociable"
El cheque nominativo ofrece diversas opciones para el emisor que permiten restringir aún más el uso del cheque. Una de las maneras más efectivas de hacerlo es agregando la frase "No negociable" en el cheque. Al incluir esta leyenda, se establece que el cheque no puede ser transferido o endosado, lo que significa que solo puede ser cobrado por el beneficiario cuyo nombre aparece impreso en el cheque.
Esta restricción es beneficiosa tanto para el que emite el cheque como para el beneficiario, ya que evita que el cheque caiga en manos incorrectas o que sea utilizado de forma fraudulenta. Si el cheque se pierde o es robado, la inclusión de "No negociable" puede proporcionar un nivel adicional de seguridad, ya que el banco se negará a honrar la transacción si se presenta a alguien que no sea el beneficiario especificado.
Es importante tener en cuenta que si el beneficiario desea hacer uso del cheque después de haberlo marcado como "No negociable", deberá cobrarlo directamente en la institución bancaria donde fue emitido. No obstante, la imposibilidad de endosar el cheque puede ser una limitante si el beneficiario requiere transferir los fondos a otra persona. Estos son aspectos que el emisor del cheque debe considerar al momento de decidir si aplicar la restricción del "No negociable", sopesando los riesgos y beneficios de esta decisión.
Plazos para cobrar un cheque nominativo
El plazo para el cobro de un cheque nominativo también es un aspecto significativo que se debe considerar. Generalmente, este plazo varía dependiendo de la legislación del país y las políticas de cada banco, pero en la mayoría de los casos, los cheques nominativos suelen tener un plazo de 60 días naturales desde su fecha de emisión para ser cobrados en el banco correspondiente. La validez del cheque puede verse comprometida si no se presenta para su cobro dentro de este período.
Sin embargo, si el beneficiario decide presentar el cheque en un banco diferente, el plazo de caducidad se extiende a 90 días. Este cambio en el plazo puede ser importante para quienes operan en áreas geográficas distintas, ya que permite que el beneficiario tenga tiempo adicional para cobrar. En todo momento, es esencial que el beneficiario esté al tanto de estos plazos para evitar eventualidades que puedan resultar en la pérdida de derechos sobre el cheque.
Consecuencias de exceder el plazo de cobro
Los beneficiarios de un cheque nominativo deben tener en cuenta que al exceder el plazo de cobro establecido, su derecho a cobrar el cheque se extingue. Este es un aspecto de suma importancia, pues el cheque se considera como un documento que pierde su validez después de 60 días naturales (o 90 días si se sigue el procedimiento adecuado en un banco diferente). Las consecuencias de este hecho pueden ser variadas, y es crucial que tanto el librador como el beneficiario tengan conocimiento de ellas.
Una de las principales consecuencias es que el beneficiario podría perder el dinero que esperaba obtener mediante la presentación del cheque. Si se excede el plazo, el banco se negará a honrar el cheque, lo que significa que el beneficiario ya no podrá recibir esa suma de dinero. Además, si la relación entre el beneficiario y el librador era comercial, la situación podría generar desconfianza y tensiones entre las partes implicadas, lo que podría afectar futuras transacciones.
Proceso de revalidación para cheques vencidos
Cabe señalar que, en algunos casos, el emisor del cheque tiene la opción de permitir el cobro de un cheque vencido a través de un proceso de revalidación. Este procedimiento consiste en que el librador debe autorizar mediante un escrito al banco la revalidación del cheque vencido. Este escrito debe ser entregado en la parte posterior del cheque, confirmando que el emisor aún desea que se honre el cheque a pesar del tiempo transcurrido. Es importante que este procedimiento cumpla con las normativas de la institución bancaria y que el librador esté presente al momento de solicitarlo.
El proceso de revalidación puede implicar cierto tiempo adicional y debe ser gestionado cuidadosamente. En este sentido, tanto el librador como el beneficiario deben establecer una buena comunicación para asegurarse de que el cheque pueda ser cobrado sin inconvenientes. Esta dinámica puede ofrecer una segunda oportunidad al beneficiario para recibir el pago adeudado, pero nuevamente es indispensable que ambos estén al tanto de los procedimientos y limitaciones que ello puede conllevar.
En este contexto, te invitamos a ver un video que explica en detalle qué es un cheque nominativo y cómo se debe rellenar correctamente.
En la práctica diaria, entender qué es un cheque nominativo y cómo se debe manejar es esencial para cualquier persona que se involucre en transacciones financieras. Si bien este tipo de cheque proporciona un alto nivel de seguridad y control sobre los pagos, también viene acompañado de responsabilidad y atención a detalles que no deben pasarse por alto. Es importante recordar que el cheque nominativo está diseñado para ofrecer un flujo seguro de recursos, y su correcto uso garantizará que tanto el librador como el beneficiario puedan cumplir con sus obligaciones financieras sin inconvenientes.
Algunos consejos útiles al utilizar un cheque nominativo incluyen asegurarse de que todos los datos se ingresen de forma legible y correcta, y prestar atención al plazo de caducidad que tiene el cheque. Este tipo de cheque se debe manejar con especial cuidado, guardándolo en un lugar seguro y notificando de inmediato cualquier pérdida o robo al banco correspondiente. Por último, mantener una comunicación abierta entre el librador y el beneficiario puede ser clave para evitar malentendidos y asegurar la correcta ejecución de las transacciones.
Usando estas pautas, tanto emisor como beneficiario pueden disfrutar de una experiencia de cobro de cheque nominativo que cumple con las expectativas y necesidades de cada uno.
Deja una respuesta