
Qué regulaciones y contenido tienen las Sofomes en México
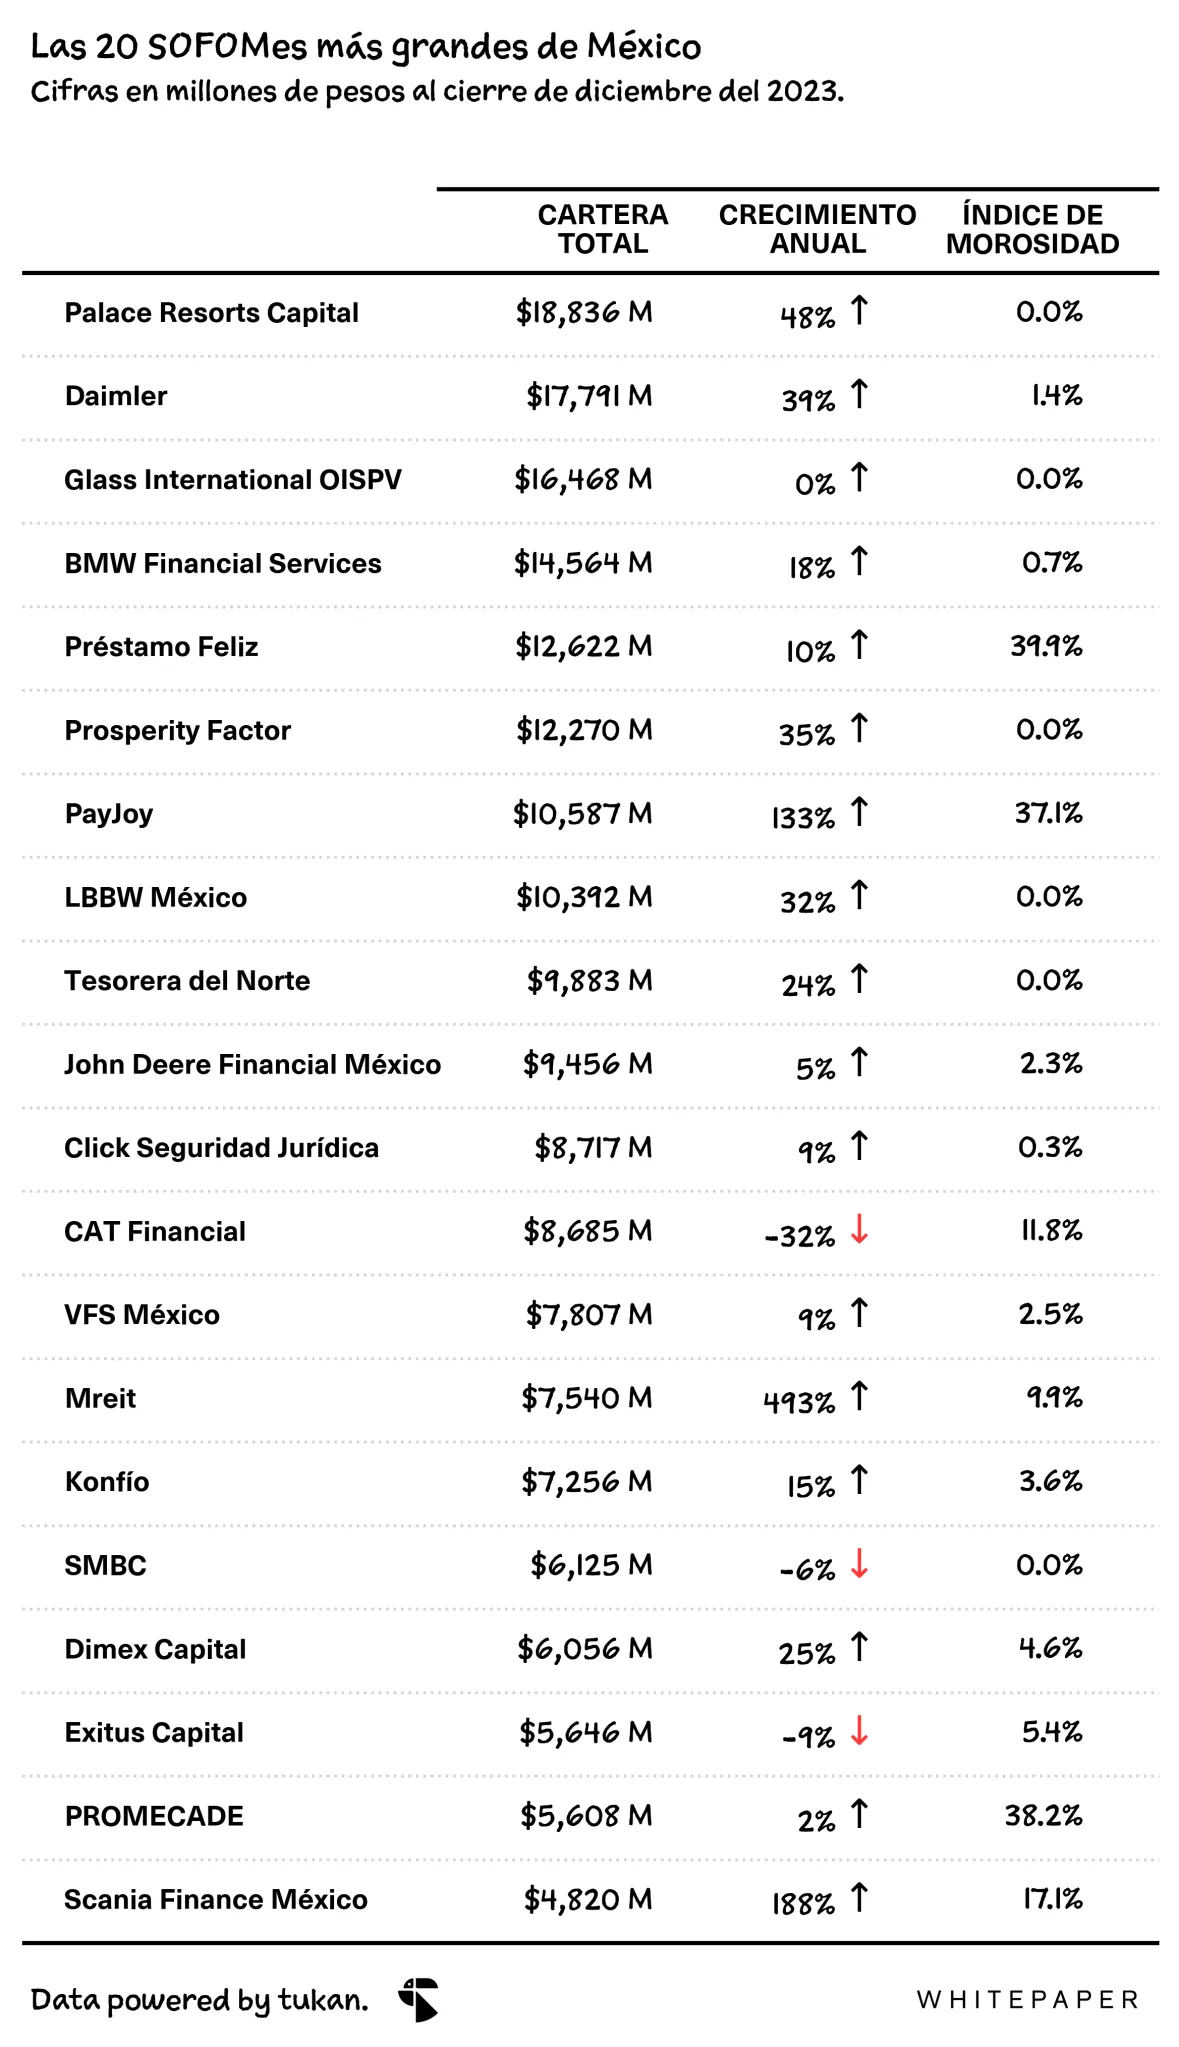
El sector financiero en México ha evolucionado de manera significativa en las últimas décadas, impulsando un crecimiento notable en diversas instituciones y productos financieros. Entre estas sociedades, las Sociedades Financieras de Objeto Múltiple (Sofomes) destacan por su capacidad de ofrecer servicios crediticios y su papel en la inclusión financiera.
- Regulaciones que rigen a las Sofomes
- Tipos de Sofomes: E.N.R. y E.R.
- Principales servicios ofrecidos por las Sofomes
- Análisis del mercado de Crédito de Nómina
- Calificaciones y evaluación de Sofomes en el sector
- Problemas frecuentes para los usuarios
- Cláusulas abusivas y protección al consumidor
- Recomendaciones de CONDUSEF para usuarios
- Conclusiones y perspectivas futuras de las Sofomes en México
- Preguntas frecuentes sobre las regulaciones y contenido de las Sofomes en México
Regulaciones que rigen a las Sofomes
Las regulaciones que rigen a las Sofomes en México son fundamentales para asegurar un funcionamiento transparente y justo en el sector financiero. La Comisión Nacional Bancaria y de Valores (CNBV) es la autoridad encargada de supervisar a las Sofomes E.R., que están sujetas a reglas más estrictas. Estas incluyen requisitos de capital mínimo, procesos de evaluación de riesgo, y prácticas de crédito y cobranza que deben seguir.
Por otro lado, las Sofomes E.N.R. son menos supervisadas. Si bien deben cumplir con ciertas disposiciones ante la Secretaría de Hacienda y Crédito Público (SHCP), estas no están obligadas a registrarse ni a reportar su información financiera ante la CNBV. Esto ha llevado a debate sobre la necesidad de una mayor regulación para proteger a los usuarios de prácticas abusivas y garantizar condiciones más justas.
La Ley de Instituciones de Crédito establece las bases de operación de las Sofomes, así como sus obligaciones en cuanto a la información que deben proporcionar a los clientes. Sin embargo, la falta de una regulación más robusta para las Sofomes E.N.R. puede hacer que los usuarios estén más vulnerables a prácticas de crédito irresponsables. La implementación de regulaciones más estrictas podría incrementar la confianza en el sistema financiero y mejorar la protección al consumidor.
Tipos de Sofomes: E.N.R. y E.R.
En México, existen principalmente dos tipos de Sofomes que se diferencian por su nivel de regulación: las Sofomes E.N.R. (Entidad No Regulada) y las Sofomes E.R. (Entidad Regulada). Cada uno de estos tipos tiene particularidades que es importante entender para el correcto uso de sus servicios.
Las Sofomes E.N.R. operan sin la supervisión directa de la CNBV y no están obligadas a establecer provisiones de capital como lo hacen las Sofomes E.R. Esto significa que tienen más libertad para establecer sus políticas crediticias, pero también implica que los riesgos para los consumidores son mayores. Las Sofomes E.N.R. suelen ofrecer créditos más flexibles, pero los usuarios deben tener precaución, ya que pueden enfrentarse a tasas de interés más altas y a prácticas poco éticas en la cobranza.
Por otro lado, las Sofomes E.R. están sometidas a regulaciones más estrictas, lo que las convierte en una opción más segura para los consumidores. Deben cumplir con requisitos de capitalización y reportar sus actividades a la CNBV, lo que permite un mayor proceso de vigilancia y control. Además, tienen que seguir lineamientos en cuanto a tasas de interés y prácticas de cobranza, lo que ofrece mayor seguridad jurídica a los usuarios que buscan financiamiento.
Principales servicios ofrecidos por las Sofomes

Las Sofomes en México ofrecen una variedad de servicios financieros diseñados para atender las necesidades de crédito de individuos y empresas. Entre los servicios más comunes se encuentran los préstamos personales, créditos para automóviles, financiamiento para la adquisición de bienes inmuebles, y capital de trabajo para negocios. Estos productos son particularmente atractivos para aquellos que enfrentan dificultades para acceder a financiamiento bancario tradicional.
El crédito de nómina es uno de los productos más destacados ofrecidos por las Sofomes, diseñado para ser descontado directamente de la nómina del trabajador. Este tipo de crédito presenta ventajas como tasas de interés competitivas y la facilidad de pago, lo que lo convierte en una opción rentable para muchos empleados. Sin embargo, a pesar de sus beneficios, es importante que los usuarios evalúen cuidadosamente los términos y condiciones de estos créditos antes de comprometerse.
Las Sofomes también pueden ofrecer productos más especializados, como financiamiento para pequeñas y medianas empresas (PyMEs) o líneas de crédito para negocio. Estos préstamos a menudo tienen requisitos específicos de documentación y plazos de pago que se adaptan a las necesidades particulares de las empresas. Sin embargo, los usuarios deben comparar opciones y verificar la transparencia de las condiciones, ya que algunos contratos pueden incluir términos que pongan en desventaja a los prestatarios.
Análisis del mercado de Crédito de Nómina
El crédito de nómina ha experimentado un crecimiento sostenido en México, especialmente a través de las Sofomes E.N.R. Las estadísticas indican que en 2014, la cartera total de crédito de nómina de las Sofomes E.N.R. reportó un incremento del 12.77% respecto al año anterior, alcanzando 11,202.4 millones de pesos. Este crecimiento refleja la creciente aceptación de estas instituciones y la demanda de financiamiento ágil y accesible por parte de los trabajadores.
A pesar de este crecimiento, es importante tomar en cuenta la calidad del servicio prestado por las Sofomes. Un dato relevante es que, de las 40 Sofomes E.N.R. que ofrecen este producto, el 37.5% recibió calificaciones reprobatorias en sus evaluaciones. Este dato pone de manifiesto la necesidad de que los consumidores realicen una investigación exhaustiva sobre la reputación de la Sofome antes de solicitar un crédito, ya que no todas ofrecen condiciones favorables.
Las mejores evaluadas en este mercado han sido instituciones como Arrendamiento para Empresas y Vextor Activo, lo que indica que hay entidades que, a pesar de la competencia, ofrecen productos más transparentes y accesibles. Comparar opciones y revisar las calificaciones de las Sofomes se convierte en un paso necesario para los usuarios que buscan asegurar condiciones razonables en sus contratos.
Calificaciones y evaluación de Sofomes en el sector

La calificación de las Sofomes es un aspecto crítico que determina su capacidad de atraer y retener clientes. La calidad del servicio, la transparencia en sus prácticas y la satisfacción del cliente son factores que influyen en su reputación. A través de evaluaciones realizadas por diferentes agencias, es posible identificar las Sofomes que destacan en el mercado y aquellas que representan más riesgos para los usuarios. Por ejemplo, en el año 2014, algunas Sofomes E.N.R. recibieron calificaciones reprobatorias principalmente debido a su manejo en la cobranza, la claridad en sus contratos y el trato hacia sus clientes.
Las calificaciones son una herramienta fundamental para el usuario, ya que permiten tener una idea clara de la solvencia y reputación de la Sofome. Aquellas entidades que no se someten a ninguna regulación, como las Sofomes E.N.R., muchas veces presentan falta de información o prácticas poco éticas, lo que puede afectar negativamente a sus usuarios. Por esa razón, es fundamental para los consumidores investigar sobre la institución antes de formalizar un acuerdo.
Existen diversas plataformas en línea y organismos, como la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), que ofrecen información y calificaciones de diferentes Sofomes. Estas calificaciones se basan en aspectos como las tasas de interés, el costo total del crédito, la atención al cliente, y la existencia de cláusulas abusivas en sus contratos, elementos que son cruciales para la capacitación informativa del consumidor.
Problemas frecuentes para los usuarios
Los problemas recurrentes que enfrentan los usuarios de Sofomes en México son variados y pueden afectar la experiencia de financiamiento de manera significativa. Entre estos se encuentran las inconformidades con los saldos y cobros de intereses no pactados. Esto significa que, en ocasiones, los clientes descubre que su saldo a pagar es superior al esperado, lo que ha generado desconfianza en muchas ocasiones.
Otro problema común es el trato que reciben los usuarios durante la cobranza. Muchas Sofomes han sido criticadas por utilizar prácticas de cobranza agresivas, lo que puede generar angustia y malestar en los clientes. Estas prácticas no solo van en contra de la ley, sino que también afectan la imagen de la entidad y su relación con los consumidores, afectando la reputación de la industria en general. Adicionalmente, la presencia de cláusulas abusivas en los contratos puede agravar la situación, limitando las opciones de los usuarios en caso de dificultades.
Cláusulas abusivas y protección al consumidor
Las cláusulas abusivas en los contratos de las Sofomes han sido un tema de gran preocupación en la industria financiera. Estas cláusulas son estipulaciones que otorgan una ventaja desproporcionada a la entidad prestadora, poniendo al usuario en una situación de desventaja. Las penalizaciones por pagos anticipados, por ejemplo, son una de las más denunciadas, ya que desincentivan al consumidor a liquidar su deuda antes del plazo acordado.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) ha trabajado arduamente para proteger a los usuarios de estas prácticas. A través de campañas de educación financiera y asesoría, la institución busca informar a los consumidores sobre sus derechos y ayudarles a identificar cláusulas abusivas en sus contratos. Esta labor es de vital importancia, ya que permite que los usuarios tomen decisiones informadas y reduzcan su vulnerabilidad ante prácticas poco éticas.
Recomendaciones de CONDUSEF para usuarios
Ante la diversidad de opciones y riesgos existentes en el sector de las Sofomes en México, la CONDUSEF ha emitido una serie de recomendaciones para ayudar a los usuarios a tomar decisiones más seguras. Algunas de ellas incluyen:
- Comparar costos: Antes de solicitar un crédito, es necesario comparar las tasas de interés y comisiones de diferentes Sofomes. Esto permite identificar la opción más favorable.
- Solicitar la tabla de amortización: Esta tabla detalla los pagos a realizar, haciendo visible cómo se distribuye el pago entre capital e intereses, y ayuda a prevenir sorpresas en el saldo.
- Leer cuidadosamente los contratos: Es fundamental que los usuarios lean y comprendan todos los términos y condiciones del contrato antes de firmar, para evitar sorpresas desagradables.
- Consultar el Catálogo Nacional de Productos y Servicios Financieros: Este catálogo proporciona información sobre las diferentes opciones disponibles en el mercado, lo que facilita la toma de decisiones.
En este sentido, a continuación te presentamos un video que explora las regulaciones y el contenido que rigen a las Sofomes en México.
Conclusiones y perspectivas futuras de las Sofomes en México
Las Sofomes en México juegan un papel crucial en la inclusión financiera, pero su regulación y uso responsable son aspectos que requieren atención. A pesar de los avances, como el crecimiento en la cartera de créditos y la llegada de nuevas Sofomes al mercado, los usuarios siguen enfrentando desafíos importantes relacionados con la transparencia y las prácticas de cobranza. A medida que la industria sigue evolucionando, es crucial contar con regulaciones que sean adaptativas y que busquen proteger los derechos de los consumidores.
Las perspectivas futuras de las Sofomes dependerán de cómo se evolucionará en términos de regulación y de la capacidad de estas instituciones para adaptarse a las necesidades del mercado. Así, los usuarios, al tomar decisiones informadas sobre sus opciones de financiamiento, podrán beneficiarse de los servicios competitivos que las Sofomes tienen para ofrecer, al tiempo que se asegura de que sus derechos como consumidores sean respetados.
El sector de las Sofomes en México tiene el potencial de seguir creciendo y de jugar un papel importante en la economía, siempre que se implementen medidas que promuevan la transparencia y protejan a los usuarios. Las reformas en el ámbito regulatorio y las prácticas responsables de las entidades son fundamentales para fortalecer la confianza del público en este segmento del sistema financiero.
Preguntas frecuentes sobre las regulaciones y contenido de las Sofomes en México
¿Qué Ley regula a las sofomes en México?
En México, las Sociedades Financieras de Objeto Múltiple (Sofomes) son reguladas principalmente por la Ley General de Instituciones de Crédito y la Ley de Protección y Defensa al Usuario de Servicios Financieros. Estas leyes establecen un marco jurídico que garantiza la operación segura y transparente de estas entidades, protegiendo así los intereses de los usuarios.
Adicionalmente, las Sofomes deben cumplir con las normativas emitidas por la Comisión Nacional Bancaria y de Valores (CNBV), que supervisa y regula a las entidades financieras en el país. Entre las principales regulaciones se destacan:
- Requisitos de capital mínimo.
- Normas de operación y transparencia.
- Obligaciones en materia de prevención de lavado de dinero.
¿Cómo se regula una SOFOM?
Las Sofomes (Sociedades Financieras de Objeto Múltiple) en México se regulan principalmente por la Comisión Nacional Bancaria y de Valores (CNBV), que establece los lineamientos que deben seguir estas entidades para operar de manera legal. Además, deben cumplir con la Ley de Instituciones de Crédito y otras normativas relacionadas con la actividad financiera.
Existen dos tipos de Sofomes: las Sofomes que son reguladas y supervisadas por la CNBV, y las Sofomes que operan sin supervisión. Las diferencias clave en su regulación incluyen:
- Requisitos de capital mínimo.
- Obligaciones de reporte financiero.
- Normas de protección al consumidor.
Adicionalmente, las Sofomes deben establecer políticas internas para la prevención de lavado de dinero y financiamiento al terrorismo, así como implementar sistemas de control y auditoría para asegurar el cumplimiento de las normas vigentes.
¿Qué dice el artículo 142 de la Ley de instituciones de crédito?
El artículo 142 de la Ley de Instituciones de Crédito establece las disposiciones generales que rigen a las Sociedades Financieras de Objeto Múltiple (Sofomes) en México. Este artículo detalla los requisitos y condiciones que deben cumplir estas entidades para operar dentro del sistema financiero nacional, asegurando su regulación y supervisión adecuada.
Entre los aspectos más relevantes que menciona el artículo 142 se encuentran:
- Objeto social: Definición clara de las actividades financieras que pueden realizar.
- Capital mínimo: Establecimiento de un capital mínimo para su constitución y operación.
- Supervisión: La obligación de someterse a la supervisión de la Comisión Nacional Bancaria y de Valores (CNBV).
- Registros: Requerimientos para el registro y control de operaciones.
¿Cuál es la diferencia entre un banco y una SOFOM?
Las Sofomes (Sociedades Financieras de Objeto Múltiple) y los bancos son entidades financieras que operan en México, pero tienen diferencias clave en su estructura y regulaciones. Mientras que los bancos son instituciones que pueden recibir depósitos del público y están regulados por la Comisión Nacional Bancaria y de Valores (CNBV), las Sofomes no pueden captar ahorros del público y su regulación es menos estricta, permitiéndoles ofrecer una gama de productos financieros más flexible.
En términos de servicios, los bancos ofrecen una amplia variedad de productos que incluyen cuentas de ahorro, créditos, hipotecas y tarjetas de crédito. Por otro lado, las Sofomes se enfocan principalmente en otorgar créditos y financiamiento, lo que les permite especializarse en nichos de mercado específicos. Esto les brinda la capacidad de ofrecer soluciones más personalizadas a sus clientes.
Además, la estructura de capital de ambas entidades también difiere. Los bancos deben cumplir con requisitos de capital más elevados y mantener un índice de solvencia, mientras que las Sofomes tienen mayor libertad en su financiamiento. Esto puede resultar en que las Sofomes sean más ágiles para adaptarse a las necesidades del mercado, aunque también implica mayores riesgos en su operación.
Deja una respuesta