
Qué es el CAT (Costo Anual Total) y cómo se calcula
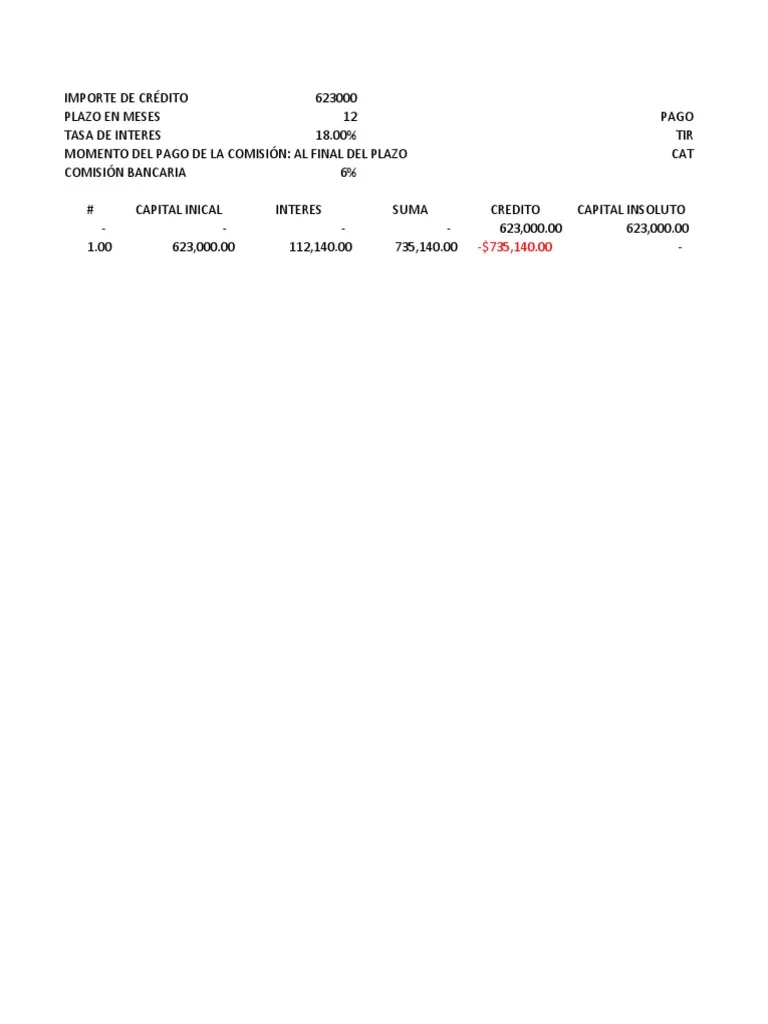
El sistema financiero actual presenta una diversidad de opciones de financiamiento que pueden resultar confusas para los consumidores. Entre los términos más recurrentes en este ámbito se encuentra el Costo Anual Total (CAT), un concepto que busca simplificar y transparentar la información sobre los créditos disponibles.
- CAT en el crédito
- Componentes que integran el CAT
- ¿Cómo se calcula el CAT?
- Ejemplo práctico de cálculo del CAT
- CAT promedio y su relevancia en la publicidad
- Comparación del CAT entre diferentes productos financieros
- Cómo influye el CAT en la selección de un crédito
- Consejos para interpretar el CAT de manera efectiva
- La relevancia del CAT en la gestión financiera personal
CAT en el crédito
El Costo Anual Total juega un papel crucial en el ámbito crediticio, y su comprensión puede cambiar dramáticamente la forma en que los consumidores abordan la financiación. En primer lugar, el CAT permite a los usuarios detectar los costos ocultos asociados con un crédito. Muchas veces, las instituciones financieros promocionan tasas de interés atractivas, pero en el fondo, estas pueden ir acompañadas de tarifas, servicios o seguros que incrementan significativamente el costo total del préstamo. Con el CAT, los prestatarios pueden tomar decisiones más informadas al considerar el costo total del crédito, lo que facilita la planificación financiera.
Además, el CAT fomenta una mayor competencia entre las entidades financieras. Cuando múltiples instituciones deben presentar su información de costos de manera estandarizada, se ven incentivadas a ofrecer mejores condiciones a los consumidores. Esto, a su vez, puede ayudar a fomentar un entorno financiero más transparente y honesto.
Finalmente, el CAT es una herramienta educacional para los consumidores. Al familiarizarse con el concepto, los individuos pueden aprender a evaluar no solo un crédito, sino también cómo funcionan las tasas de interés y los diferentes cargos que pueden aplicarse. Esta educación financiera es particularmente importante en un contexto donde las personas pueden caer en deudas por no entender completamente lo que implican sus contratos crediticios.
Componentes que integran el CAT
El Costo Anual Total está compuesto por varios elementos que es fundamental entender para poder tomar decisiones informadas. Entre los principales componentes del CAT encontramos:
- Tasa de interés: Este es el costo base del crédito, que se expresa como un porcentaje aplicado sobre el monto otorgado por la entidad financiera.
- Comisiones: Estas son tarifas que pueden cobrarse por diversos motivos, como apertura del crédito, administración, o liquidación anticipada. Las comisiones pueden variar significativamente entre diferentes instituciones y productos.
- Seguros: Muchas ofertas de crédito incluyen seguros que protegen tanto al deudor como al prestamista en caso de imprevistos como la muerte o incapacidad del prestatario. Estos seguros suelen ser obligatorios y se suman al costo total del crédito.
- Gastos adicionales: Esto puede incluir una variedad de cargos como los impuestos o tarifas asociadas a la gestión del crédito o a la institución que lo otorga.
Cada uno de estos componentes se suma para formar el CAT, y aunque algunos de ellos pueden parecer menores, su acumulación puede resultar en un incremento significativo del costo del crédito. Por eso, es fundamental que los consumidores analicen cada uno de estos elementos antes de aceptar un préstamo.
¿Cómo se calcula el CAT?
El cálculo del Costo Anual Total (CAT) puede parecer complejo, pero en su esencia se basa en una fórmula simple que toma en cuenta todos los elementales mencionados anteriormente, ponderándolos en función del monto y el periodo de tiempo del préstamo. El proceso general para calcular el CAT implica sumar todos los costos asociados al crédito y distribuirlos a lo largo de la vida útil del mismo, lo que resulta en un valor que representa el costo total expresado anualmente.
La fórmula básica para calcular el CAT es la siguiente:
- Suma todos los costos del crédito: Esto incluye la tasa de interés, arbustos, comisiones, seguros, y otros gastos.
- Determina el monto total del préstamo y el plazo de pago. Esto incluirá todos los pagos que realizará el prestatario al final del tiempo acordado.
- Calcula la tasa de interés efectiva. Esto se puede hacer a través de fórmulas de costo efectivo del financiamiento que simplifiquen el proceso.
- Exprese el total como un porcentaje anual, para lo que se multiplica la tasa efectiva por el número de períodos en que se devenga el costo.
Existen herramientas en línea y calculadoras que pueden facilitar este cálculo. Sin embargo, es fundamental asegurarse de que todos los elementos se consideren de forma correcta para obtener un resultado realista del CAT.
Ejemplo práctico de cálculo del CAT
Para ilustrar de manera más clara cómo se calcula el Costo Anual Total, a continuación se presenta un ejemplo práctico. Imaginemos que un consumidor solicita un crédito personal de $10,000 a un año, con una tasa de interés del 15%. Además, se aplican las siguientes comisiones y gastos:
- Comisión de apertura: $500
- Seguro: $200
- Comisiones mensuales (en total): $120
Ahora, sumamos todos los costos:
- Tasa de interés = $10,000 x 15% = $1,500
- Comisión de apertura = $500
- Seguro = $200
- Comisiones mensuales = $120
Entonces, el total de los costos sería:
Total = $1,500 (interés) + $500 (apertura) + $200 (seguro) + $120 (comisiones) = $2,420
Ahora, para calcular el CAT, utilizamos la fórmula que relaciona todos los costos anuales con el monto del crédito. Aplicando este total al monto general del préstamo y tomando en cuenta que se pagará en un año, se puede estimar un CAT de aproximadamente 24.2% anual. Este cálculo es solo un ejemplo de CAT y puede variar si se tienen otros factores en cuenta.
CAT promedio y su relevancia en la publicidad
El CAT promedio es una figura que permite a las instituciones financieras comunicar de manera clara y directa la tasa de costo que podrían afrontar sus clientes. Este promedio se basa en condiciones estándar, trabajando con diversas cifras de muchos clientes que han tomado créditos similares. Es importante tener en cuenta que el CAT que se muestra en la publicidad representa una estimación y puede variar dependiendo de la situación individual de cada solicitante.
La relevancia del CAT promedio en la publicidad es significativa, ya que permite a los consumidores obtener una idea general de los costos involucrados en distintos productos financieros. Sin embargo, también puede resultar engañoso si los consumidores no comprenden que el CAT puede diferir ampliamente en función de factores como el historial crediticio, la capacidad de pago, y la relación con la entidad financiera. Esto significa que, aunque el CAT promedio pueda parecer atractivo en publicidad, el costo real para un individuo puede ser mucho mayor.
Además, el uso del CAT promedio en las campañas publicitarias fomenta que los consumidores realicen comparaciones informadas entre diferentes ofertas de crédito y les permite señalar aquellas que les resulten más rentables. Esto contribuye a una mayor competencia y puede acarrear beneficios para los consumidores como tasas más bajas y mejores condiciones de crédito.
Comparación del CAT entre diferentes productos financieros
El Costo Anual Total es una herramienta valiosa para la comparación de diferentes productos financieros, ya sea un préstamo personal, una tarjeta de crédito, o una hipoteca. Cada producto puede presentar un CAT que se ve afectado por las tasas de interés y diversos costos adicionales asociados.
Por ejemplo, una tarjeta de crédito puede tener un CAT más alto que un crédito personal porque, además de la tasa de interés, puede incluir comisiones anuales y cargos por mora, que pueden aumentar significativamente el costo total. Así, los consumidores que planean realizar compras a plazos deben ser cautelosos y considerar el CAT de estos productos antes de comprometerse.
Las hipotecas también son un buen campo de comparación. Pueden presentar un CAT mucho más bajo que los créditos personales o tarjetas de crédito, debido a que suelen tener tasas de interés más bajas; sin embargo, es importante considerar las comisiones que se pueden aplicar en la apertura de una hipoteca o los seguros obligatorios, que pueden elevar su CAT total. Los prestatarios deben estar listos para hacer cálculos y comparaciones que les permitan tomar decisiones fundamentadas.
Cómo influye el CAT en la selección de un crédito
La influencia del Costo Anual Total en la selección de un crédito es significativa. Al dar claridad sobre el costo real del financiamiento, permite a los prestatarios hacer comparaciones que no se basan únicamente en la tasa de interés. Esto transforma la manera en que las personas evalúan sus opciones crediticias y cómo seleccionan un préstamo.
Un consumidor informado que se interesa por el CAT tendrá más posibilidades de optar por un producto que se ajuste a sus necesidades, evitando caer en la trampa de tarifas ocultas o condiciones desfavorables. A su vez, esta práctica beneficia a las entidades crediticias que ofrecen realmente condiciones competitivas y transparentes, ya que aquellos que manejan costos excesivos perderán clientes ante la competencia.
Adicionalmente, el CAT puede influir en la planificación financiera de las personas. Conocer el costo total les permite ajustar su presupuesto y prever mejor el manejo de sus obligaciones crediticias, evitando atrasos en los pagos que puedan afectar su historial crediticio. Esto es especialmente relevante para quienes buscan no solo cumplir con sus deudas, sino también desarrollar una buena salud financiera a largo plazo.
Para entender mejor este concepto financiero, te invitamos a ver un video que explica qué es el CAT (Costo Anual Total) y cómo se calcula de manera sencilla.
Consejos para interpretar el CAT de manera efectiva
Interpretar el Costo Anual Total (CAT) de manera efectiva es una habilidad que puede tener un impacto considerable en las decisiones financieras de los consumidores. Aquí hay algunos consejos que pueden ayudar en este proceso:
- No te dejes engañar por la tasa de interés: Muchos consumidores se concentran únicamente en la tasa de interés, ignorando otros costos. Recuerda que el CAT incluye todos los gastos asociados al crédito.
- Compara con múltiples opciones: Siempre que sea posible, no te quedes con la primera opción. Compara diferentes productos y busca el mejor CAT que se adapte a tus necesidades.
- Lee la letra pequeña: Siempre es importante leer los términos y condiciones del crédito. Préstales atención a las comisiones y cargos adicionales que pueden no estar reflejados en el CAT.
- Pide aclaraciones: Si algo no queda claro en la oferta, no dudes en preguntar a tu institución financiera. Es crucial que comprendas cada parte del crédito que estás solicitando.
Siguiendo estos consejos, los consumidores estarán mejor equipados para tomar decisiones informadas y responsables respecto a sus obligaciones financieras.
La relevancia del CAT en la gestión financiera personal
El Costo Anual Total (CAT) es una métrica fundamental para cualquier persona que busque financiamiento. Al incluir no solo la tasa de interés, sino todos los costos asociados, el CAT permite a los consumidores hacer comparaciones informadas y conscientes sobre los diferentes productos financieros disponibles en el mercado. Su comprensión y correcta interpretación son esenciales para una gestión financiera personal exitosa, ayudando a los consumidores a evitar deudas innecesarias y a planificar mejor sus finanzas a largo plazo. Donde exista claridad, también habrá mayores oportunidades para construir una salud financiera sólida.
Entender el CAT no solo es crítico para la elección de créditos, sino que también habilita a los consumidores para tomar decisiones financieras más educadas, facilitando así su camino hacia un futuro económico más positivo.
Deja una respuesta